
سامانه مؤدیان برای وکلا، مؤسسات حقوقی، پزشکان، کلینیکها و بیمارستانها؛ راهنمای جامع مالیاتی
فهرست مطالب
مقدمه
- سامانه مؤدیان چیست و چرا برای مشاغل حرفهای اهمیت دارد؟
- مبانی قانونی و مقررات مرتبط با سامانه مؤدیان
- تکالیف وکلا و مؤسسات حقوقی در سامانه مؤدیان
- تفاوت حقالوکاله با هزینههای دادرسی و سایر هزینههای پرونده
- تکالیف پزشکان و مطبهای پزشکی در سامانه مؤدیان
- تکالیف کلینیکها و مراکز درمانی در سامانه مؤدیان
- تکالیف بیمارستانها و مراکز درمانی بزرگ
- تفاوت صورتحساب الکترونیکی با رسید کارتخوان
- حسابهای بانکی تجاری و ماده ۱۰ قانون پایانههای فروشگاهی و سامانه مؤدیان
- تکالیف نگهداری اسناد و مدارک بر اساس ماده ۹۵ قانون مالیاتهای مستقیم
- ارتباط سامانه مؤدیان با ماده ۱۶۹ قانون مالیاتهای مستقیم
-
جرایم و ضمانتاجراهای عدم رعایت مقررات سامانه مؤدیان
- مالیات بر ارزش افزوده خدمات پزشکی و حقوقی
- اشتباهات رایج وکلا، پزشکان، کلینیکها و بیمارستانها
- چکلیست مالیاتی ویژه پزشکان و مطبهای پزشکی
- چکلیست مالیاتی ویژه وکلا و مؤسسات حقوقی
- چکلیست مالیاتی ویژه مدیران مالی کلینیکها و بیمارستانها
- مراحل ثبتنام و اجرای صحیح تکالیف سامانه مؤدیان
- نقش مشاور مالیاتی در اجرای مقررات سامانه مؤدیان
- چرا مشاوره مالیاتی فهیم؟
- منابع قانونی و توضیحات تکمیلی
- خلاصه مقاله
- جمعبندی
- سؤالات متداول
مدت زمان تقریبی مطالعه:15 دقیقه
مقدمه: سامانه مؤدیان برای وکلا و پزشکان چه اهمیتی دارد؟
اگر وکیل دادگستری هستید، مؤسسه حقوقی اداره میکنید، پزشک یا دندانپزشک هستید یا مدیریت یک کلینیک، درمانگاه یا بیمارستان را بر عهده دارید، احتمالاً با پرسشهایی درباره سامانه مؤدیان، صدور صورتحساب الکترونیکی، وضعیت کارتخوان و تکالیف مالیاتی فعالیت حرفهای خود مواجه شدهاید.
آیا وکلا باید صورتحساب الکترونیکی صادر کنند؟ آیا رسید کارتخوان پزشک برای انجام تکالیف مالیاتی کافی است؟ تکلیف کلینیکی که چند پزشک در آن فعالیت میکنند چیست؟ آیا درآمد پزشک و مرکز درمانی باید بهصورت جداگانه ثبت شود؟ مؤسسات حقوقی چه تفاوتی با وکلای مستقل دارند؟ آیا تمام خدمات پزشکی از مالیات بر ارزش افزوده معاف هستند؟
این پرسشها فقط جنبه نظری ندارند. پاسخ نادرست به آنها ممکن است به ثبت اشتباه درآمد، ایجاد مغایرت در اطلاعات مالی، از دست رفتن برخی مزایای قانونی یا تحمیل هزینههای قابل اجتناب منجر شود.
در نظام مالیاتی امروز، مدیریت صحیح اطلاعات درآمدی و اسناد مالی برای مشاغل حرفهای اهمیت زیادی دارد. بااینحال، نمیتوان تکالیف یک وکیل مستقل را با تکالیف یک بیمارستان مقایسه کرد یا تمام خدمات یک کلینیک را از نظر مالیاتی در یک گروه قرار داد.
در مشاور فهیم،
نقطه شروع بررسی سامانه مؤدیان باید شناخت ماهیت فعالیت، ساختار درآمدی، شیوه دریافت وجوه و وضعیت مالیاتی هر مؤدی باشد؛ نه ارائه یک نسخه یکسان برای تمام مشاغل.
در این راهنمای تخصصی، مبانی قانونی سامانه مؤدیان، تفاوت تکالیف گروههای شغلی، نقش کارتخوان، صورتحساب الکترونیکی، حسابهای بانکی، مالیات بر ارزش افزوده، جرائم مالیاتی و مهمترین خطاهای اجرایی را بررسی میکنیم تا مسیر تصمیمگیری برای وکلا، پزشکان و مدیران مراکز درمانی روشنتر شود.
برای آشنایی سریع با مهمترین نکات مقاله، خلاصه PDF را دانلود کنید و سپس برای جزئیات و نکات اجرایی بیشتر، به متن کامل مقاله مراجعه کنید.
۱. سامانه مؤدیان چیست و چگونه کار میکند؟
سامانه مؤدیان، سامانهای تحت مدیریت سازمان امور مالیاتی کشور است که در چارچوب قانون پایانههای فروشگاهی و سامانه مؤدیان برای ثبت، صدور، دریافت و مدیریت صورتحسابهای الکترونیکی و اطلاعات مرتبط طراحی شده است.
هدف این نظام،
افزایش شفافیت معاملات، بهبود فرآیند ثبت اطلاعات مالیاتی و فراهم کردن امکان بررسی منظمتر اطلاعات مربوط به فعالیتهای اقتصادی است. در این ساختار، اطلاعات فروش کالا یا ارائه خدمات، حسب نوع فعالیت و تکالیف قانونی مؤدی، از طریق سازوکارهای تعیینشده ثبت میشود.
برای درک بهتر سامانه مؤدیان، باید میان چهار مفهوم تفاوت قائل شویم:
- پرونده مالیاتی: پروندهای که اطلاعات هویتی و فعالیت اقتصادی مؤدی در نظام مالیاتی در آن ثبت میشود.
- کارپوشه سامانه مؤدیان: محیط اختصاصی مؤدی برای مشاهده و مدیریت اطلاعات مرتبط با سامانه و صورتحسابهای الکترونیکی.
- پایانه فروشگاهی: ابزار یا سامانهای که مطابق تعریف قانونی برای ثبت و انتقال اطلاعات فروش به کار میرود.
- صورتحساب الکترونیکی: صورتحسابی که مطابق ضوابط فنی و قانونی مربوط صادر و ثبت میشود.
این مفاهیم به یکدیگر مرتبط هستند، اما یکسان نیستند. برای مثال، داشتن پرونده مالیاتی به معنای انجام خودکار تمام تکالیف صورتحساب الکترونیکی نیست. همچنین وجود دستگاه کارتخوان بهتنهایی اثبات نمیکند که تمام الزامات سامانه مؤدیان رعایت شده است.
جهت مشاوره رایگان با کارشناسان مشاور فهیم لطفا کیلیک بفرمایید.
چرا سامانه مؤدیان برای مشاغل حرفهای اهمیت دارد؟
در یک دفتر وکالت، درآمد حاصل از حقالوکاله، هزینههای مربوط به پرونده و مبالغی که به نمایندگی از موکل دریافت میشوند، ممکن است از نظر ماهیت اقتصادی متفاوت باشند.
در یک مطب نیز ممکن است پزشک مستقیماً از بیمار وجه دریافت کند؛ درحالیکه در یک کلینیک، بیمار مبلغ را به صندوق مرکز پرداخت میکند و سهم پزشک در مرحله دیگری محاسبه میشود.
بنابراین، اجرای صحیح تکالیف مالیاتی به شناخت جریان واقعی پول، رابطه قراردادی طرفین و مسئولیت هر شخص در ارائه خدمت نیاز دارد.
۲. مبانی قانونی سامانه مؤدیان
مهمترین مبنای قانونی این موضوع، قانون پایانههای فروشگاهی و سامانه مؤدیان مصوب سال ۱۳۹۸ با اصلاحات بعدی آن است. در کنار این قانون، مقررات قانون مالیاتهای مستقیم، قانون مالیات بر ارزش افزوده و دستورالعملها و بخشنامههای اجرایی نیز باید بررسی شوند.
برخی از مواد قانونی مهم در این حوزه عبارتاند از:
ماده ۹۵ قانون مالیاتهای مستقیم: در زمینه تکالیف صاحبان مشاغل درباره نگهداری دفاتر، اسناد و مدارک و رعایت مقررات مربوط اهمیت دارد.
ماده ۱۶۹ قانون مالیاتهای مستقیم: به برخی تکالیف اطلاعاتی و مقررات مرتبط با معاملات و اطلاعات مالی میپردازد. نحوه اجرای آن باید با مقررات خاص سامانه مؤدیان و قواعد مربوط به صورتحساب الکترونیکی تطبیق داده شود.
ماده ۱۰ قانون پایانههای فروشگاهی و سامانه مؤدیان: در بررسی موضوع حسابهای بانکی مرتبط با فعالیت اقتصادی اهمیت دارد.
ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان:
به ضمانت اجراهای قانونی برخی تخلفات مرتبط با این نظام میپردازد.
مقررات فوق باید با اصلاحات و دستورالعملهای لازمالاجرا در دوره مورد بررسی خوانده شوند. برای مثال، ماده ۲۲ در سال ۱۴۰۴ اصلاح شده است؛ بنابراین استفاده از ارقام یا توضیحات قدیمی درباره جرائم، بدون بررسی متن اصلاحی، ممکن است نتیجه نادرستی ایجاد کند.
نکته مهم:
برای تعیین تکلیف یک مؤدی، صرف آشنایی با نام مواد قانونی کافی نیست. متن معتبر قانون، اصلاحات بعدی، آییننامهها، بخشنامههای مرتبط و شرایط واقعی فعالیت باید در کنار یکدیگر بررسی شوند.
۳. آیا وکلا مشمول سامانه مؤدیان هستند؟
وکلای دادگستری از جمله صاحبان فعالیتهای حرفهای هستند که باید وضعیت مالیاتی خود را با توجه به مقررات مربوط بررسی کنند.
صرف اینکه فعالیت وکیل ماهیت تخصصی و حقوقی دارد، به این معنا نیست که او بهطور کلی از تکالیف مالیاتی خارج است. از طرف دیگر، نمیتوان بدون بررسی شرایط قانونی، درباره یکسان بودن تمام تکالیف همه وکلا حکم داد.
برای تعیین وضعیت مالیاتی یک وکیل، باید دستکم موارد زیر بررسی شوند:
۱. آیا فعالیت به نام شخص حقیقی انجام میشود یا در قالب یک شخص حقوقی؟
۲. وضعیت پرونده مالیاتی و ثبتنام مؤدی چیست؟
۳. چه نوع خدمات حقوقی ارائه میشود؟
۴. درآمد از چه مسیری دریافت میشود؟
۵. وضعیت ابزارهای پرداخت و حسابهای بانکی چگونه است؟
۶. چه مقرراتی درباره صدور و ارسال صورتحساب الکترونیکی بر فعالیت وکیل حاکم است؟
۷. آیا مؤدی مشمول تسهیلات یا ترتیبات اجرایی معتبر و مرتبط با نوع فعالیت خود است؟
۳-۱. تکالیف وکیل مستقل
وکیلی که بهصورت مستقل فعالیت میکند، باید درآمد حرفهای خود، اسناد قراردادها، دریافتها و هزینههای مرتبط با دفتر را به شکل منظم مدیریت کند.
در این وضعیت، ارتباط میان قرارداد حقالوکاله، مبلغ دریافتی، اسناد بانکی و ثبت درآمد اهمیت زیادی دارد.
اگر وکیل چند پرونده فعال داشته باشد و از هر موکل در چند مرحله وجه دریافت کند، لازم است دریافتهای هر پرونده قابل ردیابی باشند. این کار علاوه بر ایجاد نظم مالی، در توضیح ماهیت مبالغ هنگام رسیدگی مالیاتی نیز مؤثر است.
۳-۲. تکالیف دفاتر وکالت با چند وکیل
اگر چند وکیل در یک دفتر فعالیت میکنند، باید مشخص شود هر قرارداد به نام چه شخصی منعقد شده و درآمد آن به چه کسی تعلق دارد.
وجود یک نشانی مشترک یا استفاده چند وکیل از یک محل، بهتنهایی به معنای یکسان بودن وضعیت مالیاتی آنها نیست.
بنابراین، قراردادهای همکاری، توافقهای مالی، نحوه تقسیم حقالزحمه و شیوه دریافت وجوه باید بهدرستی مستند شوند. همچنین لازم است مسئولیت ثبت درآمد و انجام تکالیف مالیاتی هر شخص مشخص باشد.
جهت مشاوره رایگان با کارشناسان مشاور فهیم لطفا کیلیک بفرمایید.
۴. حقالوکاله و هزینههای پرونده؛ تفاوتی که نباید نادیده گرفته شود
یکی از مهمترین مسائل مالیاتی در دفاتر وکالت، تشخیص ماهیت مبالغ دریافتی از موکل است.
فرض کنید موکل برای پیگیری یک پرونده، مبالغی را در اختیار وکیل قرار میدهد. بخشی از این مبالغ ممکن است حقالوکاله باشد و بخش دیگر برای پرداخت هزینههایی مانند هزینه دادرسی یا کارشناسی دریافت شود.
آیا تمام مبلغ دریافتی الزاماً درآمد وکیل است؟
پاسخ به ماهیت واقعی مبلغ، قرارداد، اسناد پرداخت و نحوه تسویه بستگی دارد. صرف انتقال پول به حساب وکیل، بدون بررسی سایر شواهد، برای نتیجهگیری قطعی درباره ماهیت مالیاتی آن کافی نیست.
۴-۱. مثال کاربردی از تفکیک دریافتیها
فرض کنید وکیل در یک پرونده، ۵۰۰ میلیون ریال بابت حقالوکاله و ۱۰۰ میلیون ریال برای پرداخت هزینههای مشخص پرونده دریافت میکند.
برای مدیریت صحیح این وضعیت، باید اسناد مربوط به هر دو بخش نگهداری شوند. مبلغ حقالوکاله باید مطابق قرارداد و مقررات مربوط ثبت شود و درباره مبلغ هزینههای پرونده نیز اسناد دریافت، پرداخت و تسویه وجود داشته باشد.
اگر تمام مبالغ بدون تفکیک در حسابداری ثبت شوند، تشخیص ماهیت هر بخش دشوارتر خواهد شد.
این مثال صرفاً آموزشی است و تعیین نتیجه مالیاتی هر پرونده به بررسی اسناد و شرایط واقعی بستگی دارد.
۴-۲. پیشنهاد اجرایی برای وکلا
بهتر است در سیستم حسابداری دفتر وکالت، دریافتهای مربوط به حقالوکاله از مبالغ دریافتی برای هزینههای موکل تفکیک شوند. این تفکیک باید با قرارداد و اسناد واقعی سازگار باشد و نباید صرفاً با هدف کاهش مالیات انجام شود.
۵. سامانه مؤدیان برای مؤسسات حقوقی
مؤسسه حقوقی ممکن است از نظر ساختار درآمد، قراردادها و هزینهها با وکیل مستقل تفاوت داشته باشد. نوع شخصیت حقوقی، وضعیت ثبت و مجوزهای فعالیت نیز در تعیین تکالیف مؤسسه اهمیت دارند.
در یک مؤسسه حقوقی، ممکن است درآمد از ارائه خدمات مشاوره، تنظیم قرارداد، پیگیری پروندهها یا سایر خدمات حرفهای ایجاد شود. همچنین ممکن است کارکنان، کارشناسان و وکلای همکار در مجموعه فعالیت کنند.
در چنین شرایطی، مدیریت سامانه مؤدیان باید با سیستم حسابداری مؤسسه هماهنگ باشد.
۵-۱. مواردی که مؤسسه حقوقی باید بررسی کند
- وضعیت پرونده مالیاتی شخص حقوقی؛
- اطلاعات هویتی و نشانی قانونی؛
- قراردادهای مشتریان و نحوه محاسبه حقالزحمه؛
- حسابهای بانکی و ابزارهای پرداخت مرتبط؛
- مسئولیت صدور صورتحساب در قراردادهای مختلف؛
- ثبت درآمد و هزینههای قابل قبول؛
- اسناد حقوق و دستمزد کارکنان؛
- تکالیف اظهارنامه و سایر گزارشهای قانونی؛
- وضعیت مالیات بر ارزش افزوده در صورت شمول.
۵-۲. چرا حسابهای شخصی و حسابهای مؤسسه باید تفکیک شوند؟
استفاده نامنظم از حسابهای شخصی اعضا برای دریافت درآمد مؤسسه میتواند ردیابی جریان مالی را دشوار کند.
البته هر تراکنش در حساب شخصی الزاماً درآمد مؤسسه نیست و هر تراکنش در حساب مؤسسه نیز بدون بررسی ماهیت آن درآمد مشمول مالیات محسوب نمیشود.
راهکار درست، مستندسازی انتقالها و تفکیک حسابداری بر اساس ماهیت واقعی عملیات است. همچنین باید مشخص باشد هر دریافت یا پرداخت به کدام قرارداد، خدمت یا تعهد مربوط میشود.
جهت کسب اطلاعات به روز در حوزه مالی و مالیاتی و مطالعه مقالات تخصصی لطفا کیلیک بفرمایید.
۶. سامانه مؤدیان برای پزشکان و مطبها
پزشکان نیز باید تکالیف مالیاتی مرتبط با فعالیت حرفهای خود را با توجه به مقررات لازمالاجرا بررسی کنند.
یکی از تفاوتهای مهم در حوزه پزشکی این است که محل ارائه خدمت و شیوه دریافت وجه ممکن است متغیر باشد. برای مثال، پزشک ممکن است در مطب مستقل فعالیت کند، در یک کلینیک خدمات ارائه دهد یا با بیمارستان قرارداد همکاری داشته باشد. این وضعیتها لزوماً ساختار مالی یکسانی ندارند.
۶-۱. درآمد مطب چگونه باید ثبت شود؟
در مطب مستقل، معمولاً باید اطلاعات مربوط به ویزیتها، دریافتهای نقدی یا الکترونیکی، هزینههای جاری و اسناد مالی بهصورت منظم نگهداری شوند.
اما صرف داشتن کارتخوان یا دریافت وجه از بیمار، تمام موضوع را پوشش نمیدهد. باید بررسی شود که رسید پرداخت در شرایط مؤدی چه جایگاهی دارد و چه الزامات دیگری برای صورتحساب الکترونیکی یا ثبت اطلاعات برقرار است.
۶-۲. آیا همه پزشکان دقیقاً یک تکلیف دارند؟
خیر. وضعیت پزشک مستقل ممکن است با پزشک حقوقبگیر بیمارستان یا پزشک همکار یک کلینیک تفاوت داشته باشد.
برای نمونه، اگر پزشک حقوقبگیر بیمارستان باشد، ساختار درآمد او با پزشکی که مستقیماً از بیماران حقالزحمه دریافت میکند یکسان نیست.
همچنین اگر پزشک در یک مرکز خدماتی شریک باشد یا از طریق شخص حقوقی فعالیت کند، باید ساختار قانونی و مالیاتی مربوط بررسی شود.
بنابراین، قبل از انتخاب روش صدور صورتحساب، لازم است وضعیت واقعی فعالیت، رابطه قراردادی و مسئولیت هر شخص مشخص شود.
۷. سامانه مؤدیان برای کلینیکها و درمانگاهها
کلینیکها معمولاً چند نوع خدمت و چند ارائهدهنده دارند. همین موضوع، اجرای صحیح فرآیندهای مالیاتی را پیچیدهتر میکند.
برای مثال، ممکن است در یک کلینیک خدمات ویزیت، دندانپزشکی، فیزیوتراپی، آزمایشگاهی یا تصویربرداری ارائه شود.
در این شرایط، مدیریت مالی باید بتواند مشخص کند هر خدمت توسط چه شخص یا واحدی ارائه شده، مبلغ آن چگونه محاسبه شده و درآمد به چه کسی تعلق دارد.
۷-۱. تفاوت درآمد کلینیک و درآمد پزشک
یکی از مهمترین موضوعات، تفکیک سهم پزشک از سهم مرکز درمانی است.
فرض کنید بیمار مبلغی را به صندوق کلینیک پرداخت میکند و طبق قرارداد، بخشی از مبلغ متعلق به پزشک و بخش دیگر متعلق به کلینیک است.
در این وضعیت، ثبت یک عدد کلی بدون توجه به قرارداد، مسئولیتهای طرفین و جریان واقعی درآمد، ممکن است تصویر نادرستی از وضعیت مالی ایجاد کند.
برای مدیریت صحیح باید مشخص باشد:
- قرارداد ارائه خدمت با چه شخصی منعقد شده است؟
- بیمار وجه را به چه شخصی پرداخت میکند؟
- چه کسی مسئول ارائه خدمت است؟
- درآمد متعلق به کدام شخص یا مجموعه است؟
- سهم هر طرف چگونه محاسبه میشود؟
- مسئولیت صدور صورتحساب بر اساس قرارداد و مقررات بر عهده چه کسی است؟
پاسخ این پرسشها باید از قراردادها و ساختار واقعی فعالیت استخراج شود، نه از یک فرض کلی.
۷-۲. نقش نرمافزار مدیریت کلینیک
نرمافزار مدیریت کلینیک میتواند اطلاعات پذیرش، خدمات، پرداختها و تسویهها را ثبت کند. بااینحال، ثبت این اطلاعات در نرمافزار درمانی بهتنهایی اثبات نمیکند که تکالیف سامانه مؤدیان نیز انجام شدهاند.
برای کاهش خطا، باید ارتباط میان نرمافزار پذیرش، صندوق، حسابداری و سامانه مالیاتی بهدرستی طراحی و کنترل شود.
۸. سامانه مؤدیان برای بیمارستانها
بیمارستانها به دلیل تنوع خدمات، حجم بالای تراکنشها و وجود قراردادهای متعدد، به ساختار مالی دقیقتری نیاز دارند.
در یک بیمارستان ممکن است درآمدها از بستری، اتاق عمل، خدمات تشخیصی، آزمایشگاه، خدمات درمانی، قراردادهای بیمهای و سایر فعالیتها ایجاد شوند.
همچنین ممکن است پرداخت بیمار، تسویه بیمه و تسویه با پزشک در زمانهای متفاوت انجام شوند.
در چنین شرایطی، مدیریت سامانه مؤدیان باید بهعنوان بخشی از نظام کنترل مالی بیمارستان دیده شود.
۸-۱. چالش تعدد خدمات
خدمات مختلف ممکن است از نظر ماهیت و وضعیت مالیاتی متفاوت باشند. بنابراین نمیتوان بدون بررسی، یک حکم واحد را برای تمام خدمات بیمارستان به کار برد.
۸-۲. چالش قراردادهای بیمهای
در قراردادهای بیمهای، مبلغ خدمت، سهم پرداختی بیمار، سهم بیمه و زمان تسویه ممکن است متفاوت باشند. واحد مالی باید بتواند این اطلاعات را با اسناد قرارداد و گزارشهای مالی تطبیق دهد.
۸-۳. چالش سهم پزشکان
در بیمارستانهایی که پزشکان بر اساس قراردادهای مختلف همکاری میکنند، باید مشخص باشد درآمد هر خدمت متعلق به چه شخص یا مجموعهای است و تسویهها چگونه انجام میشوند.
۸-۴. چالش یکپارچگی سامانهها
اگر پذیرش بیمار، صدور صورتحساب، صندوق و حسابداری در سیستمهای جداگانه فعالیت کنند، احتمال مغایرت افزایش پیدا میکند.
برای مدیریت این ریسک، بیمارستان باید فرآیند ثبت اطلاعات را از زمان ارائه خدمت تا مرحله تسویه و گزارش مالی ترسیم کند و مسئولیت هر بخش را مشخص سازد.
۹. صورتحساب الکترونیکی چیست و چه تفاوتی با رسید کارتخوان دارد؟
صورتحساب الکترونیکی، صورتحسابی است که مطابق ضوابط قانونی و فنی مربوط صادر و ثبت میشود.
رسید کارتخوان در اصل سند پرداخت از طریق ابزار پرداخت است. اینکه این رسید در شرایط خاص، حکم صورتحساب الکترونیکی داشته باشد یا خیر، به مقررات و شرایط مؤدی بستگی دارد.
بنابراین سه مفهوم زیر نباید با یکدیگر اشتباه گرفته شوند:
۱. دریافت وجه از مشتری یا بیمار؛
۲. صدور رسید پرداخت از طریق کارتخوان یا درگاه؛
۳. انجام تکالیف قانونی مربوط به صورتحساب الکترونیکی.
در برخی شرایط قانونی، رسید کارتخوان یا درگاه پرداخت میتواند طبق مقررات حکم صورتحساب الکترونیکی داشته باشد. بر اساس اطلاعیههای منتشرشده درباره اجرای تبصره ۲ ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان، این تسهیل برای گروههای واجد شرایط تا پایان سال ۱۴۰۵ تمدید شده است.
بااینحال، این حکم را نباید به تمام مؤدیان تعمیم داد. نوع فعالیت، شرایط مقرر و مقررات اجرایی باید بررسی شوند.
برای نمونه، اگر مؤدی چند نوع خدمت با وضعیتهای متفاوت مالیات بر ارزش افزوده ارائه میکند، نباید بدون بررسی شرایط قانونی فرض کند که رسید همه پرداختهای او الزاماً جایگزین صورتحساب الکترونیکی است.
توصیه مشاور فهیم:
پیش از تغییر فرآیند صدور صورتحساب، شرایط قانونی مربوط به پرونده خود را بررسی کنید و صرفاً بر اساس تجربه یک همکار یا یک مرکز مشابه تصمیم نگیرید.
۱۰. ماده ۱۰ قانون پایانههای فروشگاهی و سامانه مؤدیان و حسابهای بانکی
حسابهای بانکی مورد استفاده برای فعالیت اقتصادی یکی از موضوعات مهم در مدیریت مالیاتی هستند.
ماده ۱۰ قانون پایانههای فروشگاهی و سامانه مؤدیان در زمینه حسابهای بانکی مرتبط با فعالیت اقتصادی اهمیت دارد و باید همراه با سایر مقررات مربوط بررسی شود.
برای پزشکان، وکلا و مدیران مراکز درمانی، لازم است حسابهای مرتبط با فعالیت شناسایی و وضعیت آنها در پرونده مالیاتی بررسی شود.
۱۰-۱. آیا همه تراکنشهای بانکی درآمد محسوب میشوند؟
خیر. یک تراکنش بانکی ممکن است ناشی از درآمد، وام، قرض، انتقال بین حسابها، برگشت وجه یا سایر عملیات مالی باشد.
بااینحال، برای توضیح ماهیت هر تراکنش باید اسناد مناسب وجود داشته باشد.
برای مثال، اگر وکیل مبلغی را برای پرداخت هزینه پرونده دریافت کرده باشد، قرارداد، رسید پرداخت و اسناد تسویه میتوانند در تشخیص ماهیت مبلغ مؤثر باشند.
در مورد کلینیک نیز باید مشخص شود انتقال وجه به حساب مدیر یا پزشک بابت چه موضوعی انجام شده است.
۱۰-۲. چگونه حسابها را منظم کنیم؟
- حسابهای مورد استفاده در فعالیت حرفهای را شناسایی کنید.
- وضعیت حسابهای اعلامشده به سازمان امور مالیاتی را بررسی کنید.
- ارتباط کارتخوانها و درگاهها با پرونده مالیاتی را کنترل کنید.
- انتقالهای بین حسابها را مستند کنید.
- دریافتهای امانی و مبالغ مربوط به هزینههای اشخاص دیگر را با اسناد مناسب ثبت کنید.
- مغایرتهای بانکی و حسابداری را در فواصل منظم بررسی کنید.
هدف از این اقدامات، پنهان کردن یا تغییر ماهیت تراکنشها نیست؛ بلکه ایجاد امکان توضیح مستند و شفاف درباره هر عملیات مالی است.
۱۱. ماده ۹۵ قانون مالیاتهای مستقیم و اهمیت نگهداری اسناد
ماده ۹۵ قانون مالیاتهای مستقیم در تعیین تکالیف صاحبان مشاغل درباره نگهداری دفاتر و اسناد و مدارک اهمیت دارد.
برای پزشکان و وکلا، نگهداری اسناد فقط یک کار اداری نیست. این اسناد میتوانند مبنای توضیح درآمد، هزینه، قرارداد و ماهیت تراکنشهای مالی باشند.
۱۱-۱. اسناد مهم برای پزشکان و مراکز درمانی
- قرارداد اجاره مطب یا محل فعالیت؛
- قراردادهای همکاری با کلینیک و بیمارستان؛
- اسناد خرید تجهیزات و ملزومات؛
- اسناد هزینههای جاری؛
- مدارک مربوط به کارکنان؛
- گزارشهای پرداخت و کارتخوان؛
- صورتحسابها و اسناد درآمدی؛
- مدارک تسویه با مراکز درمانی؛
- قراردادها و مستندات مربوط به بیمهها، در صورت وجود.
۱۱-۲. اسناد مهم برای وکلا و مؤسسات حقوقی
- قراردادهای حقالوکاله و خدمات حقوقی؛
- اسناد دریافت وجه؛
- اسناد هزینههای مربوط به پروندهها؛
- رسیدهای پرداخت هزینههای دادرسی و کارشناسی؛
- قرارداد اجاره دفتر؛
- اسناد حقوق کارکنان؛
- صورتحسابها و گزارشهای مالی؛
- اسناد تسویه با موکل؛
- مدارک پرداختهای مالیاتی و مکاتبات مربوط.
این فهرست عمومی است و جایگزین بررسی تکالیف خاص هر مؤدی یا دوره مالیاتی نمیشود.
۱۲. ماده ۱۶۹ قانون مالیاتهای مستقیم و ارتباط آن با صورتحسابها
ماده ۱۶۹ قانون مالیاتهای مستقیم از مواد مهم در حوزه تکالیف اطلاعاتی مالیاتی است.
با گسترش نظام صورتحساب الکترونیکی، لازم است ارتباط میان این ماده و مقررات خاص قانون پایانههای فروشگاهی و سامانه مؤدیان در هر پرونده بررسی شود.
برای مثال،
نباید فرض کرد که تمام تکالیف اطلاعاتی قدیمی بدون تغییر و دقیقاً با همان سازوکار گذشته اجرا میشوند. همچنین نباید تصور کرد که ورود به سامانه مؤدیان، تمام تکالیف دیگر را خودبهخود حذف میکند.
در این زمینه، نوع معامله، دوره مالیاتی، مقررات جاری و ضمانت اجرای مرتبط اهمیت دارند. مؤدیان باید از آخرین دستورالعملهای رسمی درباره صورتحسابها و تکالیف اطلاعاتی مربوط به فعالیت خود استفاده کنند.
جهت کسب اطلاعات به روز در حوزه مالی و مالیاتی و مطالعه مقالات تخصصی لطفا کیلیک بفرمایید.
۱۳. ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان؛ جرائم و ضمانت اجراها
ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، ضمانت اجراهای برخی تخلفات را تعیین میکند.
بر اساس متن اصلاحی این ماده در سال ۱۴۰۴، از جمله تخلفاتی که در قانون برای آنها جریمه پیشبینی شده است، عدم صدور صورتحساب الکترونیکی، برخی موارد عدم استفاده از پایانه فروشگاهی یا حافظه مالیاتی و اعلام نکردن حسابهای بانکی مرتبط با فعالیت اقتصادی است.
در متن اصلاحی ماده، برای برخی تخلفات، جریمهای معادل درصدی از مبلغ فروش مربوط یا مبلغ ثابت قانونی ــ هرکدام که بیشتر باشد ــ پیشبینی شده است. اعمال ضمانت اجرا به نوع تخلف، شرایط پرونده و مقررات مربوط وابسته است.
باید توجه داشت که مبالغ ثابت قانونی، نحوه اعمال جرائم و امکان استفاده از تسهیلات یا بخشودگیها ممکن است تابع مقررات و بخشنامههای مرتبط باشند.
بنابراین، پیش از محاسبه جریمه احتمالی یک پزشک، وکیل یا مرکز درمانی، باید متن لازمالاجرا و شرایط همان پرونده بررسی شود.
۱۳-۱. آیا هر اشتباهی در سامانه مؤدیان به جریمه منجر میشود؟
برای پاسخ باید نوع اشتباه، ماهیت تخلف، مقررات مربوط و مستندات پرونده بررسی شود. نمیتوان بدون بررسی، درباره تعلق یا عدم تعلق جریمه حکم قطعی صادر کرد.
۱۳-۲. چگونه ریسک جرائم را کاهش دهیم؟
بهترین اقدام، بررسی دورهای وضعیت پرونده، کنترل صورتحسابها، شناسایی مغایرتها و اصلاح اطلاعات از مسیر قانونی است.
نادیده گرفتن خطا یا تأخیر در بررسی آن، معمولاً راهکار مناسبی نیست. بهتر است مؤدیان برای کنترل تکالیف و مهلتها، تقویم مالیاتی مشخصی داشته باشند و مسئول پیگیری هر تکلیف را تعیین کنند.
۱۴. مالیات بر ارزش افزوده خدمات پزشکی و حقوقی
یکی از پرسشهای رایج این است که آیا خدمات پزشکی یا حقوقی مشمول مالیات بر ارزش افزوده هستند؟
پاسخ این پرسش به نوع خدمت، مقررات قانونی و شرایط فعالیت بستگی دارد.
در حوزه پزشکی، برخی خدمات درمانی ممکن است مشمول احکام معافیت باشند؛ اما این موضوع به معنای معاف بودن تمام فعالیتهای یک مجموعه درمانی نیست.
در حوزه حقوقی نیز باید نوع خدمت و مقررات مربوط بررسی شود. نباید صرفاً بر اساس عنوان حرفه، درباره وضعیت تمام خدمات یک شخص یا مؤسسه نتیجهگیری کرد.
فرض کنید یک کلینیک علاوه بر خدمات درمانی، خدمات دیگری نیز ارائه میکند. اگر واحد مالی تمام درآمدهای مجموعه را بدون تفکیک در یک گروه قرار دهد، ممکن است وضعیت مالیاتی برخی خدمات بهدرستی شناسایی نشود.
راهکار مناسب این است که فهرست خدمات، قراردادها و وضعیت مالیاتی هر فعالیت بررسی شود.
همین اصل درباره مؤسسات حقوقی نیز کاربرد دارد؛ زیرا ماهیت خدمات و ساختار قراردادها در تحلیل مالیاتی اهمیت دارند.
نکته مهم:
معافیت از مالیات بر ارزش افزوده، عدم مشمولیت یک فعالیت و نداشتن تکلیف مربوط به صورتحساب یا ثبت اطلاعات، مفاهیم یکسانی نیستند. هر مورد باید بر اساس قانون و مقررات اجرایی بررسی شود.
۱۵. اشتباهات رایج وکلا و مؤسسات حقوقی در سامانه مؤدیان
برخی اشتباهات میتوانند کنترل مالی دفتر وکالت یا مؤسسه حقوقی را دشوار کنند.
۱۵-۱. ثبت نکردن منظم دریافتها
وقتی مبالغ دریافتی از موکلان بهصورت نامنظم ثبت شوند، تطبیق قراردادها با اطلاعات بانکی دشوار میشود.
۱۵-۲. تفکیک نکردن حقالوکاله از هزینههای پرونده
این اشتباه ممکن است باعث شود ماهیت واقعی برخی مبالغ بهدرستی مشخص نباشد.
۱۵-۳. استفاده بدون ضابطه از حسابهای متعدد
اگر حسابهای مرتبط با فعالیت حرفهای مشخص نباشند، توضیح جریان مالی دشوارتر خواهد شد.
۱۵-۴. فرض معافیت کامل از تکالیف
ماهیت حرفهای خدمات وکالت بهتنهایی دلیل بینیازی از بررسی مقررات سامانه مؤدیان نیست.
۱۵-۵. بیتوجهی به قراردادها
قراردادهای ناقص یا مبهم میتوانند تشخیص رابطه مالی طرفین را دشوار کنند. بهتر است تعهدات مالی، شیوه دریافت حقالزحمه و مسئولیت هر طرف تا حد امکان روشن باشند.
۱۵-۶. تفکیک نکردن امور مالی مؤسسه از شرکا
در مؤسسات حقوقی دارای شخصیت حقوقی، باید درآمدها، هزینهها و تراکنشهای متعلق به مؤسسه از امور مالی شخصی شرکا و مدیران تفکیک شوند.
جهت مشاوره رایگان با کارشناسان مشاور فهیم لطفا کیلیک بفرمایید.
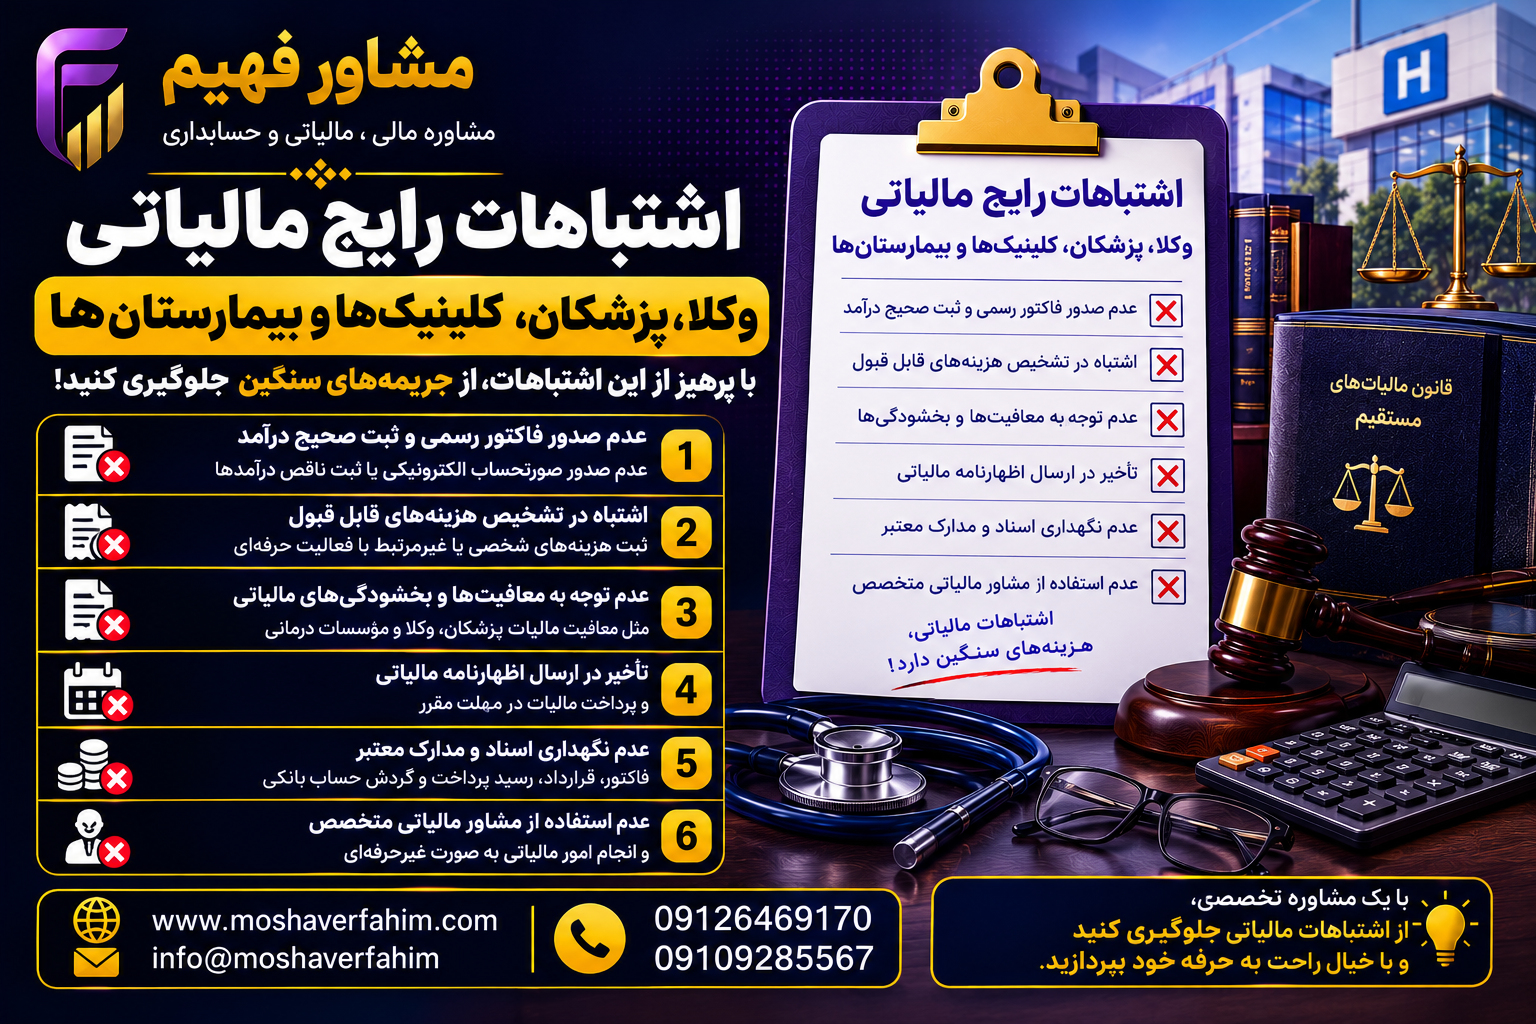
۱۶. اشتباهات رایج پزشکان و دندانپزشکان
در حوزه پزشکی نیز برخی خطاهای اجرایی اهمیت ویژهای دارند:
۱. تصور اینکه کارتخوان تمام تکالیف را انجام میدهد: باید مشخص شود رسید کارتخوان در شرایط مؤدی چه جایگاه قانونی دارد و آیا تکلیف دیگری باقی مانده است.
۲. استفاده از ابزار پرداخت نامرتبط: کارتخوان یا درگاهی که وضعیت آن مشخص نیست، میتواند فرآیند تطبیق اطلاعات را پیچیده کند.
۳. مخلوط کردن درآمد شخصی و درآمد مرکز درمانی: در همکاریهای چندطرفه، باید رابطه مالی پزشک و مرکز بهروشنی مستند باشد.
۴. بیتوجهی به قرارداد همکاری: قرارداد باید مسئولیتهای مالی، نحوه تسویه و ماهیت پرداختها را تا حد امکان روشن کند.
۵. بررسی نکردن وضعیت مالیاتی خدمات مختلف: یک مرکز ممکن است خدمات متنوعی ارائه دهد که از نظر مالیاتی وضعیت یکسانی ندارند.
۶. نگهداری نکردن اسناد هزینه: هزینههای حرفهای باید با اسناد معتبر و مطابق ضوابط قانونی ثبت شوند.
۱۷. اشتباهات رایج کلینیکها و بیمارستانها
در مراکز درمانی بزرگ، خطاها معمولاً فقط به یک شخص محدود نیستند و ممکن است از ناهماهنگی سیستمها ناشی شوند.
از مهمترین موارد میتوان به این موضوعات اشاره کرد:
- نبود ارتباط مناسب بین پذیرش و حسابداری؛
- ثبت ناقص خدمات ارائهشده؛
- نامشخص بودن مسئولیت صدور صورتحساب؛
- تفکیک نکردن درآمد پزشک و مرکز؛
- ناهماهنگی در ثبت پرداخت بیمه و بیمار؛
- ثبت نادرست برگشت وجه یا اصلاح صورتحساب؛
- نبود فرآیند کنترل دورهای اطلاعات؛
- اتکای بیش از حد به گزارش یک نرمافزار بدون تطبیق اسناد.
راهکار این است که مسئولیت هر مرحله مشخص شود و فرآیند ثبت اطلاعات از ابتدا تا انتها مستند باشد. همچنین لازم است گزارشهای پذیرش، صندوق، حسابداری و اطلاعات مالیاتی در دورههای منظم با یکدیگر تطبیق داده شوند.
۱۸. چکلیست اجرایی سامانه مؤدیان برای پزشکان
پیش از نهایی کردن فرآیند مالیاتی، این موارد را بررسی کنید:
- وضعیت پرونده مالیاتی و اطلاعات هویتی؛
- اطلاعات محل فعالیت؛
- حسابهای بانکی مرتبط با فعالیت؛
- وضعیت کارتخوانها و درگاههای پرداخت؛
- نوع خدمات و وضعیت مالیاتی آنها؛
- قراردادهای همکاری با مراکز درمانی؛
- نحوه ثبت درآمد و هزینه؛
- الزامات صدور و ارسال صورتحساب الکترونیکی؛
- نگهداری اسناد مالی؛
- بررسی مغایرتهای بانکی و حسابداری؛
- تکالیف اظهارنامه و سایر گزارشهای قانونی.
این چکلیست یک ابزار اولیه برای شناسایی نقاط قابل بررسی است و بهتنهایی جایگزین تعیین تکالیف قانونی هر پرونده نمیشود.
۱۹. چکلیست سامانه مؤدیان برای وکلا و مؤسسات حقوقی
برای دفاتر وکالت و مؤسسات حقوقی، بررسی موارد زیر پیشنهاد میشود:
- تعیین ساختار فعالیت و وضعیت پرونده مالیاتی؛
- بررسی قراردادهای حقالوکاله و خدمات حقوقی؛
- تفکیک دریافتهای حرفهای از مبالغ مربوط به هزینههای پرونده؛
- بررسی حسابهای بانکی مرتبط؛
- کنترل کارتخوان و درگاههای پرداخت؛
- بررسی الزامات صورتحساب الکترونیکی؛
- ثبت منظم درآمد و هزینه؛
- نگهداری اسناد قراردادها و تسویهها؛
- کنترل اطلاعات حسابداری با مدارک بانکی؛
- بررسی تکالیف مالیاتی کارکنان و سایر تعهدات قانونی.
جهت مشاوره رایگان با کارشناسان مشاور فهیم لطفا کیلیک بفرمایید.
۲۰. چکلیست مدیر مالی کلینیک و بیمارستان
مدیر مالی یک مرکز درمانی بهتر است علاوه بر تکالیف عمومی، موارد زیر را نیز بررسی کند:
- فهرست خدمات ارائهشده؛
- قراردادهای پزشکان و سایر ارائهدهندگان خدمت؛
- نحوه محاسبه سهم پزشک و مرکز؛
- مسئولیت صدور صورتحساب در قراردادها؛
- ارتباط نرمافزار پذیرش با حسابداری؛
- ارتباط صندوق و ابزارهای پرداخت با سیستم مالی؛
- تفکیک پرداخت بیماران و تسویه بیمهها؛
- کنترل برگشت وجه و اصلاحات؛
- بررسی وضعیت مالیات بر ارزش افزوده خدمات؛
- تطبیق دورهای اسناد و اطلاعات سامانه.
۲۱. چگونه سامانه مؤدیان را به فرآیندی قابل کنترل تبدیل کنیم؟
برای بسیاری از مؤدیان، مشکل اصلی آگاهی نداشتن از نام سامانه نیست؛ مشکل این است که نمیدانند چگونه تکالیف را با فرآیند واقعی فعالیت خود هماهنگ کنند.
برای حل این مسئله، بهتر است اجرای سامانه مؤدیان در چند مرحله انجام شود.
۲۱-۱. مرحله اول: شناخت وضعیت موجود
ابتدا باید پرونده مالیاتی، ساختار فعالیت، ابزارهای پرداخت، حسابها و سیستم حسابداری بررسی شوند.
۲۱-۲. مرحله دوم: ترسیم جریان مالی
مشخص کنید درآمد از کجا ایجاد میشود، چه کسی وجه را دریافت میکند و چگونه ثبت میشود.
برای مثال، در یک کلینیک باید روشن باشد بیمار وجه را به چه شخصی میپردازد، درآمد هر خدمت متعلق به چه کسی است و تسویه سهم پزشک چگونه انجام میشود.
۲۱-۳. مرحله سوم: تعیین مسئولیتها
در یک کلینیک، مسئول پذیرش، صندوق، حسابداری و مدیر مالی باید بدانند هرکدام چه وظیفهای دارند.
در یک دفتر وکالت نیز باید مشخص باشد چه کسی قراردادها، دریافتها و اسناد مالی را ثبت و کنترل میکند.
۲۱-۴. مرحله چهارم: بررسی مقررات مربوط
بر اساس نوع مؤدی، مقررات صورتحساب الکترونیکی، معافیتها، تسهیلات و مهلتهای اجرایی بررسی شوند.
۲۱-۵. مرحله پنجم: کنترل و اصلاح
اطلاعات ثبتشده با قراردادها، اسناد حسابداری و گزارشهای پرداخت تطبیق داده شوند. در صورت وجود خطا، اصلاحات باید از مسیر قانونی انجام شوند.
۲۲. نقش مشاور مالیاتی در اجرای سامانه مؤدیان
مشاوره مالیاتی زمانی بیشترین فایده را دارد که به تصمیمگیری و اجرای صحیح کمک کند، نه اینکه صرفاً مجموعهای از مواد قانونی را در اختیار مؤدی قرار دهد.
یک بررسی تخصصی میتواند به پرسشهایی مانند اینها پاسخ دهد:
- وضعیت فعلی پرونده مالیاتی چیست؟
- چه تکالیفی باید انجام شوند؟
- آیا ساختار دریافت وجه با قراردادها سازگار است؟
- چه اسنادی برای توضیح تراکنشها لازم است؟
- آیا فرآیند صدور صورتحساب با مقررات جاری مطابقت دارد؟
- چه نقاطی در سیستم حسابداری نیازمند اصلاح هستند؟
- چگونه میتوان احتمال مغایرتهای قابل اجتناب را کاهش داد؟
البته مسئولیت نهایی اجرای تکالیف قانونی با مؤدی است و خدمات مشاورهای باید متناسب با اطلاعات واقعی پرونده ارائه شوند.
۲۳. چرا مشاور فهیم برای بررسی سامانه مؤدیان؟
انتخاب روش مناسب برای اجرای سامانه مؤدیان، به شناخت فعالیت و مقررات مرتبط نیاز دارد. نسخهای که برای یک پزشک مستقل مناسب است، لزوماً برای یک بیمارستان یا مؤسسه حقوقی مناسب نیست.
رویکرد تخصصی مشاور فهیم در این حوزه بر چند اصل استوار است:
بررسی متناسب با فعالیت: وضعیت وکیل، پزشک، کلینیک و بیمارستان باید بر اساس ساختار واقعی همان فعالیت بررسی شود.
توجه به اسناد: قراردادها، اسناد بانکی و اطلاعات حسابداری در کنار مقررات قانونی اهمیت دارند.
پرهیز از راهکارهای یکسان: راهکار اجرایی باید با نوع فعالیت، وضعیت پرونده و تکالیف لازمالاجرا سازگار باشد.
توجه به تغییرات قانونی: مهلتها، تسهیلات و دستورالعملها باید با توجه به دوره مالیاتی مربوط بررسی شوند.
اگر درباره وضعیت سامانه مؤدیان، صورتحساب الکترونیکی، کارتخوان یا اسناد مالی خود پرسش دارید، میتوانید برای بررسی تخصصی موضوع از خدمات مشاوره مالیاتی مشاور فهیم استفاده کنید.
پیش از آنکه یک مغایرت کوچک به مسئلهای پیچیده تبدیل شود، بهتر است وضعیت پرونده و فرآیند مالی خود را بررسی کنید.
۲۴. منابع قانونی و مراجع پیشنهادی برای بررسی
برای بررسی دقیقتر تکالیف مالیاتی و اطمینان از بهروز بودن اطلاعات، مراجعه به منابع رسمی ضروری است. مهمترین منابع عبارتاند از:
۱. قانون پایانههای فروشگاهی و سامانه مؤدیان، مصوب سال ۱۳۹۸ با اصلاحات بعدی؛
۲. قانون مالیاتهای مستقیم، بهویژه مواد ۹۵ و ۱۶۹ و سایر مواد مرتبط با نوع فعالیت مؤدی؛
۳. قانون مالیات بر ارزش افزوده و مقررات مرتبط با معافیتها و تکالیف ارائهدهندگان خدمات؛
۴. بخشنامهها و دستورالعملهای سازمان امور مالیاتی درباره صورتحساب الکترونیکی، مهلتهای اجرایی و تسهیلات مربوط؛
۵. درگاه ملی خدمات الکترونیک سازمان امور مالیاتی و سامانههای رسمی انتشار مقررات مالیاتی برای بررسی آخرین وضعیت پرونده و مقررات قابل اعمال.
تذکر حقوقی:
این مقاله با هدف اطلاعرسانی عمومی تهیه شده است و جایگزین بررسی پرونده مالیاتی یا مشاوره حقوقی و مالیاتی موردی نیست. مقررات، مهلتها و شرایط معافیتها ممکن است تغییر کنند؛ بنابراین پیش از اقدام اجرایی باید آخرین متن معتبر قانون و بخشنامههای مربوط بررسی شوند.
۲۵. خلاصه مقاله
سامانه مؤدیان یکی از اجزای مهم نظام مالیاتی کشور است و شناخت صحیح تکالیف آن برای وکلا، مؤسسات حقوقی، پزشکان، دندانپزشکان، کلینیکها، درمانگاهها و بیمارستانها اهمیت زیادی دارد.
مهمترین نکات مقاله عبارتاند از:
- تکالیف سامانه مؤدیان برای همه گروههای شغلی یکسان نیست و باید بر اساس نوع فعالیت، ساختار حقوقی و مقررات لازمالاجرا تعیین شود.
- داشتن پرونده مالیاتی یا دستگاه کارتخوان، بهتنهایی به معنای انجام تمام تکالیف صورتحساب الکترونیکی نیست.
- وکلا باید میان حقالوکاله و مبالغ دریافتی برای هزینههای پرونده، با توجه به قراردادها و اسناد واقعی، تفکیک قائل شوند.
- مؤسسات حقوقی باید جریان درآمد و هزینه خود را از امور مالی شخصی شرکا و مدیران تفکیک کنند.
- پزشکان باید وضعیت فعالیت مستقل، قراردادهای همکاری، ابزارهای پرداخت و نحوه دریافت درآمد را بررسی کنند.
- در کلینیکها و بیمارستانها، تعیین مسئولیت صدور صورتحساب و تفکیک درآمد پزشک از مرکز اهمیت ویژهای دارد.
- رسید کارتخوان تنها در شرایط مقرر قانونی میتواند حکم صورتحساب الکترونیکی داشته باشد؛ بنابراین نباید آن را در همه شرایط جایگزین سایر تکالیف دانست.
-
حسابهای بانکی مرتبط با فعالیت اقتصادی باید شناسایی و تراکنشها با اسناد معتبر قابل توضیح باشند.
- مالیات بر ارزش افزوده باید با توجه به نوع خدمت و مقررات مربوط بررسی شود و معافیت یک خدمت را نباید به تمام فعالیتهای یک مجموعه تعمیم داد.
- مواد ۹۵ و ۱۶۹ قانون مالیاتهای مستقیم و مواد مرتبط قانون پایانههای فروشگاهی و سامانه مؤدیان، از جمله ماده ۲۲، در شناخت تکالیف و ضمانت اجراها اهمیت دارند.
- نگهداری اسناد، تطبیق اطلاعات حسابداری و بانکی و کنترل منظم صورتحسابها میتواند احتمال بروز مغایرتها و مشکلات مالیاتی را کاهش دهد.
برای اجرای صحیح سامانه مؤدیان، لازم است وضعیت پرونده مالیاتی، جریان واقعی درآمد، قراردادها، ابزارهای پرداخت و مقررات لازمالاجرا بهصورت یکپارچه بررسی شوند.
۲۶. جمعبندی: سامانه مؤدیان را متناسب با فعالیت خود اجرا کنید
سامانه مؤدیان بخشی از تحول نظام مالیاتی کشور است و شناخت درست آن برای مشاغل حرفهای اهمیت دارد. بااینحال، اجرای صحیح این نظام فقط به ورود اطلاعات در یک سامانه محدود نمیشود؛ بلکه به ثبت صحیح اطلاعات، نگهداری اسناد، شفافیت جریان درآمد و هماهنگی میان حسابداری و تکالیف مالیاتی وابسته است.
برای وکلا و مؤسسات حقوقی،
ثبت صحیح حقالوکاله، تفکیک هزینههای پرونده از درآمد حرفهای، نگهداری قراردادها و مدیریت حسابهای بانکی از موضوعات کلیدی است.
در حوزه پزشکی نیز بررسی وضعیت کارتخوان، صورتحساب الکترونیکی، قراردادهای همکاری و نحوه تفکیک درآمد پزشک از درآمد کلینیک اهمیت ویژهای دارد. بیمارستانها و مراکز درمانی بزرگ نیز به دلیل تنوع خدمات، تعدد ارائهدهندگان خدمت و قراردادهای بیمهای، به فرآیندهای مالی منسجم و قابل کنترل نیاز دارند.
از سوی دیگر،
آشنایی با مواد ۹۵ و ۱۶۹ قانون مالیاتهای مستقیم و مواد مرتبط قانون پایانههای فروشگاهی و سامانه مؤدیان، بهویژه ماده ۲۲، میتواند در شناخت مسئولیتها و پیشگیری از اشتباهات مالیاتی مؤثر باشد. البته استناد به این مواد باید با توجه به اصلاحات قانونی و دستورالعملهای معتبر در دوره مالیاتی مربوط انجام شود.
در مشاور فهیم، هدف از بررسی مسائل مالیاتی، کمک به صاحبان مشاغل برای شناخت دقیقتر تکالیف قانونی و انتخاب راهکارهای متناسب با شرایط واقعی فعالیت آنهاست.
اگر وکیل، پزشک یا مدیر یک مؤسسه حقوقی، کلینیک یا بیمارستان هستید، بررسی تخصصی وضعیت پرونده مالیاتی و فرآیندهای مالی میتواند به شناسایی مغایرتها و کاهش ریسکهای قابل پیشگیری کمک کند.
برای تصمیمگیری مطمئنتر، پیش از اقدام درباره صورتحساب الکترونیکی، معافیتهای مالیاتی یا نحوه ثبت درآمد، شرایط پرونده خود را با مقررات جاری تطبیق دهید و در صورت نیاز از مشاوره تخصصی مالیاتی مشاور فهیم استفاده کنید.
۲۷. سؤالات متداول درباره سامانه مؤدیان وکلا و پزشکان
۲۷-۱. آیا وکلا باید در سامانه مؤدیان صورتحساب الکترونیکی صادر کنند؟
تکلیف دقیق هر وکیل باید با توجه به مقررات لازمالاجرا، نوع فعالیت و وضعیت پرونده مالیاتی او بررسی شود. صرف عنوان شغلی بهتنهایی برای تعیین تمام جزئیات کافی نیست.
۲۷-۲. آیا پزشکان از سامانه مؤدیان معاف هستند؟
نمیتوان درباره تمام پزشکان حکم یکسانی صادر کرد. باید وضعیت مؤدی، نوع فعالیت و شرایط تسهیلات یا معافیتهای قانونی مربوط بررسی شود.
۲۷-۳. آیا رسید کارتخوان پزشک همان صورتحساب الکترونیکی است؟
در برخی شرایط قانونی، رسید کارتخوان یا درگاه پرداخت میتواند حکم صورتحساب الکترونیکی داشته باشد. این تسهیل عمومی و بدون شرط نیست و باید شرایط مقرر برای مؤدی بررسی شود.
۲۷-۴. آیا همه تراکنشهای حساب بانکی پزشک درآمد محسوب میشوند؟
خیر. ماهیت هر تراکنش باید بر اساس اسناد و شواهد بررسی شود. انتقال بین حسابها، وام، قرض و برخی وجوه دریافتی ممکن است ماهیت متفاوتی داشته باشند؛ بااینحال، مؤدی باید بتواند ماهیت تراکنشهای مرتبط را با مدارک مناسب توضیح دهد.
۲۷-۵. هزینه دادرسی که وکیل از موکل دریافت میکند، درآمد وکیل است؟
صرف دریافت وجه برای نتیجهگیری کافی نیست. باید قرارداد، ماهیت مبلغ، اسناد پرداخت و نحوه تسویه بررسی شوند. مستندسازی مبالغ دریافتی برای هزینههای پرونده اهمیت زیادی دارد.
۲۷-۶. آیا مؤسسات حقوقی با وکلای مستقل تکالیف یکسانی دارند؟
لزوماً خیر. ساختار شخصیت حقوقی، قراردادها، نحوه دریافت درآمد و وضعیت پرونده مالیاتی میتوانند بر تکالیف مؤسسه اثر بگذارند. در مؤسسات دارای شخصیت حقوقی، درآمد و هزینههای مؤسسه باید از امور شخصی شرکا و مدیران تفکیک شود.
۲۷-۷. آیا کلینیک باید درآمد هر پزشک را جداگانه ثبت کند؟
اطلاعات درآمد و سهم هر طرف باید به شکلی قابل ردیابی و مستند باشد. مسئولیت صدور صورتحساب و نحوه ثبت نهایی نیز باید با توجه به قراردادها، ساختار فعالیت و مقررات تعیین شود.
۲۷-۸. آیا تمام خدمات بیمارستان از مالیات بر ارزش افزوده معاف هستند؟
نباید چنین فرضی کرد. وضعیت مالیاتی باید بر اساس ماهیت هر خدمت و مقررات مربوط بررسی شود. معافیت برخی خدمات به معنای معافیت تمام درآمدهای بیمارستان نیست.
۲۷-۹. ماده ۲۲ قانون پایانههای فروشگاهی چه اهمیتی دارد؟
این ماده به ضمانت اجراهای برخی تخلفات مرتبط با قانون میپردازد. برای تعیین جریمه احتمالی، باید متن اصلاحی، نوع تخلف، شرایط پرونده و مقررات لازمالاجرا در دوره مربوط بررسی شوند.
۲۷-۱۰. آیا ثبتنام در سامانه مؤدیان جایگزین اظهارنامه مالیاتی است؟
خیر. این دو موضوع کارکرد یکسانی ندارند. مؤدی باید تکالیف مربوط به صورتحساب الکترونیکی، اظهارنامه و سایر تعهدات مالیاتی خود را جداگانه بررسی کند.
۲۷-۱۱. اگر صورتحساب اشتباه صادر شود، چه باید کرد؟
ابتدا باید نوع خطا مشخص شود و سپس از سازوکار اصلاح یا ابطال پیشبینیشده در مقررات و سامانه استفاده شود. روش دقیق به نوع صورتحساب، ماهیت اشتباه و ضوابط اجرایی مربوط بستگی دارد.
۲۷-۱۲. برای شروع بررسی سامانه مؤدیان از کجا باید اقدام کرد؟
بهترین نقطه شروع، بررسی پرونده مالیاتی، ساختار درآمد، حسابهای بانکی، ابزارهای پرداخت و قراردادهای مرتبط است. سپس باید تکالیف قانونی و روش اجرایی متناسب با فعالیت مشخص شود.
۲۷-۱۳. آیا استفاده از نرمافزار حسابداری یا مدیریت کلینیک برای رعایت تکالیف سامانه مؤدیان کافی است؟
خیر، استفاده از نرمافزار بهتنهایی انجام تمام تکالیف قانونی را اثبات نمیکند. لازم است اطلاعات ثبتشده در نرمافزار با قراردادها، اسناد بانکی، صورتحسابها و الزامات سامانه مؤدیان تطبیق داده شود.
۲۷-۱۴. چگونه میتوان ریسک جرائم مالیاتی را کاهش داد؟
با بررسی منظم پرونده مالیاتی، نگهداری اسناد معتبر، کنترل صورتحسابها، تطبیق اطلاعات بانکی و حسابداری و پیگیری مهلتهای قانونی میتوان احتمال بروز بسیاری از خطاهای قابل پیشگیری را کاهش داد. در صورت مشاهده مغایرت، باید روش اصلاح قانونی متناسب با همان وضعیت بررسی شود.
۲۷-۱۵. برای اطلاع از آخرین مقررات سامانه مؤدیان به کجا مراجعه کنیم؟
بهتر است آخرین قوانین، اصلاحیهها، آییننامهها، بخشنامهها و اطلاعیههای اجرایی از طریق درگاهها و منابع رسمی سازمان امور مالیاتی کشور و منابع معتبر انتشار قوانین بررسی شوند. در پروندههای پیچیده نیز استفاده از مشاوره تخصصی مالیاتی میتواند به شناسایی دقیقتر تکالیف کمک کند.
یادداشت پایانی:
این مقاله با هدف اطلاعرسانی عمومی تهیه شده است و جایگزین مشاوره حقوقی یا مالیاتی متناسب با پرونده اشخاص نیست. قوانین، مهلتها و دستورالعملها ممکن است تغییر کنند؛ بنابراین پیش از هر اقدام اجرایی، مقررات معتبر و بهروز و شرایط اختصاصی پرونده خود را بررسی کنید.
