

اظهارنامه اشخاص حقیقی ۱۴۰۵؛ راهنمای جامع تبصره ۱۰۰ و مالیات عملکرد ۱۴۰۴
فهرست مطالب
مقدمه
- اظهارنامه اشخاص حقیقی سال ۱۴۰۵ چیست؟
- اظهارنامه سال ۱۴۰۵ مربوط به کدام عملکرد است؟
- آخرین مهلت اظهارنامه اشخاص حقیقی در سال ۱۴۰۵
- بخشنامه تمدید مهلت اظهارنامه تا ۳۰ آبان
- چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟
- تفاوت اظهارنامه مالیاتی با تبصره ماده ۱۰۰
- تبصره ماده ۱۰۰ چیست؟
- دستورالعمل جدید تبصره ماده ۱۰۰ در سال ۱۴۰۵
- شماره و تاریخ دستورالعمل جدید تبصره ۱۰۰
- سقف فروش برای استفاده از تبصره ماده ۱۰۰
- چه کسانی میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
- آیا استفاده از تبصره ماده ۱۰۰ اجباری است؟
- مالیات مقطوع چگونه تعیین میشود؟
- امکان مقایسه مالیات در فرم تبصره ۱۰۰
- ثبت رقم واقعی فروش در سامانه
- اصلاح الکترونیکی پرداختها و واریزیها
- بخشودگی خودکار جرایم
- خسارات و شرایط جنگی در محاسبات مالیاتی
- بارگذاری تدریجی فرمهای تبصره ۱۰۰
- مالیات صفر در تبصره ماده ۱۰۰
- اظهارنامه پیشفرض چیست؟
- اگر فرم تبصره ۱۰۰ را قبول نکنیم چه میشود؟
- مراحل ارسال اظهارنامه اشخاص حقیقی
- مدارک مورد نیاز برای اظهارنامه
- اشتباهات رایج در ارسال اظهارنامه
- اظهارنامه برای مشاغل مختلف
- نکات مهم پزشکان و صاحبان مشاغل تخصصی
- آیا مالیات تبصره ۱۰۰ قابل تقسیط است؟
- تفاوت فروش، درآمد و سود در اظهارنامه
- نقش مشاور مالیاتی در ارسال اظهارنامه
- جمعبندی
- خلاصه مقاله
- سوالات متداول
۱. اظهارنامه اشخاص حقیقی سال ۱۴۰۵ چیست؟
اظهارنامه مالیاتی اشخاص حقیقی، گزارشی است که صاحب فعالیت اقتصادی اطلاعات مربوط به درآمدها، هزینهها، فروش، خرید و سایر اطلاعات مالی فعالیت خود را در آن به سازمان امور مالیاتی اعلام میکند.
منظور از اظهارنامه اشخاص حقیقی سال ۱۴۰۵ در این مقاله، اظهارنامه مربوط به عملکرد سال ۱۴۰۴ است که تکمیل و ارسال آن در سال ۱۴۰۵ انجام میشود.
بنابراین نباید سال ارسال اظهارنامه را با سال عملکرد اشتباه گرفت.
برای مثال:
عملکرد ۱۴۰۴ ← ارسال اظهارنامه در سال ۱۴۰۵
این موضوع برای صاحبان مشاغل بسیار مهم است؛ زیرا اطلاعات مالی باید مربوط به دوره عملکرد صحیح باشد.
۲. اظهارنامه سال ۱۴۰۵ مربوط به کدام عملکرد است؟
وقتی درباره اظهارنامه اشخاص حقیقی سال ۱۴۰۵ صحبت میکنیم، منظور در این مقطع، تکالیف مالیاتی مربوط به عملکرد سال ۱۴۰۴ است.
یعنی مؤدی باید درآمد و اطلاعات مالی فعالیت خود در سال ۱۴۰۴ را بررسی کند و مطابق مقررات، وضعیت مالیاتی خود را در سال ۱۴۰۵ مشخص کند.
در عمل، مؤدی باید قبل از ارسال اظهارنامه یا پذیرش فرم تبصره ۱۰۰، اطلاعات زیر را بررسی کند:
- میزان فروش سال ۱۴۰۴
- درآمدهای دریافتشده
- خریدها
- هزینههای قابل قبول
- اطلاعات دستگاه کارتخوان
- حسابهای بانکی مرتبط با فعالیت
- اطلاعات ثبتشده در پرونده مالیاتی
- مالیاتهای پرداختشده
- اطلاعات اعلامشده توسط سازمان امور مالیاتی
هرچه این اطلاعات دقیقتر بررسی شود، احتمال بروز اختلاف مالیاتی در آینده کمتر خواهد شد.
۳. آخرین مهلت اظهارنامه اشخاص حقیقی در سال ۱۴۰۵
یکی از مهمترین سوالات مؤدیان این است:
آخرین مهلت ارسال اظهارنامه اشخاص حقیقی سال ۱۴۰۵ چه زمانی است؟
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۴۵ مورخ ۱۴۰۵/۰۶/۱۵، مهلت تسلیم اظهارنامه مالیات بر درآمد صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده ۱۰۰ و پرداخت مالیات مربوط به عملکرد سال ۱۴۰۴ تا ۳۰ آبان ۱۴۰۵ تمدید شده است.
بنابراین مؤدیان واجد شرایط باید تا این تاریخ نسبت به تعیین تکلیف مالیاتی خود اقدام کنند.
این تمدید اهمیت زیادی دارد؛ زیرا مؤدی میتواند تا پایان آبان، اطلاعات خود را بررسی کند و سپس بین اظهارنامه کامل و تبصره ماده ۱۰۰ تصمیم بگیرد.
۴. بخشنامه تمدید مهلت اظهارنامه تا ۳۰ آبان
شماره بخشنامه:
۲۰۰/۱۴۰۵/۴۵
تاریخ:
۱۵ شهریور ۱۴۰۵
موضوع:
تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم و پرداخت مالیات متعلق سال ۱۴۰۴
بر اساس این تمدید، مهلت انجام تکالیف فوق تا ۳۰ آبان ۱۴۰۵ تعیین شده است.
در نتیجه، اگر هنوز اظهارنامه خود را ارسال نکردهاید یا فرم تبصره ۱۰۰ برای شما در سامانه قرار گرفته است، نباید انجام تکلیف را به روزهای پایانی موکول کنید.
۵. چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟
به طور کلی صاحبان مشاغل اشخاص حقیقی که مشمول مقررات مالیات بر درآمد مشاغل هستند باید تکلیف مالیاتی خود را انجام دهند.
این گروه میتواند شامل موارد زیر باشد:
- فروشندگان کالا
- صاحبان فروشگاهها
- پزشکان
- وکلا
- مهندسان
- مشاوران
- فریلنسرها
- ارائهدهندگان خدمات
- صاحبان کارگاهها
- تولیدکنندگان حقیقی
- پیمانکاران حقیقی
- فعالان کسبوکارهای اینترنتی
- صاحبان دفاتر خدماتی
- مشاغل آزاد
البته نحوه انجام تکلیف برای همه این افراد یکسان نیست.
برخی مؤدیان ممکن است مشمول فرم تبصره ماده ۱۰۰ باشند و برخی دیگر باید اظهارنامه مالیاتی ارائه کنند.
برای آشنایی بیشتر با قوانین مالیاتی، اظهارنامه اشخاص حقیقی و آخرین تغییرات مالیاتی، سایر مقالات سایت مشاور فهیم را مطالعه کنید.
در مقالات مشاور فهیم، راهکارهای کاربردی و نکات مهم مالیاتی را برای مدیریت بهتر امور مالیاتی کسبوکار خود دنبال کنید.
برای دریافت مشاوره تخصصی و پاسخ به سؤالات مالیاتی خود، با کارشناسان مشاور فهیم در ارتباط باشید.
۶. تفاوت اظهارنامه مالیاتی با تبصره ماده ۱۰۰
این دو روش را نباید یکی دانست.
اظهارنامه مالیاتی
در اظهارنامه، مؤدی اطلاعات مالی فعالیت خود را اعلام میکند و مالیات بر اساس مقررات قانونی و اطلاعات اظهارشده و قابل رسیدگی محاسبه میشود.
تبصره ماده ۱۰۰
در تبصره ماده ۱۰۰، برای مؤدیان واجد شرایط امکان تعیین مالیات به صورت مقطوع فراهم میشود.
در این حالت، مؤدی به جای طی فرآیند کامل اظهارنامه، در صورت برخورداری از شرایط و پذیرش فرم ارائهشده، مالیات مقطوع تعیینشده را میپذیرد.
بنابراین تبصره ماده ۱۰۰ یک تسهیل مالیاتی است، نه اینکه همه صاحبان مشاغل بدون بررسی بتوانند از آن استفاده کنند.
۷. تبصره ماده ۱۰۰ چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم یکی از مهمترین تسهیلات مالیاتی برای صاحبان مشاغل است.
بر اساس این تبصره، سازمان امور مالیاتی میتواند برخی صاحبان مشاغل را که شرایط مقرر را دارند، از بخشی از تکالیف معمول مالیاتی معاف کند و مالیات آنها را به صورت مقطوع تعیین نماید.
مزیت اصلی این روش، سادهتر شدن فرآیند تعیین مالیات است.
در صورتی که مؤدی شرایط لازم را داشته باشد و فرم مربوطه برای او در سامانه قرار گیرد، میتواند مالیات مقطوع را بررسی و در صورت موافقت، آن را تأیید کند.
۸. دستورالعمل جدید تبصره ماده ۱۰۰ در سال ۱۴۰۵
یکی از مهمترین تغییرات و اخبار مالیاتی آبان ۱۴۰۵، انتشار دستورالعمل جدید مربوط به مالیات مقطوع عملکرد سال ۱۴۰۴ صاحبان مشاغل است.
این دستورالعمل با عنوان:
«دستورالعمل در خصوص مالیات مقطوع عملکرد سال ۱۴۰۴ صاحبان مشاغل در اجرای تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم»
ابلاغ شده است.

برای آشنایی بیشتر با قوانین مالیاتی، اظهارنامه اشخاص حقیقی و آخرین تغییرات مالیاتی، سایر مقالات سایت مشاور فهیم را مطالعه کنید.
در مقالات مشاور فهیم، راهکارهای کاربردی و نکات مهم مالیاتی را برای مدیریت بهتر امور مالیاتی کسبوکار خود دنبال کنید.
برای دریافت مشاوره تخصصی و پاسخ به سؤالات مالیاتی خود، با کارشناسان مشاور فهیم در ارتباط باشید.
۹. شماره و تاریخ دستورالعمل جدید تبصره ۱۰۰
شماره دستورالعمل:
۲۰۰/۱۴۰۵/۶۰
تاریخ:
۲۹ مهر ۱۴۰۵
عنوان:
دستورالعمل در خصوص مالیات مقطوع عملکرد سال ۱۴۰۴ صاحبان مشاغل در اجرای تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم
این دستورالعمل مبنای مهمی برای بررسی فرم مالیات مقطوع عملکرد ۱۴۰۴ در سال ۱۴۰۵ است.
به همین دلیل، مؤدیان نباید اطلاعات منتشرشده مربوط به سالهای گذشته را بدون بررسی به عملکرد ۱۴۰۴ تعمیم دهند.
۱۰. سقف فروش برای استفاده از تبصره ماده ۱۰۰
یکی از پرتکرارترین سوالات مؤدیان درباره تبصره ماده ۱۰۰، سقف فروش است.
.برای عملکرد سال ۱۴۰۴، سقف اعلامشده برای استفاده از این تسهیلات در منابع منتشرکننده دستورالعمل جدید، ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان اعلام شده است
یعنی مؤدیان واجد شرایطی که فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ در محدوده مقرر باشد و فرم تبصره ماده ۱۰۰ برای آنها در سامانه بارگذاری شود، میتوانند وضعیت مالیاتی خود را از طریق این فرم بررسی کنند.
نکته مهم:
صرف پایین بودن فروش به معنی تأیید خودکار تبصره ۱۰۰ برای همه افراد نیست. شرایط پرونده و اطلاعات موجود در سامانه نیز اهمیت دارد.
۱۱. چه کسانی میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
تبصره ماده ۱۰۰ برای صاحبان مشاغلی طراحی شده است که در محدوده شرایط تعیینشده قرار دارند.
از جمله میتوان به موارد زیر اشاره کرد:
- صاحبان مشاغل حقیقی
- برخی فعالیتهای انفرادی
- برخی فعالیتهای مشارکتی
- مؤدیانی که اطلاعات لازم آنها در سامانه سازمان موجود است
- مؤدیانی که فرم مالیات مقطوع برای آنها بارگذاری شده است
در مورد پروندههای مشارکتی باید شرایط همان سال و دستورالعمل جاری با دقت بررسی شود و نباید صرفاً بر اساس رویه سالهای قبل تصمیم گرفت.
۱۲. آیا استفاده از تبصره ماده ۱۰۰ اجباری است؟
خیر.
یکی از مهمترین نکات برای مؤدیان این است که تبصره ماده ۱۰۰ یک انتخاب مالیاتی است.
اگر فرم مالیات مقطوع برای مؤدی ارائه شده باشد، او باید مبلغ پیشنهادی و اطلاعات مبنای محاسبه را بررسی کند.
اگر مالیات مقطوع برای او مناسب باشد، میتواند آن را تأیید کند.
اما اگر مالیات مقطوع پیشنهادی را مناسب نداند، باید در مهلت مقرر نسبت به ارسال اظهارنامه مالیاتی اقدام کند.
پس نباید تصور کرد:
«فرم تبصره ۱۰۰ آمده، پس حتماً باید آن را قبول کنم.»
تصمیم درست، تصمیمی است که بعد از مقایسه اطلاعات واقعی فعالیت با مبلغ مالیات پیشنهادی گرفته شود.
۱۳. مالیات مقطوع چگونه تعیین میشود؟
مالیات مقطوع توسط سازمان امور مالیاتی بر اساس اطلاعات موجود و ضوابط مربوط به عملکرد موردنظر تعیین میشود.
اطلاعاتی مانند:
- فروش ثبتشده
- اطلاعات کارتخوان
- اطلاعات معاملات
- اطلاعات حسابها
- اطلاعات پرونده
- سوابق مالیاتی
- نوع فعالیت
- سایر دادههای در دسترس سازمان
میتواند در فرآیند تعیین مالیات نقش داشته باشد.
به همین دلیل، مؤدی باید فرم ارائهشده در سامانه را با اطلاعات واقعی فعالیت خود مقایسه کند.
۱۴. امکان مقایسه مالیات در فرم تبصره ۱۰۰
یکی از نکات مهمی که در فرآیند جدید مورد توجه قرار گرفته، امکان مقایسه مالیات مقطوع با محاسبات قانونی است.
این قابلیت به مؤدی کمک میکند قبل از پذیرش فرم، صرفاً به مبلغ نهایی نگاه نکند.
مؤدی میتواند بررسی کند که مالیات مقطوع پیشنهادی در مقایسه با مالیاتی که بر اساس محاسبات قانونی و اطلاعات فعالیت به دست میآید، چه وضعیتی دارد.
این مقایسه اهمیت زیادی دارد.
برای مثال، فرض کنید مالیات مقطوع پیشنهادی برای یک مؤدی ۸۰ میلیون تومان باشد.
مؤدی نباید فقط بگوید:
«۸۰ میلیون تومان مبلغ زیادی نیست؛ پس قبول میکنم.»
بهتر است ابتدا بررسی کند که اگر اظهارنامه واقعی ارسال شود، مالیات احتمالی بر اساس درآمد مشمول مالیات، معافیتها، هزینههای قابل قبول و نرخهای قانونی چقدر خواهد بود.
در چنین شرایطی، مقایسه مالیات قبل از تأیید تبصره ۱۰۰ میتواند از تصمیم اشتباه جلوگیری کند.
۱۵. ثبت رقم واقعی فروش در سامانه
یکی دیگر از نکات مهم عملکرد ۱۴۰۴، امکان توجه به فروش واقعی مؤدی است.
اگر رقم فروش ثبتشده در اطلاعات سازمان با فروش واقعی مؤدی تفاوت داشته باشد، مؤدی نباید بدون بررسی همان رقم را بپذیرد.
در صورت وجود امکان اصلاح، مؤدی باید اطلاعات واقعی فعالیت خود را در سامانه وارد کند.
این موضوع بهخصوص برای کسبوکارهایی اهمیت دارد که بخشی از اطلاعات فروش آنها به دلیل تراکنشهای بانکی، کارتخوان، حسابهای متصل یا سایر دادهها با واقعیت فعالیت متفاوت شده است.
اصل مهم این است:
اطلاعات مالیاتی باید با واقعیت فعالیت اقتصادی مؤدی هماهنگ باشد.
۱۶. اصلاح الکترونیکی پرداختها و واریزیها
یکی از موضوعاتی که در فرآیند جدید برای مؤدیان اهمیت دارد، امکان بررسی و تعدیل برخی اطلاعات پرداختی، چکهای انتقالی و واریزیها در سامانه است.
گاهی تمام واریزیهای یک حساب بانکی، درآمد شغلی صاحب حساب نیست.
برای مثال:
- انتقال وجه بین حسابهای شخصی
- دریافت وجه از طرف شخص دیگر
- وام
- برگشت وجه
- جابهجایی سرمایه
- وصول چک
- انتقال وجه مربوط به شرکا
ممکن است در گردش حساب دیده شود، اما لزوماً درآمد واقعی شغلی محسوب نمیشود.
بنابراین مؤدی باید اطلاعات ارائهشده را بررسی کند و در صورت وجود امکان اصلاح الکترونیکی، اطلاعات غیرواقعی یا غیرمرتبط را مطابق مقررات تعدیل کند.
۱۷. بخشودگی خودکار جرایم
یکی دیگر از نکات قابل توجه در فرآیند جدید، موضوع بخشودگی جرایم مالیاتی است.
مطابق اطلاعات منتشرشده درباره دستورالعمل عملکرد ۱۴۰۴، بخشودگی جرایم در چارچوب ضوابط دستورالعمل پیشبینی شده است.
بنابراین مؤدی باید شرایط پرونده خود را بررسی کند و تصور نکند که تمام جرایم بدون هیچ شرطی بخشیده میشوند.
بخشودگی جرایم تابع مقررات، شرایط و حدود تعیینشده است.
۱۸. خسارات و شرایط جنگی در محاسبات مالیاتی
از دیگر موضوعات مطرحشده برای عملکرد سال ۱۴۰۴، نحوه لحاظ کردن خسارات ناشی از شرایط جنگی است.
در فرآیند جدید، برای مؤدیان واجد شرایط، تعدیلات مرتبط با خسارات جنگی در چارچوب ضوابط مربوطه در محاسبات لحاظ میشود.
همچنین اطلاعرسانی درباره این موضوع از طریق پیامک انجام میشود و برای بهرهمندی از تعدیلات مربوط به خسارات جنگی، مراجعه حضوری برای همه مؤدیان ضروری نیست.
بنابراین اگر مؤدی تصور میکند فعالیت اقتصادی او از این شرایط متأثر شده است، بهتر است اطلاعات پرونده و فرم مالیاتی خود را با دقت بررسی کند.
۱۹. بارگذاری تدریجی فرمهای تبصره ۱۰۰
یکی از موضوعات مهم آبان ۱۴۰۵ این است که فرمهای تبصره ماده ۱۰۰ لزوماً برای همه مؤدیان در یک لحظه بارگذاری نمیشوند.
بر اساس اطلاعرسانی انجامشده، بارگذاری فرمها به صورت تدریجی انجام میشود و فرآیند بارگذاری تا نیمه آبان ادامه دارد.
بنابراین اگر مؤدی در روزهای ابتدایی آبان فرم خود را مشاهده نکرد، لزوماً به معنای خارج بودن او از فرآیند نیست.
بهتر است درگاه خدمات الکترونیکی مالیاتی به نشانی:
my.tax.gov.ir
را بررسی کند.
۲۰. مالیات صفر در تبصره ماده ۱۰۰
ممکن است پس از محاسبات، مالیات مقطوع برخی مؤدیان صفر باشد.
در چنین شرایطی، طبق اطلاعرسانی انجامشده، مؤدیانی که مالیات مقطوع آنها صفر محاسبه شده است، طبق ضوابط مربوطه نیازی به اقدام برای تأیید فرم با مبلغ صفر ندارند.
البته توصیه میشود مؤدی وضعیت پرونده خود را در سامانه بررسی کند و صرفاً بر اساس یک پیام یا شنیده، تکلیف مالیاتی خود را رها نکند.
۲۱. اظهارنامه پیشفرض چیست؟
برای برخی مؤدیان که در چارچوب شرایط تعیینشده قرار نمیگیرند یا اطلاعات آنها به گونهای است که فرم مالیات مقطوع برایشان مناسب نیست، ممکن است اظهارنامه پیشفرض در سامانه ایجاد شود.
این اظهارنامه به معنی پایان مسئولیت مؤدی نیست.
مؤدی باید اطلاعات آن را بررسی کند و در صورت نیاز، اصلاحات لازم را انجام دهد.
اشتباه رایج این است که شخص تصور کند چون اظهارنامه پیشفرض در سامانه قرار گرفته، دیگر نیازی به بررسی ندارد.
در حالی که مسئولیت صحت اطلاعات اظهارشده همچنان اهمیت دارد.
۲۲. اگر فرم تبصره ۱۰۰ را قبول نکنیم چه میشود؟
اگر مؤدی فرم تبصره ماده ۱۰۰ را مناسب نداند، میتواند در مهلت قانونی به جای پذیرش مالیات مقطوع، اظهارنامه مالیاتی خود را ارسال کند.
برای عملکرد سال ۱۴۰۴، با توجه به تمدید انجامشده، مهلت نهایی در این مرحله ۳۰ آبان ۱۴۰۵ است.
بنابراین مؤدی باید قبل از پایان مهلت تصمیم بگیرد.
بدترین تصمیم این است که:
نه تبصره ۱۰۰ را بررسی کنیم و نه اظهارنامه ارسال کنیم.
عدم اقدام میتواند پیامدهای مالیاتی داشته باشد.
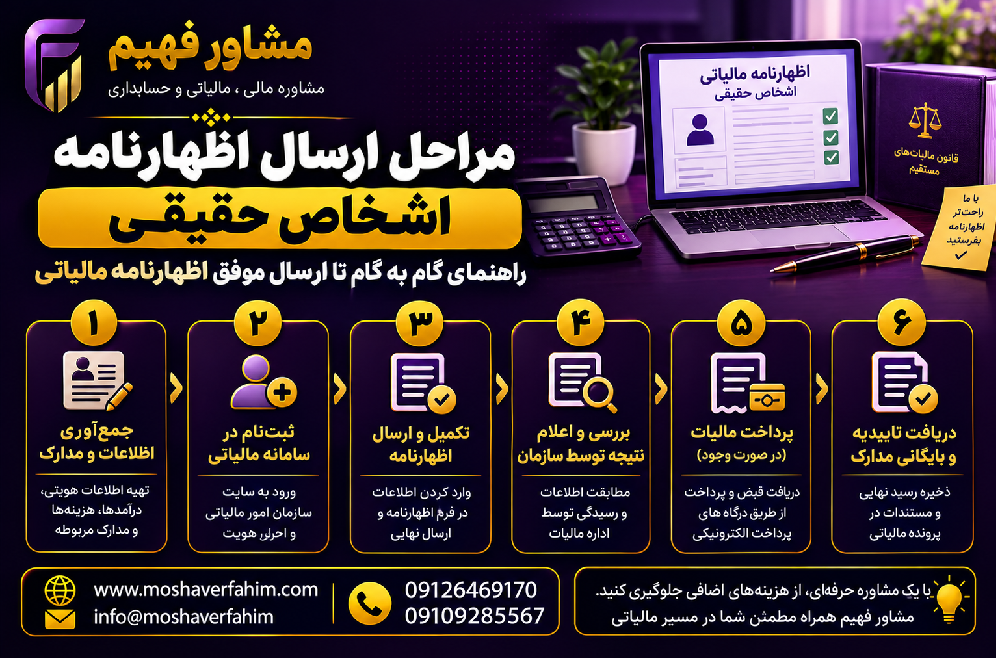
۲۳. مراحل ارسال اظهارنامه اشخاص حقیقی
برای ارسال اظهارنامه عملکرد ۱۴۰۴ در سال ۱۴۰۵، مراحل کلی به شکل زیر است:
مرحله اول: ورود به سامانه
وارد درگاه خدمات الکترونیکی سازمان امور مالیاتی شوید.
دوم: انتخاب پرونده
پرونده مالیاتی مرتبط با فعالیت خود را انتخاب کنید.
مرحله سوم: بررسی اظهارنامه یا فرم تبصره ۱۰۰
ببینید برای پرونده شما کدام گزینه فعال شده است.
چهارم: بررسی اطلاعات
فروش، درآمد، پرداختها و سایر اطلاعات را بررسی کنید.
مرحله پنجم: مقایسه مالیاتی
اگر فرم تبصره ۱۰۰ برای شما ارائه شده، مبلغ مالیات مقطوع را با محاسبات قانونی مقایسه کنید.
ششم: انتخاب مسیر
در صورت مناسب بودن، تبصره ۱۰۰ را تأیید کنید.
در غیر این صورت، اظهارنامه مالیاتی را تکمیل کنید.
مرحله هفتم: پرداخت مالیات
در صورت وجود مالیات، پرداخت را طبق مهلت و شرایط اعلامشده انجام دهید.
برای آشنایی بیشتر با قوانین مالیاتی، اظهارنامه اشخاص حقیقی و آخرین تغییرات مالیاتی، سایر مقالات سایت مشاور فهیم را مطالعه کنید.
در مقالات مشاور فهیم، راهکارهای کاربردی و نکات مهم مالیاتی را برای مدیریت بهتر امور مالیاتی کسبوکار خود دنبال کنید.
برای دریافت مشاوره تخصصی و پاسخ به سؤالات مالیاتی خود، با کارشناسان مشاور فهیم در ارتباط باشید.
۲۴. مدارک مورد نیاز برای اظهارنامه
برای تکمیل دقیق اظهارنامه بهتر است مؤدی اطلاعات مالی سال ۱۴۰۴ را از قبل آماده کند.
مهمترین اطلاعات شامل موارد زیر است:
- گزارش فروش
- فاکتورها
- اطلاعات خرید
- هزینههای فعالیت
- اجاره
- حقوق و دستمزد
- بیمه
- قبوض و هزینههای مرتبط با فعالیت
- اطلاعات حسابهای بانکی مرتبط
- اطلاعات دستگاههای کارتخوان
- اطلاعات درگاههای پرداخت
- قراردادها
- اسناد مربوط به داراییهای کسبوکار
- مالیاتهای پرداختشده
تهیه این اطلاعات قبل از شروع کار، خطای اظهارنامه را کاهش میدهد.
۲۵. اشتباهات رایج در ارسال اظهارنامه
بسیاری از مشکلات مالیاتی نه به دلیل پیچیدگی قانون، بلکه به دلیل اشتباه مؤدی در وارد کردن اطلاعات ایجاد میشوند.
اشتباه اول: اشتباه گرفتن سال عملکرد
عملکرد ۱۴۰۴ با اظهارنامه سال ۱۴۰۵ مرتبط است.
دوم: پذیرش فوری تبصره ۱۰۰
قبل از تأیید مالیات مقطوع باید آن را با وضعیت واقعی فعالیت مقایسه کرد.
اشتباه سوم: بیتوجهی به فروش واقعی
اگر فروش واقعی با رقم ثبتشده تفاوت دارد، باید موضوع بررسی شود.
چهارم: نادیده گرفتن تراکنشهای بانکی
تمام واریزیها الزاماً درآمد شغلی نیستند.
پنجم: ارسال در روز آخر
اختلال سامانه یا کمبود زمان میتواند مشکل ایجاد کند.
اشتباه ششم: نگهداری نکردن اسناد
حتی در صورت استفاده از تسهیلات مالیاتی، بهتر است اسناد مرتبط با فعالیت اقتصادی به شکل منظم نگهداری شوند.
۲۶. اظهارنامه برای مشاغل مختلف
نحوه محاسبه مالیات برای همه مشاغل یکسان نیست.
برای مثال، شرایط یک پزشک با یک فروشگاه، پیمانکار، مشاور، تولیدکننده یا فعال اینترنتی متفاوت است.
نوع فعالیت میتواند در تحلیل مالیاتی اهمیت داشته باشد.
بنابراین یک نسخه عمومی برای همه مؤدیان نمیتواند جایگزین بررسی تخصصی پرونده شود.
۲۷. نکات مهم پزشکان و صاحبان مشاغل تخصصی
پزشکان و برخی صاحبان مشاغل تخصصی نیز باید وضعیت تبصره ماده ۱۰۰ و اظهارنامه عملکرد خود را بررسی کنند.
یکی از نکات قابل توجه در فرآیند جدید، امکان استفاده برخی پزشکان واجد شرایط از تسهیلات تبصره ماده ۱۰۰ است.
اما این موضوع به معنای معافیت پزشکان از مالیات نیست.
در واقع، اگر شرایط مقرر وجود داشته باشد، ممکن است روش تعیین مالیات سادهتر شود.
۲۸. آیا مالیات تبصره ماده ۱۰۰ قابل تقسیط است؟
در خصوص پرداخت مالیات عملکرد ۱۴۰۴، امکان تقسیط مالیات در چارچوب ضوابط اعلامشده وجود دارد.
در منابع منتشرشده درباره دستورالعمل جدید، برای پرداخت مالیات مقطوع، بسته به شرایط، امکان تقسیط پیشبینی شده است.
بنابراین مؤدیانی که توانایی پرداخت یکجای مالیات را ندارند باید گزینههای پرداخت و شرایط تقسیط نمایشدادهشده در سامانه را بررسی کنند.
نکته مهم این است که شرایط تقسیط ممکن است به نوع پرداخت و وضعیت پرونده وابسته باشد.
۲۹. تفاوت فروش، درآمد و سود در اظهارنامه
یکی از مهمترین مفاهیم مالیاتی، تفاوت میان فروش، درآمد و سود است.
فروش، مبلغ حاصل از فروش کالا یا ارائه خدمات است.
اما سود لزوماً برابر با فروش نیست.
برای مثال:
اگر یک فروشگاه در سال ۱۴۰۴ مبلغ ۵ میلیارد تومان فروش داشته باشد، نمیتوان گفت سود آن نیز ۵ میلیارد تومان بوده است.
زیرا ممکن است برای خرید کالا، اجاره، حقوق، بیمه، حملونقل و سایر هزینههای قابل قبول مبالغی پرداخت شده باشد.
بنابراین هنگام تصمیمگیری میان اظهارنامه و تبصره ۱۰۰، نباید تنها به عدد فروش نگاه کرد.
۳۰. چرا بررسی قبل از تأیید تبصره ۱۰۰ اهمیت دارد؟
تبصره ماده ۱۰۰ برای بسیاری از صاحبان مشاغل، فرآیند مالیاتی را ساده میکند.
اما «سادهتر بودن» الزاماً به معنای «بهتر بودن برای همه» نیست.
برای یک مؤدی، مالیات مقطوع ممکن است بسیار مناسب باشد.
برای مؤدی دیگر، به دلیل هزینههای قابل قبول، کاهش درآمد، شرایط خاص فعالیت یا اطلاعات نادرست ثبتشده، اظهارنامه واقعی میتواند گزینه مناسبتری باشد.
به همین دلیل، قبل از تأیید فرم باید این سوال را مطرح کرد:
مالیات مقطوع پیشنهادی در مقایسه با مالیات واقعی و قانونی فعالیت من چگونه است؟
۳۱. مشاور مالیاتی چه کمکی میکند؟
بررسی اظهارنامه و تبصره ماده ۱۰۰ فقط وارد کردن چند عدد در سامانه نیست.
یک مشاور مالیاتی میتواند پیش از تصمیم نهایی موارد زیر را بررسی کند:
- وضعیت پرونده مالیاتی
- نوع فعالیت
- فروش واقعی
- اطلاعات کارتخوان
- حسابهای بانکی
- هزینههای قابل قبول
- مالیات مقطوع پیشنهادی
- سوابق مالیاتی
- جرایم
- امکان بخشودگی
- امکان تقسیط
- ریسکهای احتمالی رسیدگی
در نتیجه، هدف مشاوره مالیاتی فقط «ارسال اظهارنامه» نیست؛ بلکه انتخاب مسیر مالیاتی مناسب است.
۳۲. نکات مهم آبان ۱۴۰۵ برای مؤدیان
اگر در آبان ۱۴۰۵ هنوز تکلیف مالیاتی عملکرد ۱۴۰۴ خود را انجام ندادهاید، این موارد را در اولویت قرار دهید:
۱. سامانه مالیاتی را بررسی کنید
فرم یا اظهارنامه مربوط به پرونده خود را مشاهده کنید.
۲. مبلغ فروش را کنترل کنید
اطمینان حاصل کنید اطلاعات فروش با واقعیت فعالیت شما هماهنگ است.
۳. تبصره ۱۰۰ را سریع قبول نکنید
ابتدا مبلغ پیشنهادی را تحلیل کنید.
۴. اطلاعات بانکی را بررسی کنید
هر واریزی را به عنوان درآمد شغلی در نظر نگیرید.
۵. جرایم و بخشودگیها را بررسی کنید
اگر مشمول بخشودگی هستید، شرایط آن را بررسی کنید.
۶. تا ۳۰ آبان تصمیم بگیرید
مهلت تمدیدشده را جدی بگیرید.
۷. رسید و مستندات را نگهداری کنید
پس از ارسال یا تأیید، مدارک مربوط به فرآیند را نگهداری کنید.
۳۳. آیا عدم مشاهده فرم تبصره ۱۰۰ به معنی عدم مشمولیت است؟
خیر، لزوماً چنین نتیجهای نمیتوان گرفت.
فرمهای تبصره ماده ۱۰۰ برای عملکرد ۱۴۰۴ به صورت تدریجی در سامانه بارگذاری شدهاند.
بنابراین ممکن است مؤدی در یک مقطع فرم را مشاهده نکند و در روزهای بعد فرم برای او فعال شود.
همچنین امکان دارد بر اساس اطلاعات پرونده، فرم تبصره ۱۰۰ برای مؤدی ارائه نشود.
در هر دو حالت، مؤدی باید وضعیت پرونده را بررسی کند و تکلیف قانونی خود را در مهلت مقرر انجام دهد.
۳۴. اگر فروش واقعی بیشتر از فروش ثبتشده باشد چه کنیم؟
این موضوع بسیار مهم است.
فرض کنید سازمان در فرم مالیات مقطوع، فروش مؤدی را ۴ میلیارد تومان نشان داده است، اما فروش واقعی او ۵ میلیارد تومان بوده است.
مؤدی نباید صرفاً برای کاهش مالیات، رقم ۴ میلیارد تومان را تأیید کند.
اگر امکان درج یا اصلاح فروش واقعی در سامانه وجود دارد، باید اطلاعات واقعی مطابق مقررات ثبت شود.
اظهار اطلاعات نادرست میتواند در آینده برای مؤدی مشکل ایجاد کند.
۳۵. آیا همه واریزیهای حساب بانکی درآمد محسوب میشوند؟
خیر.
از نظر تحلیلی باید بین «گردش حساب» و «درآمد شغلی» تفاوت قائل شد.
برای نمونه، انتقال وجه بین حسابهای متعلق به خود شخص، دریافت وام یا برخی وجوه غیر درآمدی، لزوماً درآمد حاصل از فعالیت اقتصادی نیستند.
به همین دلیل، مؤدی باید منشأ تراکنشهای مهم را مشخص و اسناد مربوط به آنها را نگهداری کند.
۳۶. چرا نباید ارسال اظهارنامه را به روزهای آخر موکول کرد؟
روزهای پایانی مهلت معمولاً شلوغترین زمان برای سامانههای مالیاتی است.
از طرف دیگر، اگر اطلاعات فروش یا هزینههای مؤدی نیاز به اصلاح داشته باشد، انجام این کار در آخرین روز میتواند استرس و ریسک اشتباه را افزایش دهد.
بهتر است مؤدی:
بررسی → مقایسه → تصمیمگیری → ارسال → پرداخت
را قبل از روز آخر انجام دهد.
۳۷. اظهارنامه اشخاص حقیقی ۱۴۰۵؛ اظهارنامه یا تبصره ۱۰۰؟
برای انتخاب بین این دو مسیر، یک قاعده ساده وجود دارد:
اگر فرم تبصره ۱۰۰ برای شما فعال شده است، ابتدا مبلغ مالیات و اطلاعات مبنای آن را بررسی کنید.
سپس آن را با محاسبات مالیاتی واقعی فعالیت خود مقایسه کنید.
اگر تبصره ۱۰۰ برای شما مناسب است، میتواند فرآیند را سادهتر کند.
اگر مبلغ پیشنهادی با وضعیت واقعی فعالیت شما تناسب ندارد، ارسال اظهارنامه میتواند گزینه مناسبتری باشد.
۳۸. جمعبندی مقاله
اظهارنامه اشخاص حقیقی سال ۱۴۰۵ در واقع به تکالیف مالیاتی عملکرد سال ۱۴۰۴ مربوط میشود و برای صاحبان مشاغل اهمیت زیادی دارد.
با توجه به تمدید مهلت، مؤدیان باید تا ۳۰ آبان ۱۴۰۵ وضعیت اظهارنامه یا فرم تبصره ماده ۱۰۰ خود را مشخص کنند.
در کنار اظهارنامه، تبصره ماده ۱۰۰ یکی از مهمترین گزینههای پیش روی صاحبان مشاغل واجد شرایط است.
برای عملکرد سال ۱۴۰۴، دستورالعمل جدید تبصره ماده ۱۰۰ با شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵ منتشر شده است.
همچنین سقف فروش اعلامشده برای بهرهمندی از تسهیلات تبصره ماده ۱۰۰ در عملکرد ۱۴۰۴، ۷۲۰ میلیارد ریال معادل ۷۲ میلیارد تومان است.
با این حال، پایین بودن فروش به تنهایی برای تصمیمگیری کافی نیست.
مؤدی باید اطلاعات فروش، پرداختها، واریزیها، وضعیت پرونده و مبلغ مالیات پیشنهادی را بررسی کند.
از نکات قابل توجه فرآیند جدید نیز میتوان به امکان مقایسه مالیات مقطوع با محاسبات قانونی، ثبت رقم واقعی فروش، اصلاح برخی اطلاعات پرداختی، بخشودگی جرایم طبق ضوابط، بارگذاری تدریجی فرمها و پیشبینی سازوکار مربوط به خسارات جنگی اشاره کرد.
بنابراین بهترین تصمیم مالیاتی، تصمیمی نیست که صرفاً سریعتر باشد؛ بلکه تصمیمی است که با واقعیت اقتصادی فعالیت مؤدی و مقررات مالیاتی همان سال مطابقت داشته باشد.
اگر درباره انتخاب بین اظهارنامه و تبصره ۱۰۰ تردید دارید، بررسی پرونده توسط متخصص مالیاتی میتواند پیش از ثبت نهایی اطلاعات، از بسیاری از اشتباهات و هزینههای احتمالی جلوگیری کند.
۳۹. خلاصه مقاله
اگر بخواهیم کل مقاله را در چند نکته خلاصه کنیم:
- اظهارنامه اشخاص حقیقی سال ۱۴۰۵ مربوط به عملکرد سال ۱۴۰۴ است.
- مهلت اظهارنامه و فرم تبصره ۱۰۰ عملکرد ۱۴۰۴ تا ۳۰ آبان ۱۴۰۵ تمدید شده است.
- شماره بخشنامه تمدید مهلت ۲۰۰/۱۴۰۵/۴۵ مورخ ۱۵ شهریور ۱۴۰۵ است.
-
دستورالعمل جدید مالیات مقطوع عملکرد ۱۴۰۴ با شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵ صادر شده است.
- سقف فروش اعلامشده برای تبصره ماده ۱۰۰ عملکرد ۱۴۰۴، ۷۲۰ میلیارد ریال یا ۷۲ میلیارد تومان است.
- استفاده از تبصره ماده ۱۰۰ برای مؤدی واجد شرایط، جایگزینی برای ارسال اظهارنامه کامل است.
- قبل از تأیید مالیات مقطوع، مبلغ پیشنهادی را با محاسبات قانونی مقایسه کنید.
- اگر فروش ثبتشده با فروش واقعی تفاوت دارد، اطلاعات را بررسی و در صورت فراهم بودن امکان سامانه، اصلاح کنید.
- همه واریزیهای بانکی الزاماً درآمد شغلی نیستند.
-
فرمهای تبصره ۱۰۰ به صورت تدریجی بارگذاری شدهاند.
- مالیات صفر نیز باید از منظر وضعیت پرونده در سامانه بررسی شود.
- اگر تبصره ۱۰۰ را مناسب نمیدانید، در مهلت مقرر اظهارنامه کامل ارسال کنید.
- تصمیمگیری بدون بررسی اطلاعات مالی میتواند ریسک مالیاتی ایجاد کند.
۴۰. سوالات متداول درباره اظهارنامه اشخاص حقیقی و تبصره ۱۰۰ در سال ۱۴۰۵
۱. اظهارنامه اشخاص حقیقی سال ۱۴۰۵ مربوط به چه سالی است؟
اظهارنامهای که در سال ۱۴۰۵ ارسال میشود، در این موضوع مربوط به عملکرد سال ۱۴۰۴ است.
۲. آخرین مهلت ارسال اظهارنامه عملکرد ۱۴۰۴ چه زمانی است؟
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۴۵، مهلت انجام این تکلیف تا ۳۰ آبان ۱۴۰۵ تمدید شده است.
۳. تبصره ماده ۱۰۰ چیست؟
تبصره ماده ۱۰۰ یک تسهیل قانونی برای برخی صاحبان مشاغل واجد شرایط است که به آنها اجازه میدهد به جای فرآیند معمول اظهارنامه، از مالیات مقطوع استفاده کنند.
۴. سقف تبصره ۱۰۰ برای عملکرد ۱۴۰۴ چقدر است؟
سقف فروش اعلامشده ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان است.
۵. شماره دستورالعمل جدید تبصره ۱۰۰ چیست؟
شماره دستورالعمل جدید ۲۰۰/۱۴۰۵/۶۰ و تاریخ آن ۲۹ مهر ۱۴۰۵ است.
۶. آیا تبصره ماده ۱۰۰ اجباری است؟
خیر. مؤدی واجد شرایط میتواند مالیات مقطوع را بررسی کند و در صورت مناسب نبودن، در مهلت مقرر اظهارنامه مالیاتی ارسال کند.
۷. آیا میتوان مالیات تبصره ۱۰۰ را با مالیات واقعی مقایسه کرد؟
بله. یکی از قابلیتهای مهم فرآیند جدید، امکان مقایسه مالیات مقطوع با محاسبات قانونی است.
۸. اگر فروش واقعی من بیشتر از رقم سامانه باشد چه کنم؟
فروش واقعی را بررسی کنید و در صورت وجود امکان اصلاح در سامانه، رقم واقعی را مطابق مقررات ثبت کنید.
۹. آیا همه واریزیهای حساب بانکی درآمد هستند؟
خیر. باید ماهیت و منشأ واریزیها بررسی شود. برخی انتقالات و وجوه غیر درآمدی ممکن است در گردش حساب دیده شوند.
۱۰. اگر فرم تبصره ۱۰۰ برای من نمایش داده نشود چه کنم؟
با توجه به بارگذاری تدریجی فرمها، ابتدا درگاه مالیاتی را در زمانهای مختلف بررسی کنید. اگر فرم فعال نشد، وضعیت پرونده و تکلیف اظهارنامه را بررسی کنید.
۱۱. آیا مالیات صفر نیاز به تأیید دارد؟
طبق اطلاعرسانی انجامشده، مؤدیانی که مالیات مقطوع آنها صفر محاسبه شده است، طبق ضوابط مربوطه نیازی به تأیید فرم با مبلغ صفر ندارند.
۱۲. آیا مالیات تبصره ۱۰۰ قسطی میشود؟
برای عملکرد ۱۴۰۴ امکان تقسیط در چارچوب شرایط و ضوابط مربوط پیشبینی شده است. جزئیات پرداخت باید از اطلاعات پرونده و سامانه مالیاتی بررسی شود.
۱۳. آیا پزشکان میتوانند از تبصره ۱۰۰ استفاده کنند؟
برخی پزشکان واجد شرایط میتوانند از تسهیلات تبصره ماده ۱۰۰ استفاده کنند؛ بنابراین پزشکان نیز باید وضعیت پرونده خود را بررسی کنند.
۱۴. آیا استفاده از تبصره ۱۰۰ به معنی معافیت از مالیات است؟
خیر. تبصره ۱۰۰ روش تعیین مالیات مقطوع و سادهتر شدن برخی تکالیف است و به معنی معافیت عمومی از مالیات نیست.
۱۵. اگر تبصره ۱۰۰ را نپذیرم، چه کار کنم؟
در صورت عدم پذیرش فرم، باید در مهلت مقرر اظهارنامه مالیاتی عملکرد خود را تکمیل و ارسال کنید.
۱۶. آیا سازمان برای برخی مؤدیان اظهارنامه پیشفرض ایجاد میکند؟
بله، برای برخی مؤدیان در چارچوب دستورالعملهای مربوط، اظهارنامه پیشفرض در سامانه ایجاد میشود.
۱۷. آیا اظهارنامه پیشفرض را باید بررسی کرد؟
بله. مؤدی نباید صرفاً به دلیل ایجاد اظهارنامه پیشفرض، اطلاعات آن را بدون بررسی تأیید کند.
۱۸. آیا بخشودگی جرایم در فرآیند جدید وجود دارد؟
بخشودگی جرایم طبق ضوابط و شرایط دستورالعملهای مربوط انجام میشود. بنابراین میزان و شرایط بخشودگی باید برای هر پرونده بررسی شود.
۱۹. آیا برای خسارات ناشی از شرایط جنگی امکان تعدیل وجود دارد؟
برای مؤدیان واجد شرایط، تعدیلات مربوط به خسارات جنگی در چارچوب ضوابط مربوط پیشبینی شده است و فرآیند اطلاعرسانی نیز به صورت الکترونیکی انجام میشود.
۲۰. بهترین زمان برای ارسال اظهارنامه چه زمانی است؟
بهتر است مؤدیان کار را به روزهای پایانی موکول نکنند. ابتدا اطلاعات مالی را آماده کنند، سپس مالیات مقطوع و اظهارنامه را مقایسه و در نهایت تکلیف خود را انجام دهند.
سخن پایانی مشاور فهیم
در موضوع اظهارنامه اشخاص حقیقی سال ۱۴۰۵، مهمترین نکته این است که مؤدی صرفاً به دنبال «ارسال سریع» نباشد؛ بلکه باید به دنبال ارسال صحیح و انتخاب مسیر مالیاتی مناسب باشد.
تبصره ماده ۱۰۰ میتواند برای بسیاری از صاحبان مشاغل یک راهکار ساده و کاربردی باشد، اما تأیید آن بدون بررسی مبلغ فروش و مالیات پیشنهادی همیشه بهترین تصمیم نیست.
بهویژه در آبان ۱۴۰۵ که مهلت انجام تکالیف عملکرد ۱۴۰۴ تا ۳۰ آبان تمدید شده است، مؤدی فرصت دارد اطلاعات خود را بررسی و سپس تصمیم بگیرد.
مشاور فهیم
تلاش میکند با ارائه اطلاعات کاربردی و بهروز، مسیر انجام تکالیف مالیاتی را برای صاحبان مشاغل روشنتر کند؛ با این حال، برای پروندههای دارای شرایط خاص، تصمیم نهایی بهتر است پس از بررسی اختصاصی اطلاعات همان پرونده انجام شود.
