
قوانین مالیاتی طلافروشان در سال ۱۴۰۵؛ راهنمای جامع سامانه مؤدیان، مالیات بر ارزش افزوده، بخشنامهها و الزامات قانونی
فهرست مطالب
مقدمه
۱. مبانی قانونی مالیات طلافروشان در سال ۱۴۰۵
۲. ماده ۲۶ قانون مالیات بر ارزش افزوده؛ مهمترین ماده قانونی برای طلافروشان
۳. نرخ مالیات بر ارزش افزوده طلافروشان در سال ۱۴۰۵
۴. قانون پایانههای فروشگاهی و سامانه مؤدیان؛ تکالیف اختصاصی طلافروشان
۵. انواع صورتحساب الکترونیکی و الزامات طلافروشان
۶. آخرین بخشنامهها و دستورالعملهای مالیاتی مهم سال ۱۴۰۵
۷. بخشودگی جرایم مالیاتی طلافروشان؛ فرصت مهم اما مشروط
۸. مالیات عملکرد طلافروشان در سال ۱۴۰۵
۹. جرایم مالیاتی مهم برای طلافروشان
۱۰. چالشهای حرفهای کارشناسان و مشاوران مالیاتی در صنف طلا
۱۱. اشتباهات رایج طلافروشان در امور مالیاتی سال ۱۴۰۵
۱۲. چکلیست اجرایی طلافروشان برای رعایت قوانین مالیاتی سال ۱۴۰۵
۱۳. مسئولیت و نقش مشاور مالیاتی در پروندههای طلافروشان
۱۴. توصیههای نهایی کارشناسان و مشاوران فهیم به طلافروشان
۱۵. خلاصه مقاله: قوانین مالیاتی طلافروشان در سال ۱۴۰۵
۱۶. خدمات تخصصی مشاوره مالیاتی طلافروشان توسط کارشناسان مشاور فهیم
۱۷. نتیجهگیری: آینده مالیاتی طلافروشان در سال ۱۴۰۵
۱۸. پرسشهای متداول درباره قوانین مالیاتی طلافروشان در سال ۱۴۰۵
۱۹. منابع قانونی و مستندات مورد استفاده
زمان تقریبی مطالعه:15 دقیقه
مقدمه: چرا قوانین مالیاتی طلافروشان در سال ۱۴۰۵ اهمیت بیشتری پیدا کرده است؟
صنعت طلا و جواهر یکی از حساسترین و پیچیدهترین حوزههای اقتصادی از منظر مالیاتی است. ویژگی خاص این صنف، یعنی تفاوت ماهوی میان ارزش اصل طلا، اجرت ساخت، سود فروشنده و حقالعمل، باعث شده است که نظام مالیاتی آن با بسیاری از مشاغل دیگر تفاوت داشته باشد.
در سال ۱۴۰۵، با ادامه اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان، تأکید بر صدور صورتحساب الکترونیکی، تفکیک اجزای ارزش معامله، کنترل گردش خرید و فروش و اجرای مقررات مالیات بر ارزش افزوده، ضرورت رعایت دقیق تکالیف مالیاتی برای فعالان این صنف افزایش یافته است.
از سوی دیگر، ابلاغ بخشنامههای جدید سازمان امور مالیاتی، تعیین نرخ مالیات بر ارزش افزوده سال ۱۴۰۵، دستورالعمل بخشودگی جرایم مالیاتی صنف طلا و انتشار ضوابط مربوط به معافیت از صدور برخی انواع صورتحساب الکترونیکی، موضوعات مهمی هستند که مستقیماً بر فعالیت روزمره طلافروشان اثر میگذارند.
نکته کلیدی این است که مالیات بر ارزش افزوده اصل طلای بهکاررفته در مصنوعات طلا با مالیات اجرت ساخت، سود فروشنده و حقالعمل یکسان نیست. نادیده گرفتن این تفاوت میتواند موجب محاسبه اشتباه مالیات، صدور صورتحساب غیرقانونی، اختلاف با خریدار و ایجاد جرایم مالیاتی شود.
در این مقاله، کارشناسان و مشاوران فهیم تلاش کردهاند با رویکردی کاربردی و مبتنی بر قوانین و مقررات، آخرین الزامات مالیاتی طلافروشان در سال ۱۴۰۵ را بررسی کنند؛ بهگونهای که این مطلب بهعنوان یک مرجع مادر برای صاحبان کسبوکار، مدیران مالی و مشاوران مالیاتی قابل استفاده باشد.
نکته مهم سال ۱۴۰۵
بر اساس اطلاعات منتشرشده درباره قانون بودجه سال ۱۴۰۵، نرخ مالیات بر ارزش افزوده اجرت ساخت، سود فروشنده و حقالعمل فروش طلا، جواهر و پلاتین از ابتدای سال ۱۴۰۵ برابر با ۱۰ درصد است؛ درحالیکه اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات، همچنان مشمول معافیت مقرر در قانون است.
۱. مبانی قانونی مالیات طلافروشان در سال ۱۴۰۵
برای شناخت صحیح تکالیف مالیاتی طلافروشان، ابتدا باید قوانین اصلی حاکم بر این صنف را بشناسیم.
مهمترین منابع قانونی عبارتاند از:
عنوان قانون یا مقرره موضوع و کاربرد
قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ تعیین معافیت اصل طلا و مالیات اجرت، سود و حقالعمل
ماده ۲۶ قانون مالیات بر ارزش افزوده احکام اختصاصی عرضه طلا، جواهر و پلاتین
قانون پایانههای فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸ تکالیف ثبت معاملات و صدور صورتحساب الکترونیکی
ماده ۱۴ مکرر قانون پایانهها شرایط و حدود معافیت برخی صاحبان مشاغل از صدور صورتحساب الکترونیکی
ماده ۱۶ مکرر قانون پایانهها الزامات تکمیلی مرتبط با برخی معاملات داراییها از جمله طلا
قانون مالیاتهای مستقیم مالیات عملکرد، نگهداری اسناد و تکالیف مالیاتی
قانون بودجه سال ۱۴۰۵ احکام و نرخهای مالیاتی سال جاری
بخشنامهها و دستورالعملهای سازمان امور مالیاتی تبیین نحوه اجرای مقررات و تسهیلات سال ۱۴۰۵
۱-۱. قانون مالیات بر ارزش افزوده
قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰، مهمترین مرجع تعیین تکلیف مالیات معاملات طلا است.
در این قانون، اصل طلا از اجرت ساخت و سود فروشنده تفکیک شده است. این تفکیک با هدف جلوگیری از اخذ مالیات مضاعف از ارزش اصل طلا و شفافسازی مالیات خدمات و ارزش افزوده ایجاد شده است.
در بلاگ مشاور فهیم، تازهترین مطالب آموزشی و تخصصی در حوزه مالیات، حسابداری، قوانین و مقررات مالی و کسبوکار را دنبال کنید.
با مطالعه مقالات کاربردی و راهنماهای تخصصی، دانش مالی خود را افزایش دهید و با آگاهی بیشتری تصمیم بگیرید.
تماس با ما:
برای دریافت مشاوره تخصصی و بهرهمندی از خدمات مشاور فهیم، به صفحه تماس با ما مراجعه کنید.
۱-۲. قانون پایانههای فروشگاهی و سامانه مؤدیان
این قانون چارچوب ثبت اطلاعات معاملات و صدور صورتحساب الکترونیکی را مشخص میکند.
فعالان صنف طلا باید اطلاعات خرید و فروش خود را مطابق مقررات در سامانه مؤدیان ثبت کنند و از ثبت ناقص یا غیرواقعی اطلاعات اجتناب نمایند.
۱-۳. قانون مالیاتهای مستقیم
طلافروشان علاوه بر تکالیف مربوط به ارزش افزوده و سامانه مؤدیان، از نظر مالیات عملکرد نیز مشمول مقررات قانون مالیاتهای مستقیم هستند.
بنابراین، ثبت فروش در سامانه مؤدیان به معنای انجام تمام تکالیف مالیاتی نیست و مؤدی همچنان باید درآمد، هزینهها، اسناد خرید، موجودی کالا و سود فعالیت خود را بهدرستی مستند کند.
۲. ماده ۲۶ قانون مالیات بر ارزش افزوده؛ مهمترین ماده قانونی برای طلافروشان
اگر قرار باشد تنها یک ماده قانونی را بهعنوان مهمترین مستند مالیاتی فعالان صنف طلا معرفی کنیم، بدون تردید ماده ۲۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ یکی از مهمترین مواد خواهد بود.
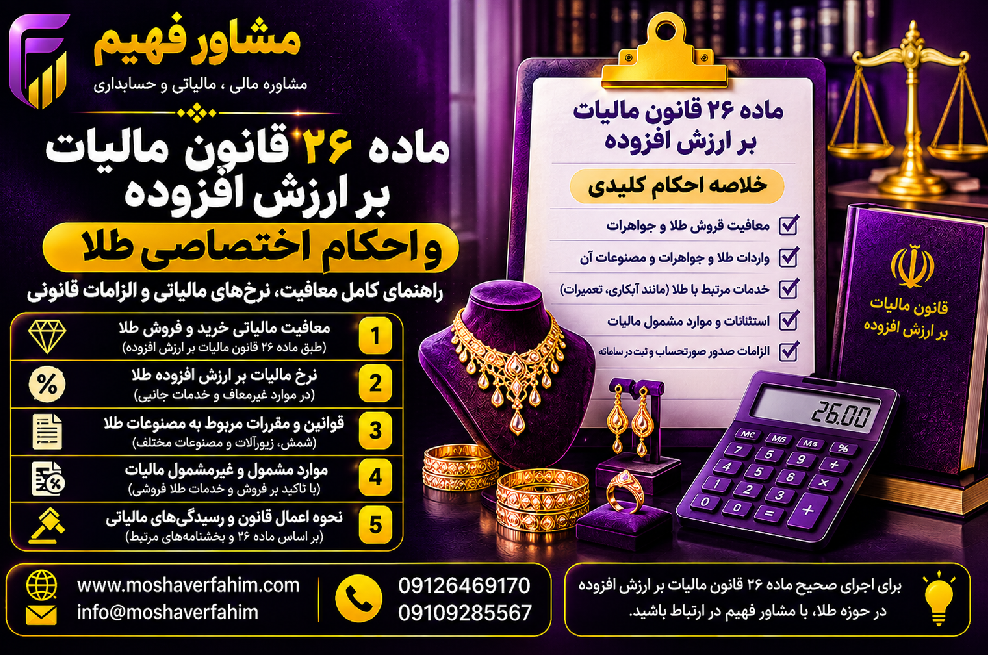
بند «ب» ماده ۲۶ بهطور اختصاصی به طلا، جواهر و پلاتین پرداخته است.
این بند از سه حکم اساسی تشکیل شده است:
۲-۱. معافیت اصل طلا، جواهر و پلاتین
مطابق جزء (۱) بند «ب» ماده ۲۶:
اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات ساختهشده از این فلزات، از مالیات و عوارض ارزش افزوده معاف است.
منظور از این حکم آن است که ارزش فلز گرانبهای بهکاررفته در محصول، بهخودیخود مشمول مالیات بر ارزش افزوده نیست.
برای مثال، هنگام فروش یک قطعه طلای ساختهشده، ارزش طلای خام نباید بهعنوان پایه محاسبه مالیات ارزش افزوده در نظر گرفته شود.
۲-۲. مشمولیت اجرت ساخت، حقالعمل و سود فروشنده
مطابق جزء (۲) بند «ب» ماده ۲۶، اجرت ساخت، حقالعمل و سود فروشنده مشمول مالیات و عوارض ارزش افزوده هستند.
نکته مهم این است که نرخ این مالیات باید مطابق نرخ قانونی همان سال تعیین شود؛ بنابراین نباید نرخ سالهای گذشته را بدون بررسی قانون بودجه سال جاری استفاده کرد.
۲-۳. الزام ثبت تمام معاملات در سامانه مؤدیان
جزء (۳) بند «ب» ماده ۲۶، تکلیف بسیار مهمی را برای فعالان صنف طلا تعیین کرده است.
بر اساس این حکم، پس از راهاندازی سامانه مؤدیان، عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین مکلف به ثبت کلیه عملیات خرید و فروش خود در سامانه هستند.
همچنین در صورتحساب الکترونیکی باید موارد زیر بهصورت تفکیکی درج شوند:
- ارزش اصل طلا، جواهر و پلاتین
- اجرت ساخت
- حقالعمل
- سود فروشنده
این تفکیک صرفاً یک موضوع حسابداری نیست؛ بلکه یک الزام قانونی است که رعایت نکردن آن میتواند تبعات مالیاتی جدی داشته باشد.
۲-۴. ضمانت اجرای عدم ثبت معاملات
یکی از حساسترین قسمتهای ماده ۲۶، جریمه مربوط به کتمان یا عدم ثبت معاملات است.
مطابق جزء ۳ بند «ب» ماده ۲۶، در صورت کتمان یا عدم ثبت تمام یا بخشی از معاملات در سامانه مؤدیان، جریمهای معادل ۹ درصد ارزش اصل طلا، جواهر و پلاتین مربوط به معامله پیشبینی شده است.
این جریمه در متن قانون بهعنوان جریمه غیرقابل بخشودگی شناخته شده و علاوه بر جرایم مقرر در بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده قابل اعمال است.
نکته حرفهای: نباید جریمه ۹ درصدی را با مالیات بر ارزش افزوده ۱۰ درصدی اشتباه گرفت. اولی ضمانت اجرای عدم ثبت یا کتمان معامله است و دومی مالیات مربوط به اجرت، سود و حقالعمل مشمول مالیات است.
۳. نرخ مالیات بر ارزش افزوده طلافروشان در سال ۱۴۰۵
یکی از پرتکرارترین سؤالات فعالان صنف طلا این است:
مالیات بر ارزش افزوده طلا در سال ۱۴۰۵ چند درصد است؟
بر اساس قانون بودجه سال ۱۴۰۵، نرخ مالیات بر ارزش افزوده اجرت ساخت، سود فروشنده و حقالعمل مربوط به فروش طلا، جواهر و پلاتین از ابتدای سال ۱۴۰۵، ۱۰ درصد است.
این موضوع در اطلاعرسانی منتشرشده در تاریخ ۴ اردیبهشت ۱۴۰۵ و گزارش تکمیلی ۱۶ تیر ۱۴۰۵ نیز مورد تأکید قرار گرفته است.
جدول تفکیک مالیات اجزای فاکتور طلا
جزء معامله وضعیت مالیات ارزش افزوده
اصل طلای بهکاررفته در مصنوعات معاف
اجرت ساخت مشمول نرخ ۱۰ درصد
سود فروشنده مشمول نرخ ۱۰ درصد
حقالعمل مشمول نرخ ۱۰ درصد
خدمات مستقل دیگر تابع ماهیت خدمت و مقررات مربوط
توجه داشته باشید که معافیت اصل طلا در این بحث مربوط به اصل طلای بهکاررفته در مصنوعات موضوع ماده ۲۶ است. نباید بدون بررسی مقررات مربوط، این معافیت را به تمام معاملات شمش، طلای خام، طلای دستدوم یا سایر داراییهای طلا تعمیم داد.
۳-۱. فرمول محاسبه مالیات ارزش افزوده طلافروشان
فرمول محاسبه مالیات بر ارزش افزوده:
مالیات بر ارزش افزوده = (اجرت + سود + حقالعمل) × ۱۰٪
در صورتی که در معامله حقالعمل وجود نداشته باشد، این جزء صفر خواهد بود.
۳-۲. مثال کاربردی محاسبه مالیات فاکتور طلا
فرض کنیم یک واحد طلافروشی، مصنوعات طلا را با مشخصات زیر به مشتری میفروشد:
شرح مبلغ
ارزش اصل طلا ۱۰۰ میلیون تومان
اجرت ساخت ۱۰ میلیون تومان
سود فروشنده ۵ میلیون تومان
حقالعمل صفر
جمع مبلغ مشمول مالیات ۱۵ میلیون تومان
محاسبه مالیات:
۱۵,۰۰۰,۰۰۰ ۱۰\%=۱,۵۰۰,۰۰۰
بنابراین:
شرح مبلغ
اصل طلا ۱۰۰,۰۰۰,۰۰۰ تومان
اجرت ساخت ۱۰,۰۰۰,۰۰۰ تومان
سود فروشنده ۵,۰۰۰,۰۰۰ تومان
مالیات ارزش افزوده ۱,۵۰۰,۰۰۰ تومان
مبلغ نهایی پرداختی ۱۱۶,۵۰۰,۰۰۰ تومان
نتیجه محاسبه
مشتری در این مثال بابت اصل طلای ۱۰۰ میلیون تومانی مالیات ارزش افزوده پرداخت نمیکند و مالیات فقط بر ۱۵ میلیون تومان اجرت و سود محاسبه شده است.
۳-۳. یک اشتباه رایج در محاسبه مالیات
گاهی فروشنده به اشتباه ۱۰ درصد را روی کل مبلغ فاکتور اعمال میکند.
برای مثال، اگر کل مبلغ معامله ۱۱۵ میلیون تومان باشد، محاسبه ۱۰ درصد کل مبلغ، مالیات ۱۱ میلیون و ۵۰۰ هزار تومان ایجاد میکند؛ درحالیکه مالیات صحیح در مثال بالا یک میلیون و ۵۰۰ هزار تومان است.
این تفاوت نشان میدهد چرا آشنایی با ماده ۲۶ و تفکیک اجزای صورتحساب برای طلافروشان ضروری است.
۴. قانون پایانههای فروشگاهی و سامانه مؤدیان؛ تکالیف اختصاصی طلافروشان
سامانه مؤدیان یکی از مهمترین ابزارهای نظارت مالیاتی بر فعالیتهای اقتصادی است.
هدف از اجرای این سامانه، افزایش شفافیت معاملات، کاهش امکان کتمان درآمد، یکپارچهسازی اطلاعات فروش و خرید و تسهیل محاسبات مالیاتی است.
برای فعالان صنف طلا، اهمیت این سامانه بیشتر است؛ زیرا قانونگذار بهصورت مشخص در ماده ۲۶ قانون مالیات بر ارزش افزوده، ثبت عملیات خرید و فروش و تفکیک اجزای معامله را الزامی کرده است.
۴-۱. ثبتنام و تشکیل پرونده مالیاتی
هر واحد طلافروشی باید وضعیت پرونده مالیاتی خود را بررسی کند.
مهمترین اقدامات عبارتاند از:
۱. تشکیل و تکمیل پرونده مالیاتی.
۲. بررسی اطلاعات هویتی و اقتصادی مؤدی.
۳. تعیین وضعیت صاحبان کسبوکار و شرکای احتمالی.
۴. بررسی شناسههای مالیاتی و شماره اقتصادی.
۵. ثبت و بررسی اطلاعات حسابهای تجاری.
۶. تعیین وضعیت پایانههای فروشگاهی و درگاههای پرداخت.
۷. بررسی دسترسی به کارپوشه سامانه مؤدیان.
۸. کنترل ارتباط میان اطلاعات پرونده مالیاتی و اطلاعات صورتحسابها.
۴-۲. تکلیف ثبت خرید طلا
یکی از مهمترین وظایف حسابدار طلافروشی، کنترل و ثبت مستندات خرید است.
در خرید طلا باید اطلاعات زیر با دقت بررسی شود:
مشخصات فروشنده
تاریخ خرید
وزن طلا
عیار
نوع کالا
ارزش معامله
اجرت و سایر اجزای معامله، در صورت وجود
مشخصات صورتحساب الکترونیکی
وضعیت تأیید و ثبت اطلاعات در سامانه
خریدهای فاقد مستندات مناسب میتوانند در رسیدگی مالیاتی، اختلاف میان موجودی واقعی و موجودی ثبتشده ایجاد کنند.
۴-۳. تکلیف ثبت فروش طلا
در زمان فروش، اطلاعات صورتحساب باید به نحوی ثبت شود که اجزای معامله از یکدیگر قابل تفکیک باشند.
در این فرآیند، ثبت مبلغ کل بدون تفکیک اصل طلا، اجرت، سود و حقالعمل، با الزامات اختصاصی ماده ۲۶ سازگار نیست.
۴-۴. ضرورت تطبیق موجودی فیزیکی و اطلاعات سامانه
یکی از مهمترین موضوعات حرفهای در حسابداری طلافروشی، تطبیق موجودی واقعی طلا با اطلاعات ثبتشده در دفاتر و سامانههای مالیاتی است.
برای مثال، اگر موجودی ابتدای دوره، خریدها، فروشها، برگشت از فروش، انتقال کالا و موجودی پایان دوره با یکدیگر تطبیق نداشته باشند، مؤدی ممکن است هنگام رسیدگی با ابهام جدی مواجه شود.
رابطه کنترلی موجودی کالا به شرح زیر است:
موجودی پایان دوره = موجودی اول دوره + خرید طی دوره − بهای کالای خارجشده طی دوره
البته در حسابداری تخصصی طلا، باید وزن، عیار، نوع کالا، ضایعات، کسری و اضافات و تبدیل مصنوعات نیز در محاسبات لحاظ شوند.
۵. انواع صورتحساب الکترونیکی و الزامات طلافروشان
شناخت انواع صورتحساب الکترونیکی برای جلوگیری از اشتباه در صدور فاکتور اهمیت زیادی دارد.
بهطور کلی، در ساختار سامانه مؤدیان، صورتحسابهای الکترونیکی دارای انواع مختلفی هستند که مهمترین آنها عبارتاند از:
۵-۱. صورتحساب الکترونیکی نوع اول
این صورتحساب حاوی اطلاعات کامل معامله و اطلاعات هویتی خریدار و فروشنده است.
در معاملات بنگاهبهبنگاه، ثبت مشخصات طرفین و جزئیات کالا یا خدمت اهمیت ویژهای دارد.
۵-۲. صورتحساب الکترونیکی نوع دوم
این نوع صورتحساب عمدتاً برای فروش به مصرفکننده نهایی کاربرد دارد و اطلاعات آن با نوع اول متفاوت است.
در انتخاب نوع صورتحساب باید مقررات فنی و مالیاتی مربوط به فعالیت و نوع معامله رعایت شود.
۵-۳. صورتحساب الکترونیکی نوع سوم
رسیدهای پرداخت صادرشده از پایانههای فروشگاهی و کارتخوانهای بانکی در چارچوب ضوابط مربوط به این نوع صورتحساب قرار میگیرند.
با این حال، صرف داشتن دستگاه کارتخوان به معنای انجام تمام تکالیف اختصاصی طلافروشان نیست.
نکته بسیار مهم: عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین به موجب ماده ۲۶، از گروههای دارای تکلیف ویژه صدور و ثبت صورتحساب هستند. بنابراین نمیتوان صرفاً با استناد به حد نصاب فروش و معافیت عمومی ماده ۱۴ مکرر، تکلیف اختصاصی این صنف را نادیده گرفت.
۵-۴. آیا طلافروشان در سال ۱۴۰۵ از معافیت ماده ۱۴ مکرر برخوردار هستند؟
این موضوع یکی از ابهامات مهم سال ۱۴۰۵ است.
سازمان امور مالیاتی در بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱ مورخ ۱۴۰۵/۰۶/۲۹، شرایط معافیت برخی صاحبان مشاغل از صدور صورتحساب الکترونیکی نوع اول و دوم را اعلام کرده است.
بر اساس گزارش منتشرشده از این بخشنامه:
حد نصاب فروش برای برخی صاحبان مشاغل واجد شرایط در سال ۱۴۰۵، ۱۲۰ میلیارد ریال تعیین شده است.
اشخاص حقوقی و برخی گروههای دارای تکلیف خاص از این معافیت مستثنا هستند.
عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین نیز به استناد جزء (۴) بند «ب» ماده ۲۶ از این معافیت عمومی مستثنا شدهاند.
در نتیجه، طلافروشان نباید تصور کنند که پایین بودن میزان فروش، بهتنهایی موجب معافیت آنها از تکالیف صورتحساب الکترونیکی میشود.
۶. آخرین بخشنامهها و دستورالعملهای مالیاتی مهم سال ۱۴۰۵ برای طلافروشان
یکی از اهداف اصلی این مقاله، معرفی مقررات و بخشنامههایی است که در سال ۱۴۰۵ برای فعالان صنف طلا اهمیت عملی دارند.
در این قسمت، مهمترین موارد شناساییشده تا تاریخ بهروزرسانی مقاله بررسی میشوند.

۶-۱. تعیین نرخ ۱۰ درصد مالیات بر ارزش افزوده طلا در سال ۱۴۰۵
مقرره مهم سال ۱۴۰۵
بر اساس قانون بودجه سال ۱۴۰۵، نرخ مالیات بر ارزش افزوده اجرت ساخت، سود فروشنده و حقالعمل طلا، جواهر و پلاتین از ابتدای سال ۱۴۰۵ معادل ۱۰ درصد است.
اصل طلا همچنان از معافیت مقرر در ماده ۲۶ برخوردار است.
این حکم برای تنظیم نرمافزار حسابداری، صدور فاکتور، محاسبه مالیات و آموزش کارکنان طلافروشی اهمیت دارد.
۶-۲. دستورالعمل بخشودگی جرایم مالیاتی صنف طلا در تاریخ ۲۱ اردیبهشت ۱۴۰۵
یکی از مهمترین تحولات مالیاتی سال ۱۴۰۵، ابلاغ دستورالعمل مربوط به بخشودگی جرایم مالیاتی فعالان صنف طلا، جواهر و پلاتین است.
این دستورالعمل در تاریخ ۲۱ اردیبهشت ۱۴۰۵ از سوی رئیس کل سازمان امور مالیاتی ابلاغ و در تاریخ ۲۲ اردیبهشت رسانهای شد.
موضوع آن، چگونگی بخشودگی جرایم مربوط به تکالیف مالیاتی فعالان صنف طلا در چارچوب جزء (۳) بند «ب» ماده ۲۶ قانون مالیات بر ارزش افزوده است.
مطابق اطلاعرسانی منتشرشده، امکان بخشودگی تا سقف ۱۰۰ درصد برای جرایم قابل بخشودگی در این دستورالعمل پیشبینی شده است.
نکته مهم کارشناسی:
نباید عبارت «بخشودگی ۱۰۰ درصدی جرایم طلافروشان» را به معنای بخشودگی قطعی و بدون شرط تمام جرایم دانست.
بخشودگی تابع نوع جریمه، شرایط قانونی، ضوابط دستورالعمل و اختیارات تفویضشده است.
همچنین نباید این تسهیلات را به معنای حذف دائمی جریمه قانونی ۹ درصدی تفسیر کرد. قانون و دستورالعمل بخشودگی باید در کنار یکدیگر بررسی شوند.
۶-۳. بخشنامه شماره ۲۰۰/۲۳۹۶/ص مورخ ۱۴۰۵/۰۲/۲۱
این بخشنامه درباره تمدید مهلت زمانی اختیار بخشودگی جرایم موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان و جرایم موضوع جزء (۳) بند «ب» ماده ۲۶ قانون مالیات بر ارزش افزوده برای سال ۱۴۰۵ است.
اهمیت این بخشنامه برای طلافروشان در آن است که امکان استفاده از اختیارات بخشودگی جرایم در چارچوب ضوابط مربوط را در سال جاری تمدید میکند.
این موضوع باید هنگام بررسی بدهیهای سنواتی و تهیه درخواست بخشودگی مورد توجه قرار گیرد.
۶-۴. بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱ مورخ ۱۴۰۵/۰۶/۲۹
موضوع این بخشنامه، معافیت برخی صاحبان مشاغل از صدور صورتحساب الکترونیکی نوع اول و دوم در اجرای ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان است.
مطابق مفاد منتشرشده، حد نصاب فروش ۱۲۰ میلیارد ریال برای گروههای واجد شرایط در سال ۱۴۰۵ مطرح شده است.
اما عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین از شمول معافیت عمومی مورد بحث خارج شدهاند.
نتیجه اجرایی: طلافروشان باید تکالیف اختصاصی خود را مستقل از حد نصاب عمومی فروش بررسی کنند.
۶-۵. بخشنامه شماره ۲۰۰/۱۴۰۵/۳۸ مورخ ۱۴۰۵/۰۵/۰۷
این بخشنامه درباره مهلت پرداخت و ترتیب پرداخت بدهی مالیات بر ارزش افزوده دوره بهار ۱۴۰۵ صادر شده است.
بر اساس متن منتشرشده، مؤدیانی که حداکثر تا پایان روز ۲۵ مرداد ۱۴۰۵ نسبت به پرداخت یا ترتیب پرداخت بدهی ارزش افزوده دوره بهار اقدام کردهاند، مشمول ترتیبات بخشودگی ۱۰۰ درصدی برخی جرایم مربوط به تأخیر در پرداخت و جرایم مرتبط با خلاصه عملکرد ذخیرهشده، طبق شرایط بخشنامه شدهاند.
همچنین مهلت تکمیل اطلاعات معاملات فصل بهار ۱۴۰۵ نیز تا ۲۵ مرداد ۱۴۰۵ تمدید شده بود.
این بخشنامه از نظر تاریخی اهمیت دارد، اما مهلتهای آن منقضی شده و نباید بهعنوان مهلت جاری تلقی شود.
جمعبندی بخشنامههای مهم سال ۱۴۰۵
موضوع شماره یا تاریخ اثر عملی
نرخ ارزش افزوده طلا قانون بودجه ۱۴۰۵ نرخ ۱۰ درصد برای اجرت، سود و حقالعمل
بخشودگی جرایم صنف طلا ۲۱ اردیبهشت ۱۴۰۵ امکان بخشودگی جرایم واجد شرایط
تمدید اختیار بخشودگی ۲۰۰/۲۳۹۶/ص تمدید اختیار بخشودگی برای سال ۱۴۰۵
معافیت صورتحساب الکترونیکی ۲۰۰/۱۴۰۵/۵۱ استثنای صنف طلا از معافیت عمومی
مهلت ارزش افزوده بهار ۲۰۰/۱۴۰۵/۳۸ تسهیلات محدود به مهلت مرداد ۱۴۰۵
توصیه کارشناسان مشاور فهیم این است که پیش از هرگونه اقدام مالیاتی، متن کامل بخشنامه و پیوستهای آن از پایگاه رسمی سازمان امور مالیاتی بررسی شود؛ زیرا خلاصههای خبری ممکن است تمام شروط، استثناها و جزئیات اجرایی را منعکس نکنند.
۷. بخشودگی جرایم مالیاتی طلافروشان؛ فرصت مهم اما مشروط
یکی از دغدغههای اصلی فعالان صنف طلا، جرایم ناشی از عدم ثبت معاملات، نقص صورتحسابها و تأخیر در انجام تکالیف مالیاتی است.
دستورالعمل ابلاغی اردیبهشت ۱۴۰۵ فرصت مهمی برای بررسی و تعیین تکلیف جرایم قابل بخشودگی ایجاد کرده است.
۷-۱. چه جرایمی ممکن است مشمول بخشودگی شوند؟
باید میان دو موضوع تفاوت قائل شد:
جرایمی که بر اساس قوانین و اختیارات تفویضشده، قابلیت بخشودگی دارند.
جرایمی که قانون صراحتاً غیرقابل بخشودگی اعلام کرده است.
امکان بخشودگی جرایم مالیاتی باید با توجه به متن مقرره، شرایط مؤدی و حدود اختیار مقام مالیاتی بررسی شود.
۷-۲. آیا جریمه ۹ درصدی ماده ۲۶ قابل بخشودگی است؟
این موضوع نیازمند دقت حقوقی است.
در متن جزء (۳) بند «ب» ماده ۲۶، جریمه ۹ درصدی ناشی از کتمان یا عدم ثبت معاملات، غیرقابل بخشودگی اعلام شده است.
با این حال، در سال ۱۴۰۵ دستورالعملها و احکام خاصی برای اعمال بخشودگی جرایم مرتبط با تکالیف مالیاتی این صنف ابلاغ شدهاند.
بنابراین، کارشناس مالیاتی باید پیش از رد یا پذیرش درخواست بخشودگی، موارد زیر را بررسی کند:
۱. منشأ قانونی جریمه چیست؟
۲. جریمه مربوط به کدام دوره مالیاتی است؟
۳. آیا جریمه ناشی از عدم ثبت معامله است یا عدم انجام تکلیف دیگری؟
۴. آیا مقرره خاص سال ۱۴۰۵ شامل آن میشود؟
۵. آیا بخشودگی به تصویب یا موافقت مقام دارای اختیار نیاز دارد؟
۶. آیا مؤدی شرایط مقرر برای بهرهمندی از تسهیلات را رعایت کرده است؟
نکته حرفهای: نباید بخشودگی برخی جرایم را با نسخ یا حذف حکم قانونی جریمه ۹ درصدی اشتباه گرفت. هر پرونده باید بهصورت مستقل و بر اساس متن کامل مقررات بررسی شود.
۸. مالیات عملکرد طلافروشان در سال ۱۴۰۵
بسیاری از صاحبان واحدهای طلافروشی تصور میکنند با ثبت معاملات در سامانه مؤدیان و پرداخت مالیات ارزش افزوده، تمام تکالیف مالیاتی آنها انجام شده است.
این تصور صحیح نیست.
مالیات عملکرد، موضوعی مستقل از مالیات بر ارزش افزوده است و بر اساس مقررات قانون مالیاتهای مستقیم تعیین میشود.
۸-۱. مبنای محاسبه مالیات عملکرد
در حالت کلی، مالیات عملکرد اشخاص حقیقی بر اساس درآمد مشمول مالیات و با رعایت مقررات قانونی محاسبه میشود.
در فعالیت طلافروشی، شناسایی صحیح درآمد و هزینه اهمیت بسیار زیادی دارد.
برخی از مهمترین اقلام قابل بررسی عبارتاند از:
درآمدها:
درآمد ناشی از فروش مصنوعات طلا
درآمد اجرت ساخت در موارد مربوط
سود حاصل از فعالیت تجاری
درآمد حقالعملکاری
درآمد حاصل از خدمات جانبی
هزینهها:
بهای تمامشده کالای فروشرفته
هزینه حقوق و دستمزد کارکنان
اجاره محل فعالیت
هزینههای مجاز اداری و عمومی
هزینههای قانونی مرتبط با فعالیت
استهلاک داراییهای قابل استهلاک
پذیرش هزینهها تابع اسناد، مدارک و شرایط مقرر در قانون مالیاتهای مستقیم است.
۸-۲. ماده ۹۴ قانون مالیاتهای مستقیم
ماده ۹۴ قانون مالیاتهای مستقیم، مبنای محاسبه درآمد مشمول مالیات صاحبان مشاغل را مشخص میکند.
درآمد مشمول مالیات صاحبان مشاغل، در چارچوب این ماده و با توجه به درآمد حاصل از فعالیت شغلی و هزینههای قابل قبول تعیین میشود.
برای طلافروشان، تفکیک گردش وجوه از درآمد واقعی اهمیت ویژهای دارد.
برای مثال، ارزش اصل طلای فروختهشده را نباید بدون توجه به ماهیت معامله و قواعد تعیین درآمد، معادل سود اقتصادی واحد صنفی تلقی کرد.
۸-۳. ماده ۹۵؛ نگهداری اسناد و دفاتر
ماده ۹۵ قانون مالیاتهای مستقیم و آییننامه اجرایی آن، چارچوب تکالیف صاحبان مشاغل در نگهداری اسناد و مدارک را مشخص میکند.
حسابدار طلافروشی باید بتواند ارتباط میان موارد زیر را اثبات کند:
خرید کالا
فروش کالا
موجودی انبار
بهای تمامشده
درآمد و هزینه
گردش حسابهای بانکی
صورتحسابهای الکترونیکی
نبود مستندات کافی میتواند موجب بروز اختلاف در رسیدگی مالیاتی شود.
در بلاگ مشاور فهیم، تازهترین مطالب آموزشی و تخصصی در حوزه مالیات، حسابداری، قوانین و مقررات مالی و کسبوکار را دنبال کنید.
با مطالعه مقالات کاربردی و راهنماهای تخصصی، دانش مالی خود را افزایش دهید و با آگاهی بیشتری تصمیم بگیرید.
تماس با ما:
برای دریافت مشاوره تخصصی و بهرهمندی از خدمات مشاور فهیم، به صفحه تماس با ما مراجعه کنید.
۸-۴. ماده ۱۰۰ قانون مالیاتهای مستقیم
تبصره ماده ۱۰۰، تسهیلاتی را برای گروههایی از صاحبان مشاغل در زمینه انجام تکالیف مالیاتی پیشبینی کرده است.
اما استفاده از این تسهیلات برای هر مؤدی منوط به شرایط قانونی، گروهبندی، نصاب فروش و ضوابط ابلاغی همان سال است.
نباید صرفاً بر اساس صنف طلا یا میزان فروش، امکان استفاده از تبصره ماده ۱۰۰ را قطعی دانست.
کارشناس مالیاتی باید وضعیت پرونده، نوع شخصیت، میزان فروش و شرایط دستورالعمل مربوط به عملکرد موردنظر را بررسی کند.
۸-۵. ماده ۱۴۶ مکرر؛ شرط برخورداری از مشوقهای مالیاتی
یکی دیگر از مواد مهم برای فعالان اقتصادی، ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم است.
تبصره ۱ این ماده در زمینه برخورداری از نرخ صفر و برخی معافیتها و مشوقهای مالیاتی، رعایت تکالیف قانونی را مورد توجه قرار داده است.
در سال ۱۴۰۵، بخشنامه شماره ۲۰۰/۱۴۰۵/۲ مورخ ۱۴۰۵/۰۱/۱۶ نیز درباره شرایط برخورداری از نرخ صفر و مشوقهای مالیاتی در اجرای این مقرره صادر شده است.
بنابراین، حسابداران و مشاوران باید علاوه بر محاسبه مالیات، رعایت تکالیف شکلی و قانونی مؤدی را نیز کنترل کنند.
۹. جرایم مالیاتی مهم برای طلافروشان
شناخت جرایم مالیاتی یکی از ضرورتهای مدیریت ریسک در واحدهای صنفی طلا است.
در ادامه، مهمترین مواردی که باید مورد توجه قرار گیرند، معرفی میشوند.
موضوع تخلف مستند قانونی پیامد احتمالی
کتمان یا عدم ثبت معاملات طلا جزء ۳ بند ب ماده ۲۶ ارزش افزوده جریمه ۹ درصد ارزش اصل طلا و سایر موارد مشمول حکم
عدم صدور یا عدم ثبت صورتحساب در موارد مقرر قانون پایانههای فروشگاهی و سامانه مؤدیان جرایم ماده ۲۲ با توجه به نوع تخلف
عدم انجام تکالیف مالیاتی قانون مالیات بر ارزش افزوده و مالیاتهای مستقیم جرایم متناسب با تخلف
تأخیر در پرداخت مالیات ارزش افزوده ماده ۳۷ قانون ارزش افزوده جریمه تأخیر پرداخت
عدم ارائه اظهارنامه یا انجام تکالیف عملکرد مواد مرتبط قانون مالیاتهای مستقیم جرایم مقرر قانونی
ثبت اطلاعات غیرواقعی قوانین و مقررات مالیاتی مربوط مطالبه مالیات و جرایم متناسب با تخلف
۹-۱. جرایم ماده ۲۲ قانون پایانههای فروشگاهی
ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، ضمانت اجراهای مربوط به عدم انجام تکالیف مقرر در این قانون را مشخص میکند.
از جمله موارد مهم عبارتاند از:
عدم صدور صورتحساب الکترونیکی در موارد الزامی
عدم ثبت اطلاعات در سامانه
استفاده از شماره اقتصادی دیگران
واگذاری شناسه یا ابزارهای مالیاتی برخلاف مقررات
عدم اعلام حسابهای بانکی مرتبط با فعالیت اقتصادی در موارد مقرر
میزان جریمه به نوع تخلف و حکم قانونی مربوط بستگی دارد.
۹-۲. جریمه تأخیر پرداخت مالیات ارزش افزوده
ماده ۳۷ قانون مالیات بر ارزش افزوده، جریمه تأخیر پرداخت مالیات را مشخص میکند.
به همین دلیل، طلافروشان باید علاوه بر ثبت صحیح معاملات، برای پرداخت بهموقع بدهی مالیاتی نیز برنامه داشته باشند.
توجه کنید که بخشودگی جرایم تأخیر، تابع شرایط و مقررات مربوط است و نباید آن را حق قطعی و همیشگی مؤدی تلقی کرد.
۹-۳. ریسک جریمه ناشی از مغایرت اطلاعات
گاهی تمام معاملات ثبت میشوند، اما اطلاعات ثبتشده با دفاتر حسابداری یا موجودی واقعی مطابقت ندارند.
این وضعیت میتواند موجب طرح سؤال در رسیدگی مالیاتی شود.
برای مثال:
وزن طلای خریداریشده با موجودی ثبتشده متفاوت است.
فروش ثبتشده با گردش حساب بانکی مطابقت ندارد.
اجرت و سود فروشنده بهدرستی تفکیک نشده است.
فاکتور برگشتی در حسابداری اصلاح شده اما وضعیت آن در سامانه مشخص نیست.
صورتحساب خرید در حسابداری ثبت شده اما مستند الکترونیکی آن وجود ندارد.
راهکار اصلی، اجرای کنترلهای داخلی منظم و مستندسازی تمام عملیات است.
۱۰. چالشهای حرفهای کارشناسان و مشاوران مالیاتی در صنف طلا
فعالیت در حوزه مشاوره مالیاتی طلافروشان، برخلاف تصور عمومی، صرفاً به ثبت فاکتور و تهیه اظهارنامه محدود نمیشود.
مشاور مالیاتی باید بهصورت همزمان بر قوانین مالیاتی، حسابداری بازرگانی، حسابداری موجودی طلا، سامانه مؤدیان، قوانین ارزش افزوده و کنترل اسناد تسلط داشته باشد.
در ادامه مهمترین چالشهای تخصصی این حوزه را بررسی میکنیم.
۱۰-۱. تفاوت گردش مالی با درآمد واقعی
یکی از مهمترین مشکلات طلافروشان، حجم بالای گردش مالی در مقایسه با حاشیه سود واقعی است.
به دلیل ارزش بالای اصل طلا، ممکن است گردش فروش یک واحد صنفی بسیار زیاد باشد، اما سود اقتصادی آن نسبتاً محدود باشد.
کارشناس باید بتواند موارد زیر را از یکدیگر تفکیک کند:
گردش حساب بانکی
فروش ناخالص
ارزش اصل طلای معاملهشده
اجرت ساخت
سود فروشنده
حقالعمل
درآمد مشمول مالیات
عدم تفکیک این مفاهیم میتواند باعث محاسبات اشتباه و اختلاف با اداره مالیاتی شود.
۱۰-۲. کنترل موجودی طلا بر اساس وزن و عیار
در بسیاری از مشاغل، موجودی انبار بر اساس تعداد یا مبلغ ریالی کنترل میشود.
اما در طلافروشی، وزن و عیار از مهمترین شاخصهای کنترلی هستند.
یک حسابدار حرفهای باید بتواند موجودی طلا را با توجه به ویژگیهای زیر کنترل کند:
وزن خالص
عیار
وزن سنگ و متعلقات
نوع مصنوعات
طلای آبشده
ضایعات
کسری و اضافات
طلای امانی
طلای ساختهشده و ساختهنشده
برای مثال، تبدیل طلای ۱۸ عیار به طلای آبشده یا تغییر وضعیت مصنوعات در فرآیند تولید، باید با اسناد مناسب ثبت شود.
۱۰-۳. تطبیق خرید و فروش با صورتحسابهای الکترونیکی
یکی از مشکلات رایج در سامانه مؤدیان، مغایرت میان صورتحسابهای ثبتشده توسط خریدار و فروشنده است.
مشاور مالیاتی باید بهطور منظم موارد زیر را کنترل کند:
۱. صورتحسابهای خرید دریافتشده.
۲. صورتحسابهای فروش صادرشده.
۳. صورتحسابهای ابطالی و اصلاحی.
۴. صورتحسابهای برگشت از فروش.
۵. وضعیت واکنش خریدار در مهلت قانونی.
۶. مغایرت اطلاعات طرفین معامله.
۷. ثبت صحیح اطلاعات در دوره مالیاتی مربوط.
۱۰-۴. مدیریت حسابهای بانکی و گردش وجوه
در صنف طلا، مبالغ زیادی از طریق کارتخوان، درگاه پرداخت، انتقال بانکی و سایر روشهای پرداخت جابهجا میشود.
تمام این گردشها لزوماً درآمد واحد صنفی نیستند.
برای مثال:
انتقال وجه بین حسابهای متعلق به یک شخص
دریافت وجه بابت بدهی قبلی
دریافت و پرداخت وجوه امانی
برگشت وجه به مشتری
دریافت تسهیلات بانکی
دریافت مبالغ مربوط به معاملات اشخاص دیگر
هرکدام ماهیت متفاوتی دارند.
مشاور مالیاتی باید برای هر گردش مهم، مستندات کافی و ارتباط آن با عملیات اقتصادی مؤدی را مشخص کند.
۱۰-۵. پیچیدگی معاملات طلای دستدوم
یکی از حوزههای حساس در بازار طلا، خرید و فروش طلای دستدوم است.
در این معاملات، کارشناس باید ماهیت معامله را دقیقاً شناسایی کند.
صرف اینکه کالا دستدوم باشد، به معنای برخورداری خودکار از معافیتهای مالیاتی نیست.
باید بررسی شود:
فروشنده چه شخصی است؟
معامله در چه قالبی انجام شده است؟
کالا از چه طریقی تحصیل شده است؟
آیا معامله خرید از مصرفکننده نهایی است؟
آیا فروش مجدد توسط شخص تجاری صورت میگیرد؟
چه نوع صورتحسابی باید صادر شود؟
وضعیت ارزش افزوده بر اساس ماهیت کالا و معامله چیست؟
هرگونه تصمیمگیری بدون بررسی مستندات و مقررات میتواند ریسک مالیاتی ایجاد کند.
۱۰-۶. تشخیص معاملات امانی و حقالعملکاری
در صنعت طلا، گاهی کالا متعلق به شخص دیگری است و واحد صنفی صرفاً نقش واسطه یا حقالعملکار را ایفا میکند.
در این شرایط، ثبت کل ارزش کالای متعلق به دیگری بهعنوان درآمد واحد صنفی میتواند اشتباه باشد.
مشاور باید با توجه به قرارداد، ماهیت حقوقی رابطه و اسناد معامله، درآمد و تعهدات طرفین را بهدرستی شناسایی کند.
۱۰-۷. اصلاح اشتباهات گذشته
بسیاری از واحدهای صنفی در سالهای قبل، فاکتورهای خود را با ساختارهای حسابداری قدیمی صادر کردهاند.
ورود به سامانه مؤدیان و الزام تفکیک اجزای معامله، گاهی باعث آشکار شدن مغایرتهای گذشته میشود.
در این شرایط، اصلاح اطلاعات باید با رعایت مقررات و از مسیرهای مجاز انجام شود.
توصیه کارشناسان مشاور فهیم: پیش از هرگونه اصلاح گسترده در سامانه مؤدیان، ابتدا وضعیت قانونی معاملات، اسناد خرید، فروش و دفاتر بررسی و سپس برنامه اصلاحی تدوین شود.
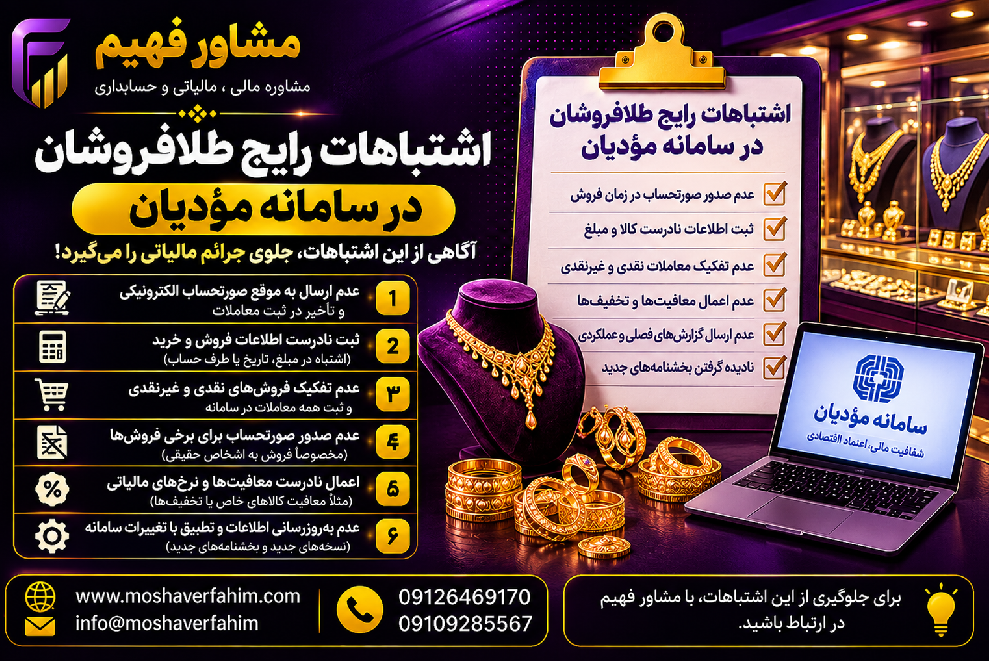
۱۱. اشتباهات رایج طلافروشان در امور مالیاتی سال ۱۴۰۵
بررسی پروندههای مالیاتی صنف طلا نشان میدهد برخی خطاها بهصورت مکرر تکرار میشوند.
اشتباه پیامد احتمالی
محاسبه مالیات بر کل مبلغ فاکتور مطالبه مالیات بیش از مبلغ قانونی
تفکیک نکردن اصل طلا و اجرت مغایرت با ماده ۲۶
ثبت نکردن خریدها اختلاف موجودی و بهای تمامشده
تصور معافیت به دلیل فروش پایین عدم انجام تکالیف صورتحساب
استفاده از کارتخوان دیگران ابهام در گردش وجوه و انتساب درآمد
عدم کنترل صورتحسابهای برگشتی ثبت نادرست فروش و مالیات
ثبت نکردن طلای امانی اشتباه در شناسایی موجودی و درآمد
بیتوجهی به جرایم سامانه مؤدیان افزایش بدهی مالیاتی
عدم نگهداری اسناد خرید دشواری دفاع در رسیدگی مالیاتی
عدم تطبیق دفاتر و سامانه افزایش ریسک اختلاف مالیاتی
در بلاگ مشاور فهیم، تازهترین مطالب آموزشی و تخصصی در حوزه مالیات، حسابداری، قوانین و مقررات مالی و کسبوکار را دنبال کنید.
با مطالعه مقالات کاربردی و راهنماهای تخصصی، دانش مالی خود را افزایش دهید و با آگاهی بیشتری تصمیم بگیرید.
تماس با ما:
برای دریافت مشاوره تخصصی و بهرهمندی از خدمات مشاور فهیم، به صفحه تماس با ما مراجعه کنید.
چرا حسابداری سنتی برای طلافروشان کافی نیست؟
حسابداری طلافروشی باید بهصورت تخصصی طراحی شود.
در این کسبوکار، تنها ثبت مبلغ ریالی کافی نیست.
یک سیستم حسابداری مناسب باید بتواند:
وزن و عیار را کنترل کند.
اصل طلا را از اجرت و سود جدا کند.
خرید و فروش را بهصورت مستند ثبت کند.
موجودی کالا را بهروز نگه دارد.
صورتحساب الکترونیکی صادر کند.
مالیات ارزش افزوده را صحیح محاسبه کند.
گزارشهای قابل دفاع برای رسیدگی مالیاتی تهیه کند.
۱۲. چکلیست اجرایی طلافروشان برای رعایت قوانین مالیاتی سال ۱۴۰۵
یکی از بهترین روشها برای جلوگیری از جرایم مالیاتی، استفاده از چکلیست کنترل دورهای است.
کارشناسان مشاور فهیم پیشنهاد میکنند صاحبان واحدهای صنفی، حداقل ماهانه یکبار موارد زیر را بررسی کنند.
چکلیست کنترل مالیاتی طلافروشی
بررسی وضعیت پرونده مالیاتی و اطلاعات هویتی
کنترل کارپوشه سامانه مؤدیان
کنترل اعتبار و عملکرد پایانههای فروشگاهی
بررسی صدور صورتحساب الکترونیکی برای تمام معاملات مشمول
تفکیک اصل طلا، اجرت، سود و حقالعمل
کنترل نرخ ۱۰ درصد ارزش افزوده اجزای مشمول
ثبت و کنترل صورتحسابهای خرید
بررسی صورتحسابهای اصلاحی و ابطالی
تطبیق خرید و فروش با موجودی واقعی طلا
کنترل وزن و عیار کالاها
تطبیق گردش حساب بانکی و کارتخوانها
بررسی مالیات ارزش افزوده و بدهیهای دورهای
کنترل مهلتهای قانونی پرداخت و اظهار
بررسی امکان استفاده از بخشودگی جرایم
بایگانی اسناد و مدارک معاملات
پاک کردن علامتها
برنامه پیشنهادی کنترل مالیاتی
بازه زمانی اقدام
روزانه ثبت و کنترل معاملات
هفتگی کنترل مغایرت صورتحسابها
ماهانه تطبیق موجودی و گردش وجوه
پایان هر دوره ارزش افزوده کنترل و تکمیل خلاصه عملکرد و بدهی
پایان سال انبارگردانی، بستن حسابها و تهیه گزارش عملکرد
قبل از رسیدگی آمادهسازی مستندات و دفاع مالیاتی
۱۳. مسئولیت و نقش مشاور مالیاتی در پروندههای طلافروشان
در شرایط جدید نظام مالیاتی، نقش مشاور مالیاتی از یک تهیهکننده اظهارنامه فراتر رفته است.
مشاور حرفهای باید نقش یک ناظر، تحلیلگر، کنترلکننده و مدافع حقوق قانونی مؤدی را ایفا کند.
۱۳-۱. بررسی اولیه وضعیت مالیاتی
پیش از هر اقدامی، مشاور باید وضعیت پرونده را ارزیابی کند.
این ارزیابی شامل موارد زیر است:
سوابق مالیاتی
وضعیت بدهیها
وضعیت اظهارنامهها
سوابق جرایم
وضعیت سامانه مؤدیان
اطلاعات کارتخوانها
سوابق خرید و فروش
وضعیت موجودی کالا
۱۳-۲. طراحی سیستم حسابداری مالیاتی
یک مشاور حرفهای باید ساختار حسابداری متناسب با ماهیت فعالیت طلافروشی طراحی کند.
در این سیستم، تفکیک حسابهای زیر اهمیت دارد:
۱. موجودی طلای ساختهشده.
۲. موجودی طلای خام و آبشده.
۳. خرید طلا.
۴. فروش طلا.
۵. اجرت ساخت.
۶. سود فروش.
۷. حقالعمل.
۸. مالیات ارزش افزوده.
۹. طلای امانی.
۱۰. ضایعات و کسری و اضافات.
۱۳-۳. مدیریت ریسک مالیاتی
مشاور باید پیش از بروز اختلاف، نقاط پرریسک را شناسایی کند.
برای مثال، اگر گردش بانکی یک طلافروشی با فروش ثبتشده اختلاف دارد، باید علت آن پیش از رسیدگی مشخص شود.
۱۳-۴. دفاع مالیاتی و رسیدگی به اختلافات
در صورت صدور برگ تشخیص یا مطالبه مالیات، مشاور باید اسناد و مدارک را تحلیل کند و دفاعیه مستدل تهیه نماید.
این دفاعیه میتواند بر اساس موارد زیر تنظیم شود:
قوانین و مواد قانونی
بخشنامههای معتبر
قراردادها
اسناد خرید و فروش
گزارش موجودی
دفاتر و اسناد حسابداری
اطلاعات سامانه مؤدیان
مستندات بانکی
دفاع مالیاتی مؤثر، دفاعی مستند و مبتنی بر قانون است؛ نه صرفاً اعتراض کلی به مبلغ مالیات.
۱۴. توصیههای نهایی کارشناسان و مشاوران فهیم به طلافروشان
با توجه به تغییرات نظام مالیاتی و گسترش نظارت الکترونیکی، دیگر نمیتوان امور مالیاتی طلافروشی را به ثبت ساده فاکتورها یا تهیه اظهارنامه سالانه محدود کرد.
فعالان این صنف باید از یک نظام یکپارچه مالی و مالیاتی استفاده کنند که در آن تمام اطلاعات خرید، فروش، موجودی، گردش وجوه، صورتحسابهای الکترونیکی و مالیات ارزش افزوده با یکدیگر ارتباط داشته باشند.
کارشناسان مشاور فهیم برای کاهش ریسک مالیاتی واحدهای صنفی طلا، رعایت اصول زیر را ضروری میدانند:
اصل اول: تفکیک دقیق اجزای معامله
طلا، اجرت ساخت، سود فروشنده و حقالعمل باید مطابق ماده ۲۶ بهدرستی تفکیک شوند.
دومین اصل: ثبت کامل و صحیح معاملات
هیچ معاملهای نباید خارج از چارچوب قانونی و الزامات سامانه مؤدیان باقی بماند.
اصل سوم: حسابداری تخصصی طلا
حسابداری این صنف باید بر مبنای وزن، عیار، موجودی، بهای تمامشده و ارزش ریالی طراحی شود.
چهارمین اصل : مدیریت هوشمندانه جرایم
پروندههای دارای جرایم مالیاتی باید از نظر قابلیت بخشودگی، مهلتهای قانونی و امکان اعتراض بررسی شوند.
اصل پنجم: مستندسازی گردش حسابها
هرگونه دریافت و پرداخت مهم باید دارای ماهیت اقتصادی مشخص و اسناد قابل ارائه باشد.
ششمین اصل : بهروزرسانی مستمر دانش مالیاتی
بخشنامهها و دستورالعملهای مالیاتی باید بهصورت مستمر بررسی شوند؛ زیرا یک تغییر کوچک در ضوابط اجرایی میتواند بر تکالیف روزمره واحد صنفی اثرگذار باشد.
۱۵. خلاصه مقاله
مقاله «قوانین مالیاتی طلافروشان در سال ۱۴۰۵» به بررسی مهمترین قوانین، مقررات و تکالیف مالیاتی فعالان صنف طلا و جواهر میپردازد. با گسترش نظارت الکترونیکی سازمان امور مالیاتی و اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان، آگاهی از مقررات مالیاتی و رعایت دقیق آنها برای طلافروشان اهمیت بیشتری پیدا کرده است.
یکی از مهمترین موضوعات مطرحشده در مقاله، ماده ۲۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ است. بر اساس این ماده، اصل طلای بهکاررفته در مصنوعات طلا، جواهر و پلاتین از مالیات بر ارزش افزوده معاف است؛ اما اجرت ساخت، سود فروشنده و حقالعمل مشمول مالیات هستند. طبق اطلاعات ارائهشده در مقاله، نرخ مالیات بر ارزش افزوده این اجزا در سال ۱۴۰۵ برابر با ۱۰ درصد است. بنابراین، مالیات نباید بر کل مبلغ فاکتور محاسبه شود، بلکه فقط اجزای مشمول مالیات باید مبنای محاسبه قرار گیرند.
موضوع مهم دیگر،
الزام طلافروشان به ثبت تمام عملیات خرید و فروش در سامانه مؤدیان و صدور صورتحساب الکترونیکی است. در این صورتحسابها باید ارزش اصل طلا، اجرت ساخت، سود فروشنده و حقالعمل بهصورت جداگانه درج شوند. همچنین، طلافروشان نباید تصور کنند که به دلیل پایین بودن میزان فروش یا برخورداری از کارتخوان، از تکالیف اختصاصی صدور صورتحساب الکترونیکی معاف هستند.
مقاله همچنین به بخشنامهها و دستورالعملهای مالیاتی سال ۱۴۰۵، بهویژه مقررات مربوط به بخشودگی جرایم مالیاتی صنف طلا اشاره میکند. بر اساس این مقررات، امکان بخشودگی برخی جرایم تا سقف ۱۰۰ درصد وجود دارد؛ با این حال، این بخشودگی قطعی و شامل تمام جرایم نیست و به نوع تخلف، شرایط قانونی و ضوابط سازمان امور مالیاتی بستگی دارد. همچنین جریمه ۹ درصدی مربوط به کتمان یا ثبت نکردن معاملات در ماده ۲۶، بهعنوان جریمه غیرقابل بخشودگی معرفی شده و باید با دقت از سایر جرایم تفکیک شود.
از دیگر مباحث مهم مقاله،
مالیات عملکرد طلافروشان است. این مالیات با مالیات بر ارزش افزوده تفاوت دارد و بر اساس قانون مالیاتهای مستقیم محاسبه میشود. در این زمینه، ثبت دقیق درآمدها، هزینهها، اسناد خرید و فروش، موجودی کالا و گردش حسابهای بانکی اهمیت زیادی دارد. همچنین، حسابداران باید بتوانند میان گردش مالی، ارزش اصل طلای معاملهشده و درآمد واقعی واحد صنفی تفاوت قائل شوند.
در ادامه، مقاله به چالشهای حسابداری و مالیاتی طلافروشان، از جمله کنترل موجودی طلا بر اساس وزن و عیار، ثبت معاملات طلای دستدوم، مدیریت معاملات امانی و حقالعملکاری، تطبیق اطلاعات بانکی با صورتحسابهای الکترونیکی و اصلاح مغایرتهای مالیاتی میپردازد. عدم رعایت این موارد میتواند موجب مطالبه مالیات اضافی، ایجاد اختلاف با سازمان امور مالیاتی و تحمیل جرایم قانونی شود.
در نهایت، مقاله بر ضرورت استفاده از حسابداری تخصصی طلا، مستندسازی دقیق معاملات، کنترل مستمر سامانه مؤدیان، تفکیک اجزای فاکتور و بهروزرسانی اطلاعات مالیاتی تأکید میکند. همچنین نقش مشاوران مالیاتی در بررسی پروندهها، مدیریت ریسک، استفاده از بخشودگیهای قانونی و دفاع از حقوق مؤدیان مورد توجه قرار گرفته است.
نتیجهگیری: مهمترین پیام مقاله این است که فعالیت قانونی و کمریسک در صنف طلا و جواهر در سال ۱۴۰۵ مستلزم شناخت دقیق قوانین مالیاتی، ثبت کامل معاملات، محاسبه صحیح مالیات بر ارزش افزوده و نگهداری اسناد و مدارک معتبر است. طلافروشان با استفاده از سیستم حسابداری تخصصی و مشاوره مالیاتی میتوانند از بروز خطاهای مالیاتی و جرایم قابل پیشگیری جلوگیری کرده و فعالیت اقتصادی خود را با اطمینان بیشتری ادامه دهند.
۱۶. خدمات تخصصی مشاوره مالیاتی طلافروشان توسط کارشناسان مشاور فهیم
پیچیدگی قوانین مالیاتی صنف طلا، ضرورت استفاده از خدمات کارشناسی و مشاورهای تخصصی را افزایش داده است.
-
کارشناسان مشاور فهیم با رویکردی مبتنی بر قانون، مستندسازی و مدیریت ریسک مالیاتی، موضوعات زیر را در حوزه خدمات مشاوره مالیاتی طلافروشان مورد توجه قرار میدهند:
بررسی و تحلیل وضعیت پرونده مالیاتی طلافروشان
مشاوره تخصصی قانون مالیات بر ارزش افزوده
بررسی تکالیف ماده ۲۶ قانون ارزش افزوده
راهنمایی در زمینه سامانه مؤدیان و صورتحساب الکترونیکی
بررسی مغایرتهای خرید و فروش
کنترل موجودی و حسابداری تخصصی طلا
بررسی بدهیها و جرایم مالیاتی
ارزیابی امکان استفاده از بخشودگی جرایم
مشاوره مالیات عملکرد اشخاص حقیقی و حقوقی
بررسی اسناد و مدارک پیش از رسیدگی مالیاتی
تنظیم لوایح و دفاعیات مالیاتی
- ارائه راهکارهای قانونی برای کاهش ریسک مالیاتی
هدف از مشاوره تخصصی، صرفاً کاهش مبلغ مالیات نیست؛ بلکه ایجاد اطمینان از رعایت قانون، جلوگیری از جرایم قابل پیشگیری و صیانت از حقوق قانونی مؤدی است.
۱۷. نتیجهگیری: آینده مالیاتی طلافروشان در سال ۱۴۰۵
سال ۱۴۰۵ را میتوان یکی از سالهای مهم در مسیر تکمیل نظارت الکترونیکی بر فعالیتهای اقتصادی، بهویژه صنعت طلا و جواهر، دانست.
سه موضوع در این سال اهمیت ویژهای دارند:
۱. مالیات بر ارزش افزوده ۱۰ درصدی: اجرت ساخت، سود فروشنده و حقالعمل مشمول نرخ ۱۰ درصد هستند و اصل طلای بهکاررفته در مصنوعات همچنان معاف است.
۲. الزام سامانه مؤدیان: ثبت تمام عملیات خرید و فروش و تفکیک اجزای معامله در صورتحساب الکترونیکی، از تکالیف اساسی فعالان این صنف است.
۳. مدیریت جرایم و بخشودگیها: دستورالعملهای سال ۱۴۰۵ فرصتهایی برای بخشودگی برخی جرایم ایجاد کردهاند؛ اما استفاده از آنها نیازمند بررسی دقیق شرایط قانونی است.
در چنین شرایطی، طلافروشی که از حسابداری تخصصی، مستندات منظم و مشاوره مالیاتی حرفهای استفاده کند، میتواند با اطمینان بیشتری فعالیت کند و احتمال بروز اختلافات مالیاتی را کاهش دهد.
کارشناسان مشاور فهیم بر این باورند که آگاهی از قانون، پیشگیری از جرایم و مدیریت صحیح اطلاعات مالیاتی، سه رکن اصلی موفقیت و پایداری اقتصادی فعالان صنف طلا و جواهر هستند.
۱۸. پرسشهای متداول
۱. مالیات بر ارزش افزوده طلا در سال ۱۴۰۵ چند درصد است؟
نرخ مالیات بر ارزش افزوده اجرت ساخت، سود فروشنده و حقالعمل مربوط به فروش طلا، جواهر و پلاتین ۱۰ درصد است. اصل طلای بهکاررفته در مصنوعات مشمول معافیت ماده ۲۶ است.
۲. آیا اصل طلا مشمول مالیات بر ارزش افزوده است؟
خیر. اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات ساختهشده از فلزات مزبور، طبق جزء (۱) بند «ب» ماده ۲۶ معاف است.
۳. آیا سود طلافروش مشمول مالیات ارزش افزوده است؟
بله. سود فروشنده مشمول نرخ قانونی مالیات بر ارزش افزوده است که در سال ۱۴۰۵ برابر با ۱۰ درصد است.
۴. آیا اجرت ساخت طلا مشمول مالیات است؟
بله. اجرت ساخت از اجزای مشمول مالیات ارزش افزوده است.
۵. آیا طلافروشان باید خرید و فروش خود را در سامانه مؤدیان ثبت کنند؟
بله. مطابق جزء (۳) بند «ب» ماده ۲۶، عرضهکنندگان کالا و خدمات مربوط به طلا، جواهر و پلاتین مکلف به ثبت تمام عملیات خرید و فروش خود در سامانه مؤدیان هستند.
۶. آیا طلافروشان با فروش کمتر از ۱۲۰ میلیارد ریال از صدور صورتحساب معاف میشوند؟
خیر، نمیتوان چنین نتیجهای گرفت. بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱، عرضهکنندگان طلا، جواهر و پلاتین را از معافیت عمومی مورد بحث خارج کرده است.
۷. آیا جریمه ۹ درصدی ماده ۲۶ قابل بخشودگی است؟
متن قانون این جریمه را غیرقابل بخشودگی اعلام کرده است. در عین حال، دستورالعملهای خاص سال ۱۴۰۵ درباره بخشودگی جرایم مرتبط با تکالیف صنف طلا صادر شدهاند. بنابراین باید نوع جریمه و شمول آن بر دستورالعمل خاص بهصورت موردی بررسی شود.
۸. آیا مالیات عملکرد طلافروشان با ارزش افزوده یکی است؟
خیر. مالیات ارزش افزوده و مالیات عملکرد دو مالیات مستقل با مبانی محاسباتی متفاوت هستند.
۹. آیا کارتخوان بهتنهایی برای رعایت تکالیف مالیاتی کافی است؟
خیر. کارتخوان یکی از ابزارهای ثبت و دریافت اطلاعات پرداخت است و جایگزین تمام تکالیف اختصاصی صدور و ثبت صورتحساب الکترونیکی طلافروشان نیست.
۱۰. آیا طلای دستدوم از مالیات ارزش افزوده معاف است؟
صرف دستدوم بودن کالا برای نتیجهگیری درباره معافیت کافی نیست. ماهیت معامله، نوع کالا، طرفین معامله و حکم قانونی مربوط باید بررسی شود.
۱۱. آیا خرید طلای آبشده از اشخاص حقیقی نیازمند مستندات است؟
بله. برای اثبات منشأ خرید، وزن، عیار، مبلغ و ارتباط معامله با موجودی کالا باید اسناد و مدارک مناسب نگهداری شود. الزامات صورتحساب نیز باید متناسب با ماهیت معامله بررسی شود.
۱۲. آیا طلافروشان باید اظهارنامه مالیات عملکرد ارائه کنند؟
اصل بر انجام تکالیف مالیات عملکرد مطابق مقررات قانون مالیاتهای مستقیم است؛ مگر اینکه مؤدی بهصورت قانونی مشمول تسهیلات یا روش جایگزین مقرر شده باشد.
۱۳. آیا بخشودگی جرایم مالیاتی در سال ۱۴۰۵ قطعی است؟
خیر. بخشودگی تابع شرایط، نوع جریمه، دوره مالیاتی و اختیارات مقرر در بخشنامهها است.
۱۴. آیا طلافروشان میتوانند معاملات خود را بهصورت تجمیعی ثبت کنند؟
نحوه ثبت باید مطابق استانداردهای فنی و مقررات مربوط به نوع صورتحساب باشد. نمیتوان بدون بررسی ضوابط صدور صورتحساب، ثبت تجمیعی را جایگزین ثبت صحیح معاملات کرد.
۱۵. مهمترین اقدام طلافروشان برای جلوگیری از جرایم مالیاتی چیست؟
ثبت کامل معاملات، تفکیک صحیح اجزای فاکتور، تطبیق موجودی طلا با اسناد حسابداری و کنترل مستمر کارپوشه سامانه مؤدیان، از مهمترین اقدامات پیشگیرانه هستند.
۱۹. منابع قانونی و مستندات مورد استفاده
برای استناد حرفهای و استفاده در پروندههای مالیاتی، منابع زیر اهمیت دارند:
منبع موضوع
مهمترین قوانین و مواد قانونی مرتبط با فعالیت طلافروشان در سال ۱۴۰۵ عبارتاند از:
- قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، ماده ۲۶: این ماده به احکام اختصاصی مربوط به عرضه طلا، جواهر و پلاتین میپردازد.
- مواد ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده: مقررات مربوط به جرایم مالیاتی، تأخیر در پرداخت و ضمانت اجراهای قانونی را مشخص میکنند.
- قانون پایانههای فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸: چارچوب قانونی ثبت اطلاعات مالیاتی، استفاده از سامانه مؤدیان و صدور صورتحساب الکترونیکی را تعیین میکند.
- ماده ۱۴ مکرر قانون پایانههای فروشگاهی: به موارد معافیت از صدور صورتحساب الکترونیکی و شرایط مربوط به آن اختصاص دارد.
- ماده ۱۶ مکرر قانون پایانههای فروشگاهی: تکالیف مرتبط با برخی معاملات داراییها و الزامات ثبت اطلاعات آنها را بیان میکند.
- مواد ۹۴ و ۹۵ قانون مالیاتهای مستقیم: مبنای قانونی تشخیص درآمد مشمول مالیات و تعیین تکالیف صاحبان مشاغل را تشکیل میدهند.
- ماده ۱۰۰ قانون مالیاتهای مستقیم: تسهیلات و شرایط استفاده از تبصره ماده ۱۰۰ برای صاحبان مشاغل را مشخص میکند.
- ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم: شرایط برخورداری از معافیتها و مشوقهای مالیاتی را بیان میکند.
- قانون بودجه سال ۱۴۰۵: مبنای تعیین نرخهای مالیاتی سال جاری، از جمله نرخ مالیات بر ارزش افزوده، در چارچوب احکام بودجه است.
لینک منابع تکمیلی و اخبار بخشنامههای سال ۱۴۰۵
۱. نرخ مالیات بر ارزش افزوده طلافروشان در سال ۱۴۰۵ – تسنیم.
۲. ابلاغ دستورالعمل بخشودگی جرایم تکالیف مالیاتی صنف طلا و جواهر در سال ۱۴۰۵.
۳. شرایط معافیت از صدور صورتحساب الکترونیکی نوع اول و دوم.
۴. بخشنامه شماره ۲۰۰/۱۴۰۵/۳۸ درباره ارزش افزوده بهار ۱۴۰۵.
۵. بخشنامه تمدید اختیار بخشودگی جرایم مالیاتی در سال ۱۴۰۵.
۶. متن ماده ۲۶ قانون مالیات بر ارزش افزوده.
۷. درگاه رسمی سازمان امور مالیاتی کشور.
تاریخ تدوین و بررسی: ۳۰ مهر ۱۴۰۵. این مقاله بر اساس مقررات و اطلاعات منتشرشده تا تاریخ مذکور تنظیم شده است. برای استناد در پروندههای مالیاتی، متن رسمی قوانین، بخشنامهها، پیوستها و آخرین اصلاحات باید از مراجع قانونی کنترل شود. این مطلب جایگزین بررسی اختصاصی پرونده مالیاتی نیست.
