

مالیات پزشکان در سال ۱۴۰۵؛ قوانین جدید، مهلتها و تکالیف مالیاتی
فهرست مطالب
مقدمه؛ چرا آگاهی از تکالیف مالیاتی پزشکان اهمیت دارد؟
1. خلاصه مهمترین تکالیف مالیاتی پزشکان در سال ۱۴۰۵
2. جدیدترین بخشنامهها و مقررات مالیاتی پزشکان
3. مالیات علیالحساب ۱۰ درصد پزشکان در سال ۱۴۰۵
4. مالیات ۱۰ درصد پزشکان شامل چه کسانی میشود؟
5. نحوه محاسبه و پرداخت مالیات علیالحساب پزشکان
6. سامانه مؤدیان و صورتحساب الکترونیکی پزشکان
7. تمدید اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی
8. حد نصاب ۱۲ میلیارد تومان و شرایط صدور صورتحساب الکترونیکی
9. تکالیف مربوط به کارتخوان و حسابهای بانکی پزشکان
10. اظهارنامه مالیاتی پزشکان در سال ۱۴۰۵
11. هزینههای قابل قبول مالیاتی پزشکان
12. مالیات حقوق کارکنان مطب
۱3. مالیات بر ارزش افزوده خدمات پزشکی
14. تفاوت مالیات پزشک صاحب مطب، پزشک کارمند و پزشک طرف قرارداد
15. مالیات پزشکان عمومی و متخصص
16. جرائم مالیاتی پزشکان و راههای پیشگیری از آن
۱7. مدارک و اسناد مالیاتی مورد نیاز پزشکان
۱8. آیا پزشکان میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
19. آیا پزشکان از مالیات معاف هستند؟
۲0. چکلیست کامل تکالیف مالیاتی پزشکان
۲1. ۱۰ اشتباه رایج مالیاتی پزشکان
۲2. برنامه پیشنهادی مدیریت مالیاتی در طول سال
۲3. جمعبندی
24.خلاصه مقاله
۲5. مشاوره مالیاتی پزشکان با مشاور فهیم
۲6. سؤالات متداول درباره مالیات پزشکان در سال ۱۴۰۵
مقدمه
چرا آگاهی از تکالیف مالیاتی پزشکان اهمیت دارد؟
مالیات پزشکان در سال ۱۴۰۵ یکی از موضوعات مهم برای پزشکان عمومی و متخصص، صاحبان مطب، مدیران کلینیکها و مراکز درمانی است. گسترش سامانه مؤدیان، تغییرات مربوط به صورتحساب الکترونیکی، ثبت اطلاعات کارتخوان و مقررات مالیات علیالحساب باعث شده است که مدیریت مالیاتی فعالیت پزشکی به دقت و پیگیری بیشتری نیاز داشته باشد.
امروزه انجام تکالیف مالیاتی تنها به ارسال اظهارنامه در پایان سال محدود نیست. پزشک باید درآمدهای خود را بهدرستی ثبت کند، اسناد هزینهها را نگه دارد، وضعیت پرونده مالیاتی و ابزارهای پرداخت را بررسی کند و در صورت مشمول بودن، تکالیف مربوط به صورتحساب الکترونیکی و مالیات حقوق کارکنان را نیز انجام دهد.
از طرف دیگر، پزشکانی که همزمان در مطب شخصی، بیمارستان، درمانگاه یا کلینیک فعالیت میکنند، ممکن است با چند نوع درآمد و تعهد مالیاتی روبهرو باشند. به همین دلیل، نمیتوان برای تمام پزشکان یک نسخه واحد در نظر گرفت.
در این راهنما از مشاور فهیم، مهمترین تکالیف مالیاتی پزشکان در سال ۱۴۰۵، مقررات مربوط به مالیات علیالحساب، سامانه مؤدیان، کارتخوان، اظهارنامه، هزینههای قابل قبول و جرائم مالیاتی را بررسی میکنیم.
هدف این مقاله آن است که پزشکان بتوانند با شناخت بهتر الزامات قانونی، امور مالی خود را منظمتر مدیریت کنند و احتمال بروز مغایرت و هزینههای مالیاتی غیرضروری را کاهش دهند.
توجه: تکالیف هر پزشک باید بر اساس نوع فعالیت، وضعیت پرونده مالیاتی، ماهیت درآمد، مقررات جاری و استثنائات قانونی بررسی شود. مطالب این مقاله راهنمای عمومی است و جایگزین بررسی اختصاصی پرونده مالیاتی نیست.
برای آشنایی سریع با مهمترین نکات و سرفصلهای مقاله «مالیات پزشکان در سال ۱۴۰۵»، خلاصه مقاله را دانلود کنید و برای مطالعه کامل جزئیات و قوانین، به متن اصلی مقاله مراجعه کنید.
1. خلاصه مهمترین تکالیف مالیاتی پزشکان در سال ۱۴۰۵
اگر بخواهیم وظایف مالیاتی پزشکان را به زبان ساده بیان کنیم، مهمترین موارد عبارتاند از:
- بررسی و تکمیل اطلاعات پرونده مالیاتی
- ثبت صحیح درآمدهای مطب و سایر مراکز درمانی
- تعیین وضعیت حسابهای بانکی مرتبط با فعالیت حرفهای
- بررسی اتصال کارتخوان و درگاه پرداخت به پرونده مالیاتی
- بررسی تکالیف مربوط به سامانه مؤدیان
- صدور صورتحساب الکترونیکی در موارد الزامی
-
نگهداری اسناد و مدارک درآمد و هزینه
- بررسی امکان پذیرش هزینههای حرفهای بهعنوان هزینه قابل قبول مالیاتی
- ارسال اظهارنامه یا انجام تکلیف مالیاتی مربوط در مهلت قانونی
- پرداخت مالیات در موعد مقرر
- انجام تکالیف مالیات حقوق در صورت داشتن کارکنان
- بررسی مالیات علیالحساب کسرشده از حقالزحمه یا حقالعمل، در موارد مشمول
- بررسی وضعیت مالیات بر ارزش افزوده خدمات و فعالیتهای مرتبط
- نگهداری اسناد برای زمان رسیدگی مالیاتی
مهم است بدانید
که تمام پزشکان الزاماً تکالیف یکسانی ندارند. برای مثال، شرایط پزشک کارمند بیمارستان ممکن است با پزشک صاحب مطب یا پزشکی که از چند مرکز درمانی حقالزحمه دریافت میکند، متفاوت باشد.
2.جدیدترین بخشنامهها و مقررات مالیاتی پزشکان
برای مدیریت مالیات پزشکان در سال ۱۴۰۵، آگاهی از بخشنامههای مرتبط با مالیات علیالحساب، صورتحساب الکترونیکی و احکام مالیاتی قانون بودجه اهمیت دارد.
مهمترین مستندات مورد توجه در این مقاله عبارتاند از:
| شماره یا مستند | موضوع | نکته مهم |
| بخشنامه شماره ۲۰۰/۱۰۰۵/ص مورخ ۱۴۰۵/۰۱/۳۱ | ابلاغ احکام مالیاتی قانون بودجه سال ۱۴۰۵ | مبنای بررسی احکام مالیاتی بودجه سال جاری |
| بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۴۰۵/۰۲/۱۳ | تمدید اعتبار برخی احکام مربوط به رسید کارتخوان و صورتحساب الکترونیکی | استفاده از این تسهیل به شرایط مقرر بستگی دارد |
| بخشنامه شماره ۲۰۰/۷۳۵۳/ص مورخ ۱۴۰۵/۰۵/۰۵ | تفاهمنامه کسر مالیات علیالحساب از حقالزحمه یا حقالعمل گروه پزشکی | باید دامنه شمول تفاهمنامه بررسی شود |
| بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱د مورخ ۱۴۰۵/۰۶/۲۹ | شرایط معافیت از صدور برخی صورتحسابهای الکترونیکی | گروههای مستثنا، از جمله مشاغل پزشکی مشمول مقررات خاص، اهمیت دارند |
| ماده ۱۶۳ قانون مالیاتهای مستقیم | مبنای قانونی مرتبط با دریافت مالیات علیالحساب | باید در کنار تفاهمنامه و بخشنامه مربوط بررسی شود |
| ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان | مقررات مرتبط با صورتحساب الکترونیکی | شرایط و استثنائات آن برای هر مؤدی اهمیت دارد |
شماره و تاریخ بخشنامه بهتنهایی برای تعیین تکلیف مالیاتی کافی نیست. پزشک باید متن کامل سند، دامنه شمول، استثنائات و ارتباط آن با وضعیت پرونده خود را بررسی کند.
3. مالیات علیالحساب ۱۰ درصد پزشکان در سال ۱۴۰۵
یکی از موضوعات مهم مالیات پزشکان در سال ۱۴۰۵، کسر ۱۰ درصد مالیات علیالحساب از حقالزحمه یا حقالعمل گروه پزشکی در چارچوب مقررات و تفاهمنامه مربوط است.
در این زمینه باید بین دو موضوع تفاوت قائل شد: نخست، حکم خاصی که ممکن است در قانون بودجه سالانه پیشبینی شود؛ دوم، سازوکار مالیاتی ابلاغشده در چارچوب مقررات دیگر.
در سال ۱۴۰۵،
حکم خاص کسر ۱۰ درصد مالیات علیالحساب پزشکان مانند برخی قوانین بودجه سالهای قبل در قانون بودجه پیشبینی نشده بود. با این حال، سازمان امور مالیاتی کشور در مردادماه ۱۴۰۵، تفاهمنامه مربوط با سازمان نظام پزشکی را در چارچوب ماده ۱۶۳ قانون مالیاتهای مستقیم طی بخشنامه شماره ۲۰۰/۷۳۵۳/ص ابلاغ کرد.
بنابراین، برای بررسی وضعیت مالیات علیالحساب پزشکان در سال ۱۴۰۵، باید به تفاهمنامه و بخشنامه ابلاغی توجه کرد و صرفاً به احکام سالهای گذشته یا اخبار اولیه درباره حذف این تکلیف اکتفا نکرد.
4. مالیات ۱۰ درصد پزشکان شامل چه کسانی میشود؟
بر اساس توضیحات منتشرشده درباره تفاهمنامه سال ۱۴۰۵، سازوکار کسر مالیات علیالحساب به حقالزحمه یا حقالعمل پزشکان و اعضای سازمان نظام پزشکی از مراکز درمانی مربوط میشود.
مراکز مورد اشاره میتوانند شامل مراکز درمانی زیر باشند:
- مراکز درمانی دولتی
- مراکز درمانی خصوصی
- مراکز وابسته به نهادهای عمومی غیردولتی
- مراکز درمانی نیروهای مسلح
- مراکز درمانی خیریه
- شرکتهای دولتی مشمول مقررات مربوط
با این حال، نباید این حکم را به تمام درآمدهای هر پزشک تعمیم داد. ماهیت پرداخت و نوع رابطه کاری اهمیت دارد.
برای نمونه، درآمد حاصل از فعالیت مستقل در مطب، حقوق ماهانه، کارانه و حقالزحمه قراردادی ممکن است از نظر مقررات مالیاتی وضعیت یکسانی نداشته باشند.
همچنین، طبق توضیحات منتشرشده درباره تفاهمنامه، درآمد حقوق و کارانهای که مالیات آن مطابق مقررات مربوط کسر میشود، در دامنه این سازوکار قرار نمیگیرد. در عمل، بررسی قرارداد، فیش پرداخت و نحوه ثبت درآمد ضروری است.
5. نحوه محاسبه و پرداخت مالیات علیالحساب پزشکان
در صورت شمول تفاهمنامه، مبلغی معادل ۱۰ درصد از مبالغ مشمول حقالزحمه یا حقالعمل بهعنوان مالیات علیالحساب محاسبه میشود.
برای مثال، فرض کنید مبلغ حقالزحمه مشمول مالیات علیالحساب یک پزشک از مرکز درمانی برابر با ۵۰۰ میلیون تومان باشد.
محاسبه به این صورت خواهد بود:
۵۰۰٬۰۰۰٬۰۰۰ × ۱۰٪ = ۵۰٬۰۰۰٬۰۰۰ تومان
در این مثال، مبلغ ۵۰ میلیون تومان مالیات علیالحساب است؛ نه لزوماً مالیات قطعی عملکرد پزشک.
چه کسی مسئول کسر و واریز مبلغ است؟
مطابق سازوکار اعلامشده در تفاهمنامه، مرکز درمانی مربوط میتواند مکلف به کسر و واریز مبلغ مالیات علیالحساب در مهلت مقرر باشد. در توضیحات منتشرشده، مهلت واریز تا پایان ماه بعد از تاریخ دریافت حقالزحمه یا حقالعمل ذکر شده است.
اگر مرکز درمانی مبلغ مربوط را کسر و واریز کند، پزشک باید مدارک پرداخت و گواهیهای مرتبط را نگهداری کند تا هنگام محاسبه مالیات عملکرد، امکان بررسی و اعمال مبالغ پرداختشده فراهم باشد.
آیا مالیات ۱۰ درصد، مالیات نهایی پزشک است؟
خیر. این مبلغ در چارچوب تفاهمنامه، مالیات علیالحساب است و نباید با مالیات قطعی عملکرد اشتباه گرفته شود.
مالیات نهایی به وضعیت درآمد مشمول مالیات، هزینههای قابل قبول، نوع فعالیت و سایر مقررات مربوط بستگی دارد. بنابراین پزشک باید مبالغ کسرشده را در سوابق مالی خود ثبت کند و هنگام انجام تکالیف مالیاتی، آنها را با اسناد مربوط تطبیق دهد.
6. سامانه مؤدیان و صورتحساب الکترونیکی پزشکان
سامانه مؤدیان بخشی از نظام مالیاتی الکترونیکی کشور است و تکالیف مربوط به آن باید با توجه به نوع فعالیت و مقررات جاری بررسی شود.
پزشکان و صاحبان مراکز درمانی، بسته به وضعیت پرونده و دامنه شمول قانونی، ممکن است لازم باشد موارد زیر را بررسی کنند:
- ثبتنام و تکمیل اطلاعات موردنیاز
- کنترل اطلاعات پرونده مالیاتی
- بررسی کارپوشه سامانه مؤدیان
- تعیین وضعیت ابزارهای پرداخت
- بررسی الزام به صدور صورتحساب الکترونیکی
- کنترل نوع صورتحساب موردنیاز
- تطبیق اطلاعات صورتحسابها با سوابق مالی
- بررسی مغایرتهای احتمالی
آیا تمام پزشکان تکالیف یکسانی در سامانه مؤدیان دارند؟
خیر. وضعیت هر پزشک باید بر اساس مقررات مربوط به نوع فعالیت، پرونده مالیاتی و استثنائات قانونی بررسی شود.
در عین حال، نباید تصور کرد که پزشکان بهطور کلی و بدون شرط از الزامات صورتحساب الکترونیکی معاف هستند. برخی گروههای پزشکی در مقررات مربوط، تکالیف خاص دارند و باید وضعیت خود را با توجه به متن مقررات جاری مشخص کنند.
برای دریافت مشاوره تخصصی در زمینه امور مالیاتی و پاسخ به پرسشهای خود، از طریق صفحه [تماس با ما] در سایت مشاور فهیم با کارشناسان ما در ارتباط باشید.
برای مطالعه جدیدترین مطالب، نکات کاربردی و مقالات تخصصی در زمینه مالیات، حسابداری و قوانین مالی کسبوکارها، از بخش [مقالات و وبلاگ مشاور فهیم] دیدن کنید.
7. تمدید اعتبار رسید کارتخوان بهعنوان صورتحساب الکترونیکی
یکی از موضوعات مطرح در سال ۱۴۰۵، اعتبار رسید دستگاه کارتخوان یا درگاه پرداخت الکترونیکی بهعنوان صورتحساب الکترونیکی در شرایط مقرر است.
در بخشنامه شماره ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۴۰۵/۰۲/۱۳،
تمدید اجرای حکم مربوط به تبصره ۲ ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان تا پایان سال ۱۴۰۵ مطرح شده است.
این تسهیل میتواند در شرایط مقرر، رسید کارتخوان یا درگاه پرداخت را در حکم صورتحساب الکترونیکی قرار دهد. از جمله شرایطی که در توضیحات مربوط به این حکم مطرح شده، عرضه کالا یا خدمت واحد یا عرضه کالاها و خدمات مشمول نرخ یکسان مالیات بر ارزش افزوده است.
با این حال، پزشک نباید صرفاً به دلیل استفاده از کارتخوان نتیجه بگیرد که تمام تکالیف صدور صورتحساب الکترونیکی او انجام شده است. نوع فعالیت، وضعیت مشمولیت و استثنائات قانونی باید بررسی شود.
توصیه کاربردی: پیش از اتکا به رسید کارتخوان بهعنوان صورتحساب الکترونیکی، متن بخشنامه و وضعیت اختصاصی پرونده مالیاتی خود را بررسی کنید.
8. حد نصاب ۱۲ میلیارد تومان و شرایط صدور صورتحساب الکترونیکی
در سال ۱۴۰۵، مبلغ ۱۲۰ میلیارد ریال، معادل ۱۲ میلیارد تومان، بهعنوان حد نصاب عمومی فروش برای برخی صاحبان مشاغل واجد شرایط در مقررات مربوط به ماده ۱۴ مکرر مطرح شده است.
اما این عدد به معنای معافیت تمام پزشکان از صدور صورتحساب الکترونیکی نیست.
در گزارش مربوط به بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱د مورخ ۱۴۰۵/۰۶/۲۹، برخی گروهها از معافیت عمومی مستثنا شدهاند؛ از جمله صاحبان حرف و مشاغل پزشکی و گروههای دیگری که در مقررات مربوط نام برده شدهاند.
به همین دلیل، پزشکان باید پیش از نتیجهگیری درباره معافیت از صدور صورتحساب الکترونیکی، موارد زیر را بررسی کنند:
- نوع فعالیت و عنوان شغلی ثبتشده
- وضعیت پرونده مالیاتی
- مقررات خاص مربوط به گروه پزشکی
- نوع صورتحساب موردنیاز
- شرایط و استثنائات مندرج در بخشنامه
- وضعیت فعالیتهای جانبی یا غیرپزشکی
آیا فروش کمتر از ۱۲ میلیارد تومان، پزشک را از صدور صورتحساب معاف میکند؟
نمیتوان چنین نتیجهای را به تمام پزشکان تعمیم داد. حد نصاب عمومی فروش باید همراه با استثنائات و مقررات خاص بررسی شود. بهویژه، گروههای پزشکی که طبق مقررات مربوط مشمول تکلیف صدور صورتحساب هستند، نباید بدون بررسی حقوقی به معافیت عمومی استناد کنند.
9. تکالیف مربوط به کارتخوان و حسابهای بانکی پزشکان
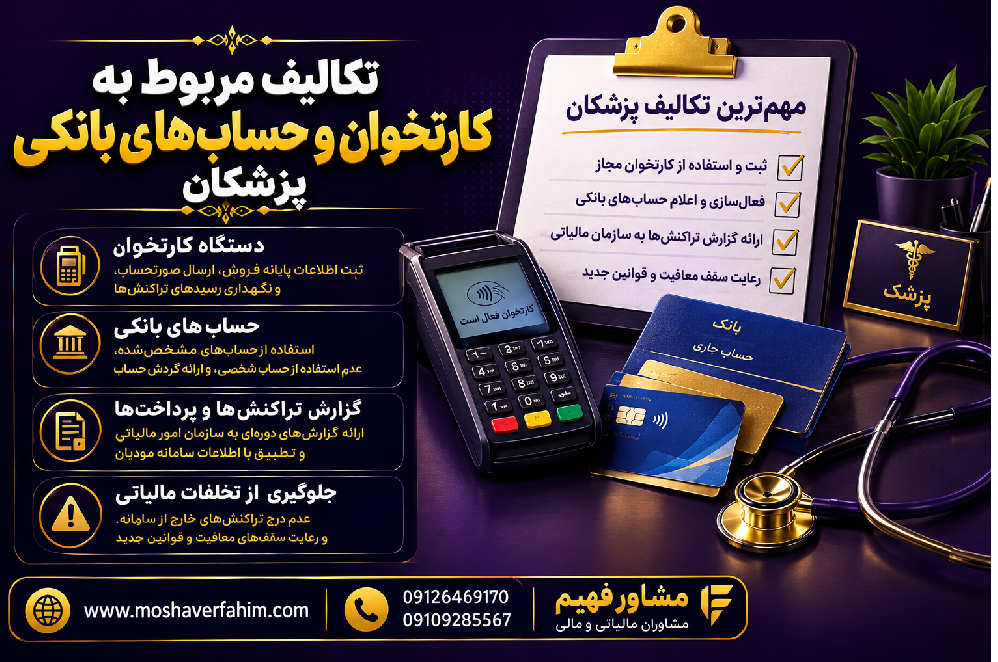
کارتخوان و حسابهای بانکی از ابزارهای مهم ثبت و بررسی جریانهای مالی فعالیت حرفهای هستند. پزشک باید مطمئن شود که وضعیت ابزارهای پرداخت مورد استفاده در مطب یا محل فعالیت او مشخص است و اطلاعات مرتبط با پرونده مالیاتی با واقعیت مطابقت دارد.
اقدامات پیشنهادی عبارتاند از:
- شناسایی تمام کارتخوانها و درگاههای پرداخت مورد استفاده
- بررسی وضعیت اتصال ابزارهای پرداخت به پرونده مالیاتی
- مشخص کردن حسابهای بانکی مرتبط با فعالیت حرفهای
- نگهداری گزارش تراکنشهای کارتخوان
- تطبیق مبالغ دریافتی با درآمد ثبتشده
- مستندسازی تراکنشهای غیرمرتبط با فعالیت پزشکی
- بررسی مغایرت میان گردش حساب، قراردادها و اسناد درآمد
آیا کارتخوان بهتنهایی مالیات جداگانه دارد؟
کارتخوان بهخودیخود یک نوع مالیات مستقل ایجاد نمیکند؛ اما اطلاعات تراکنشهای آن میتواند در بررسی درآمد و رسیدگی مالیاتی مورد توجه قرار گیرد.
به همین دلیل، بهتر است پزشک بهصورت منظم گزارش کارتخوان، گردش حساب بانکی، قراردادها و اسناد درآمد خود را تطبیق دهد.
10. اظهارنامه مالیاتی پزشکان در سال ۱۴۰۵
اظهارنامه مالیاتی یکی از ابزارهای اصلی اعلام اطلاعات درآمدی و هزینهای به سازمان امور مالیاتی است. پزشک باید ابتدا نوع فعالیت و وضعیت پرونده خود را مشخص کند تا بداند چه تکلیفی برای ارائه اظهارنامه یا استفاده از روشهای قانونی جایگزین دارد.
درآمد پزشک ممکن است از چند منبع مختلف به دست آید، از جمله:
- مطب شخصی
- بیمارستان
- درمانگاه
- کلینیک
- قرارداد با مراکز درمانی
- خدمات حرفهای و تخصصی
- سایر فعالیتهای مرتبط با حرفه
اگر پزشک هم مطب شخصی داشته باشد و هم با بیمارستان یا چند مرکز درمانی همکاری کند، باید جریانهای درآمدی خود را شناسایی و اسناد آنها را نگهداری کند.
پیش از ارسال اظهارنامه چه مواردی باید بررسی شود؟
۱. درآمدهای دریافتی از تمام محلهای فعالیت شناسایی شود.
۲. گردش حسابهای بانکی و گزارش کارتخوان با سوابق درآمدی تطبیق داده شود.
۳. هزینههای مرتبط با فعالیت بررسی و مستند شود.
۴. مالیاتهای علیالحساب کسرشده و پرداختهای قبلی مشخص شود.
۵. وضعیت مالیات حقوق کارکنان و سایر تکالیف مرتبط بررسی شود.
۶. اطلاعات اظهارنامه با اسناد و مدارک موجود مطابقت داشته باشد.
مهلت ارسال اظهارنامه پزشکان
مهلت انجام تکالیف مالیاتی به نوع مؤدی، نوع درآمد و مقررات سال مربوط بستگی دارد. به همین دلیل، نباید یک تاریخ واحد را بدون بررسی وضعیت پرونده به تمام پزشکان تعمیم داد.
پزشکان بهتر است مهلت قانونی مربوط به پرونده خود را از طریق درگاههای رسمی سازمان امور مالیاتی یا مشاور مالیاتی بررسی کنند و انجام تکالیف را به روزهای پایانی موکول نکنند.
11. هزینههای قابل قبول مالیاتی پزشکان
هزینههای قابل قبول مالیاتی در تعیین درآمد مشمول مالیات اهمیت دارند. با این حال، هر مبلغی که پزشک پرداخت میکند الزاماً از نظر مالیاتی قابل پذیرش نیست.
برای بررسی پذیرش یک هزینه، مواردی مانند ارتباط آن با فعالیت حرفهای، واقعی بودن، وجود اسناد و مدارک و رعایت الزامات قانونی اهمیت دارد.
برخی هزینههای مرتبط با مطب که ممکن است با رعایت شرایط قانونی قابل بررسی باشند، عبارتاند از:
- اجاره مطب
- حقوق و دستمزد کارکنان
- هزینه بیمه کارکنان
- مواد و ملزومات مصرفی
- خرید تجهیزات مرتبط با فعالیت
- تعمیر و نگهداری تجهیزات
- هزینههای اداری
- هزینه آب، برق، گاز و ارتباطات محل فعالیت
- هزینه خدمات حرفهای مرتبط با کسب درآمد
چگونه اسناد هزینه را نگهداری کنیم؟
برای هر هزینه، بهتر است فاکتور یا مدرک معتبر، سند پرداخت و توضیحی درباره ارتباط آن با فعالیت حرفهای نگهداری شود. در هزینههای مهم، صرف داشتن یک فاکتور ممکن است برای اثبات تمام شرایط قانونی کافی نباشد.
هزینههای شخصی و خانوادگی نیز نباید بدون مبنای قانونی در شمار هزینههای حرفهای قرار گیرند.
12. مالیات حقوق کارکنان مطب
پزشکی که در مطب یا مرکز خود کارکنانی مانند منشی، دستیار، پرستار یا نیروی خدماتی استخدام میکند، ممکن است علاوه بر مالیات عملکرد، تکالیف مربوط به مالیات حقوق نیز داشته باشد.
پرداختکننده حقوق باید در موارد مقرر، مالیات حقوق را محاسبه و کسر کند و تکالیف مربوط به اعلام اطلاعات و پرداخت آن را انجام دهد.
برای مدیریت بهتر این بخش، توصیه میشود پزشک یا مسئول امور اداری مطب موارد زیر را بررسی کند:
- قراردادهای کاری کارکنان
- فهرست حقوق و مزایا
- اسناد پرداخت حقوق
- مالیات حقوق کسرشده
- سوابق بیمه کارکنان
- مدارک و گزارشهای قانونی مربوط
مالیات حقوق با مالیات عملکرد پزشک یکسان نیست و باید بهصورت جداگانه مدیریت شود.
13. مالیات بر ارزش افزوده خدمات پزشکی
وضعیت مالیات بر ارزش افزوده در حوزه پزشکی باید بر اساس نوع خدمت و مقررات معافیت مربوط بررسی شود. نمیتوان تنها با توجه به عنوان «پزشک» درباره تمام درآمدها و خدمات یک فرد تصمیم گرفت.
ممکن است پزشک یا مرکز درمانی علاوه بر خدمات درمانی، فعالیتهای جانبی یا غیرپزشکی نیز داشته باشد. در چنین شرایطی، ماهیت هر فعالیت باید جداگانه بررسی شود.
مواردی که ممکن است به بررسی دقیقتری نیاز داشته باشند عبارتاند از:
- خدمات ارائهشده در کلینیکها
- فعالیت مراکز درمانی
- خدمات جانبی
- فروش کالا یا تجهیزات
- خدمات غیرپزشکی
- فعالیتهای ترکیبی درمانی و غیردرمانی
پیش از محاسبه یا مطالبه مالیات بر ارزش افزوده، باید وضعیت قانونی خدمت مشخص شود. همچنین، مقررات مربوط به صدور صورتحساب الکترونیکی و مقررات مالیات بر ارزش افزوده لزوماً یک موضوع واحد نیستند و نباید با یکدیگر اشتباه گرفته شوند.
14. تفاوت مالیات پزشک صاحب مطب، پزشک کارمند و پزشک طرف قرارداد
نوع رابطه کاری و ماهیت درآمد، در تعیین تکالیف مالیاتی پزشک اهمیت زیادی دارد.
پزشک کارمند
درآمدی که ماهیت حقوق و دستمزد دارد، تابع مقررات مالیات بر درآمد حقوق است. نحوه محاسبه و انجام تکالیف باید با توجه به شرایط استخدام و قوانین مربوط بررسی شود.
پزشک صاحب مطب
پزشکی که بهصورت مستقل فعالیت میکند، باید وضعیت مالیات درآمد فعالیت حرفهای، هزینههای مرتبط، پرونده مالیاتی و سایر تکالیف مربوط را بررسی کند.
پزشک طرف قرارداد با بیمارستان یا کلینیک
در این حالت، نوع قرارداد و ماهیت پرداخت اهمیت دارد. باید مشخص شود مبالغ دریافتی بابت حقوق، کارانه، حقالزحمه، حقالعمل یا نوع دیگری از درآمد است.
پزشک دارای مطب و چند قرارداد درمانی
اگر پزشک هم مطب دارد و هم از چند مرکز درمانی درآمد کسب میکند، لازم است درآمدهای مختلف را بهدرستی ثبت و مستند کند. همچنین باید مشخص شود کدام پرداختها مشمول مالیات علیالحساب یا سایر تکالیف خاص هستند.
در نتیجه، پاسخ به سؤال «مالیات پزشکان چند درصد است؟» بدون بررسی نوع درآمد، هزینههای قابل قبول و وضعیت پرونده، پاسخ دقیقی نخواهد بود.
15. مالیات پزشکان عمومی و متخصص
صرف پزشک عمومی یا متخصص بودن، به معنای وجود یک نرخ مالیاتی مستقل برای هر گروه نیست. وضعیت مالیاتی به عواملی مانند نوع فعالیت، میزان درآمد مشمول مالیات، هزینههای قابل قبول، نحوه دریافت درآمد و مقررات مربوط بستگی دارد.
برای تعیین وضعیت مالیاتی یک پزشک، باید به جای اتکا به یک درصد ثابت، اطلاعات مالی و شغلی او بررسی شود.
برای مثال، دو پزشک با تخصص مشابه ممکن است به دلیل تفاوت در میزان درآمد، ساختار فعالیت، داشتن یا نداشتن مطب، نوع قراردادها و هزینههای مستند، وضعیت مالیاتی متفاوتی داشته باشند.
16. جرائم مالیاتی پزشکان و راههای پیشگیری از آن
عدم انجام تکالیف مالیاتی در موعد مقرر یا ارائه اطلاعات نادرست میتواند پیامدهای مالی و قانونی داشته باشد. نوع و میزان جریمه به تخلف، مقررات قابل اجرا و شرایط پرونده بستگی دارد.
مهمترین ریسکهای مالیاتی پزشکان عبارتاند از:
عدم انجام تکالیف در موعد قانونی
تأخیر در ارسال اظهارنامه یا انجام سایر تکالیف میتواند در موارد مقرر موجب جریمه شود.
کتمان درآمد
اگر بخشی از درآمد حرفهای در اطلاعات مالیاتی منعکس نشود، ممکن است در زمان رسیدگی، مالیات و جرائم مربوط مطالبه شود.
ثبت هزینههای غیرواقعی
هزینههای غیرواقعی یا هزینههایی که شرایط قانونی لازم را ندارند، ممکن است در رسیدگی مالیاتی پذیرفته نشوند.
بیتوجهی به سامانه مؤدیان
در مواردی که پزشک مکلف به صدور صورتحساب الکترونیکی است، رعایت نکردن الزامات مربوط میتواند پیامدهای مالیاتی داشته باشد.
انجام ندادن تکالیف مالیات حقوق
در صورت داشتن کارکنان، تکالیف قانونی مربوط به حقوق و دستمزد باید در موعد مقرر انجام شود.
بیتوجهی به مالیات علیالحساب
در موارد مشمول تفاهمنامه سال ۱۴۰۵، باید کسر، واریز و ثبت مالیات علیالحساب مطابق مقررات انجام شود.
چگونه ریسک جریمه را کاهش دهیم؟
بهترین راهکار، مدیریت مستمر امور مالی است. ثبت ماهانه درآمد و هزینه، نگهداری مدارک، بررسی ابلاغیهها و تطبیق اطلاعات بانکی با سوابق مالی میتواند احتمال بروز خطا را کاهش دهد.
برای دریافت مشاوره تخصصی در زمینه امور مالیاتی و پاسخ به پرسشهای خود، از طریق صفحه [تماس با ما] در سایت مشاور فهیم با کارشناسان ما در ارتباط باشید.
برای مطالعه جدیدترین مطالب، نکات کاربردی و مقالات تخصصی در زمینه مالیات، حسابداری و قوانین مالی کسبوکارها، از بخش [مقالات و وبلاگ مشاور فهیم] دیدن کنید.

17. مدارک و اسناد مالیاتی مورد نیاز پزشکان
نگهداری منظم اسناد، هم برای انجام صحیح تکالیف مالیاتی و هم برای پاسخگویی در زمان رسیدگی اهمیت دارد.
پزشکان بهتر است اسناد خود را بهصورت طبقهبندیشده نگهداری کنند. مهمترین مدارک عبارتاند از:
- قرارداد اجاره مطب
- قراردادهای همکاری با بیمارستانها
- قراردادهای همکاری با کلینیکها و درمانگاهها
- فاکتور خرید تجهیزات
- فاکتور مواد و ملزومات مصرفی
- اسناد پرداخت حقوق کارکنان
- مدارک بیمه کارکنان
- گردش حسابهای بانکی
- گزارشهای کارتخوان و درگاه پرداخت
- اسناد دریافت و پرداخت
-
صورتحسابهای الکترونیکی در موارد مشمول
- گواهیهای مالیات کسرشده
- اسناد مربوط به مالیات علیالحساب
- مدارک هزینههای حرفهای
- نسخه اظهارنامه و رسید ارسال آن
- ابلاغیهها و مکاتبات مالیاتی
بهتر است اسناد بهصورت ماهانه ثبت و بایگانی شوند تا هنگام تهیه اظهارنامه یا پاسخگویی به اداره مالیاتی، دسترسی به آنها آسان باشد.
۱8. آیا پزشکان میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم برای برخی صاحبان مشاغل حقیقی، با رعایت شرایط و نصابهای تعیینشده، قابل بررسی است.
با این حال، نمیتوان گفت همه پزشکان بهصورت خودکار مشمول این روش هستند یا تمام پزشکان از آن محروماند. امکان استفاده از این ظرفیت باید با توجه به مقررات همان سال، وضعیت پرونده، میزان فروش یا درآمد و سایر شرایط قانونی بررسی شود.
پیش از انتخاب روش انجام تکلیف مالیاتی، پزشک باید از مشمول بودن خود اطمینان حاصل کند و شرایط اعلامشده برای سال عملکرد مربوط را بررسی کند.
19. آیا پزشکان از مالیات معاف هستند؟
پزشک بودن بهتنهایی به معنای معافیت کامل از مالیات نیست. وضعیت مالیاتی به نوع درآمد، نوع فعالیت و مقررات مربوط بستگی دارد.
ممکن است برخی خدمات یا درآمدها بر اساس قانون از مالیات یا مالیات بر ارزش افزوده معاف باشند، اما این موضوع به معنای معافیت تمام درآمدهای پزشک از همه انواع مالیات نیست.
برای مثال، وضعیت درآمد حاصل از خدمات درمانی ممکن است با درآمد ناشی از فعالیتهای جانبی یا فروش کالا متفاوت باشد. همچنین، معافیت از مالیات بر ارزش افزوده با معافیت از مالیات بر درآمد یکسان نیست.
بنابراین، برای تعیین وضعیت مالیاتی هر پزشک باید نوع درآمد و مستند قانونی معافیت احتمالی بررسی شود.
20. چکلیست کامل تکالیف مالیاتی پزشکان در سال ۱۴۰۵
برای اینکه هیچیک از وظایف اصلی از قلم نیفتد، میتوانید از چکلیست زیر استفاده کنید.
الف) پرونده مالیاتی
- ☐ پرونده مالیاتی و اطلاعات فعالیت بررسی شده است.
- ☐ اطلاعات هویتی و نشانی محل فعالیت صحیح است.
- ☐ محلهای فعالیت و قراردادهای مرتبط مشخص شدهاند.
- ☐ اطلاعات پرونده با وضعیت واقعی فعالیت مطابقت دارد.
ب) کارتخوان و حساب بانکی
- ☐ تمام کارتخوانهای مورد استفاده شناسایی شدهاند.
- ☐ وضعیت اتصال ابزارهای پرداخت به پرونده مالیاتی بررسی شده است.
- ☐ حسابهای بانکی مرتبط با فعالیت مشخص هستند.
- ☐ تراکنشهای شخصی و حرفهای تا حد امکان تفکیک شدهاند.
- ☐ گزارشهای کارتخوان و گردش حساب نگهداری میشوند.
پ) سامانه مؤدیان
- ☐ وضعیت مشمولیت در سامانه مؤدیان بررسی شده است.
- ☐ کارپوشه و اطلاعات پرونده کنترل شدهاند.
- ☐ تکلیف صدور صورتحساب الکترونیکی مشخص است.
- ☐ نوع صورتحساب موردنیاز بررسی شده است.
- ☐ اطلاعات سامانه با اسناد مالی مطابقت دارد.
ت) درآمدها
- ☐ درآمد مطب ثبت شده است.
- ☐ درآمد بیمارستان و درمانگاه بررسی شده است.
- ☐ درآمد کلینیک و قراردادهای دیگر ثبت شده است.
- ☐ تمام منابع درآمدی شناسایی شدهاند.
- ☐ مبالغ مالیات علیالحساب کسرشده مستند هستند.
ث) هزینهها
- ☐ اجاره مطب و اسناد پرداخت آن نگهداری میشوند.
- ☐ هزینه حقوق کارکنان ثبت شده است.
- ☐ مدارک بیمه کارکنان موجود است.
- ☐ فاکتور خرید تجهیزات نگهداری میشود.
- ☐ هزینه مواد مصرفی مستند است.
- ☐ اسناد پرداخت هزینههای حرفهای بایگانی شدهاند.
ج) اظهارنامه و پرداخت مالیات
- ☐ درآمدها با گردش حساب و کارتخوان تطبیق داده شدهاند.
- ☐ هزینههای قابل قبول بررسی شدهاند.
- ☐ مالیاتهای علیالحساب پرداختشده یا کسرشده کنترل شدهاند.
- ☐ مهلت قانونی انجام تکلیف مشخص شده است.
- ☐ اظهارنامه یا تکلیف جایگزین قانونی در موعد مقرر انجام شده است.
- ☐ رسید ارسال و مدارک مربوط نگهداری میشوند.
-
. ۱۰ اشتباه رایج مالیاتی پزشکان
۱. تصور اینکه کارتخوان مالیات جداگانه دارد
کارتخوان بهخودیخود مالیات مستقلی ایجاد نمیکند؛ اما تراکنشهای آن ممکن است در بررسی درآمد مورد استفاده قرار گیرند.
۲. تصور اینکه مالیات علیالحساب ۱۰ درصد، مالیات قطعی است
مالیات علیالحساب با مالیات نهایی عملکرد تفاوت دارد و باید در سوابق مالی بهدرستی ثبت شود.
۳. تعمیم مقررات سالهای قبل به سال ۱۴۰۵
قوانین بودجه و برخی مقررات اجرایی ممکن است تغییر کنند. بنابراین، استناد به اطلاعات سال گذشته بدون بررسی مقررات جدید میتواند موجب خطا شود.
۴. بیتوجهی به تراکنشهای بانکی
نبود توضیح یا مدرک درباره برخی تراکنشها ممکن است تشخیص ماهیت آنها را دشوار کند.
۵. ثبت نکردن تمام درآمدهای حرفهای
درآمد حاصل از همکاری با بیمارستان یا کلینیک نباید صرفاً به دلیل پرداخت توسط مرکز درمانی نادیده گرفته شود.
۶. نگهداری نکردن اسناد هزینه
هزینهای که مدارک کافی یا شرایط قانونی لازم را نداشته باشد، ممکن است در رسیدگی پذیرفته نشود.
۷. نادیده گرفتن تکالیف مربوط به کارکنان مطب
استخدام منشی، دستیار یا سایر کارکنان ممکن است تکالیف مالیاتی و بیمهای ایجاد کند.
۸. تصور معافیت کامل خدمات پزشکی
معافیت باید بر اساس نوع خدمت و متن قانون بررسی شود؛ عنوان شغلی پزشک بهتنهایی برای تعیین وضعیت تمام درآمدها کافی نیست.
۹. بیتوجهی به بخشنامههای جدید
بخشنامههای جدید ممکن است بر نحوه انجام تکالیف اثر بگذارند. پزشک باید وضعیت خود را بر اساس مقررات قابل اجرا بررسی کند.
۱۰. موکول کردن امور مالیاتی به پایان سال
ثبت ماهانه اطلاعات، اصلاح مغایرتها را آسانتر میکند و از انباشته شدن مدارک و خطاها جلوگیری خواهد کرد.
برای دریافت مشاوره تخصصی در زمینه امور مالیاتی و پاسخ به پرسشهای خود، از طریق صفحه [تماس با ما] در سایت مشاور فهیم با کارشناسان ما در ارتباط باشید.
برای مطالعه جدیدترین مطالب، نکات کاربردی و مقالات تخصصی در زمینه مالیات، حسابداری و قوانین مالی کسبوکارها، از بخش [مقالات و وبلاگ مشاور فهیم] دیدن کنید.
22. برنامه پیشنهادی مدیریت مالیاتی پزشکان در طول سال
مدیریت مالیاتی زمانی مؤثرتر است که به بخشی از فعالیت منظم مطب تبدیل شود، نه کاری که فقط هنگام ارسال اظهارنامه انجام میگیرد.
هر ماه
- ثبت درآمدهای مطب و مراکز درمانی
- کنترل گزارش کارتخوان و گردش حساب
- ثبت و بایگانی هزینهها
- بررسی قراردادهای جدید
- ثبت مالیاتهای علیالحساب کسرشده
- کنترل تکالیف سامانه مؤدیان در صورت شمول
- بررسی وضعیت حقوق و مزایای کارکنان
هر فصل
- تطبیق درآمدهای ثبتشده با اطلاعات بانکی
- بررسی اسناد هزینه
- کنترل قراردادهای مراکز درمانی
- بررسی وضعیت صورتحسابهای الکترونیکی
- پیگیری ابلاغیهها و تغییرات قانونی مرتبط
پیش از ارسال اظهارنامه
- تطبیق درآمد تمام محلهای فعالیت
- بررسی هزینههای قابل قبول
- کنترل گزارش کارتخوان و گردش حساب
- بررسی مالیاتهای علیالحساب
- کنترل کامل بودن مدارک
- بررسی مهلت قانونی مربوط به پرونده
پس از انجام تکالیف
- نگهداری نسخه اظهارنامه یا اطلاعات ارسالشده
- بایگانی رسیدهای پرداخت و ارسال
- نگهداری اسناد و مدارک
- پیگیری ابلاغیههای مالیاتی
- آمادهسازی مدارک موردنیاز برای رسیدگی احتمالی
23. جمعبندی؛ مهمترین نکات مالیات پزشکان در سال ۱۴۰۵
تکالیف مالیاتی پزشکان در سال ۱۴۰۵ مجموعهای از وظایف مرتبط با درآمد، هزینه، اظهارنامه، ابزارهای پرداخت، سامانه مؤدیان و مقررات ویژه برخی پرداختهاست. پزشکان برای مدیریت صحیح پرونده خود باید وضعیت فعالیت حرفهای و منابع درآمدی را بهدقت بررسی کنند.
در زمینه مالیات علیالحساب ۱۰ درصد، بخشنامه شماره ۲۰۰/۷۳۵۳/ص مورخ ۱۴۰۵/۰۵/۰۵ درباره تفاهمنامه سازمان امور مالیاتی و سازمان نظام پزشکی اهمیت دارد. با این حال، این مبلغ را نباید بدون بررسی ماهیت پرداخت و شرایط تفاهمنامه به تمام درآمدهای پزشک تعمیم داد یا با مالیات قطعی عملکرد یکسان دانست.
در حوزه صورتحساب الکترونیکی نیز مقررات مربوط به رسید کارتخوان و حد نصاب فروش باید همراه با شرایط و استثنائات بررسی شوند. بهویژه، حد نصاب عمومی ۱۲۰ میلیارد ریالی به معنای معافیت خودکار تمام پزشکان از صدور صورتحساب الکترونیکی نیست.
برای کاهش ریسک مالیاتی، بهتر است پزشکان از ابتدای سال درآمدها را ثبت کنند، اسناد هزینه را نگه دارند، حسابها و کارتخوانها را کنترل کنند و مهلتهای قانونی را پیگیری کنند.
مهمترین توصیه این است که تکالیف مالیاتی را بر اساس وضعیت واقعی پرونده خود و مقررات جاری بررسی کنید؛ زیرا یک راهکار واحد لزوماً برای تمام پزشکان مناسب نیست.
24.خلاصه مقاله مالیات پزشکان در سال ۱۴۰۵
مالیات پزشکان در سال ۱۴۰۵ با توجه به مقررات جدید مالیاتی، الزامات سامانه مؤدیان و تغییرات مربوط به صورتحساب الکترونیکی، نیازمند آگاهی و مدیریت دقیقتری است. پزشکان عمومی و متخصص، صاحبان مطب و پزشکان طرف قرارداد با بیمارستانها و کلینیکها باید متناسب با نوع فعالیت و منابع درآمدی خود، تکالیف مالیاتیشان را بهدرستی انجام دهند.
از مهمترین موضوعات مالیاتی این سال میتوان به مالیات علیالحساب ۱۰ درصد در موارد مشمول، بررسی وضعیت کارتخوان و حسابهای بانکی، ثبت و مستندسازی درآمدها، ارسال اظهارنامه در مهلت قانونی و شناسایی هزینههای قابل قبول مالیاتی اشاره کرد. همچنین، تکالیف مربوط به صدور صورتحساب الکترونیکی، مالیات حقوق کارکنان مطب و مالیات بر ارزش افزوده باید با توجه به نوع فعالیت و مقررات مربوط بررسی شوند.
نکته مهم
این است که مالیات علیالحساب ۱۰ درصد، در موارد مشمول، به معنای مالیات قطعی پزشک نیست و حد نصاب عمومی فروش ۱۲ میلیارد تومان نیز لزوماً تمام پزشکان را از صدور صورتحساب الکترونیکی معاف نمیکند. ازاینرو، بررسی بخشنامههای جاری، نگهداری اسناد درآمد و هزینه و تطبیق منظم اطلاعات بانکی با سوابق مالی، نقش مهمی در کاهش خطاها و جرائم مالیاتی دارد.
در نهایت، مدیریت صحیح مالیات پزشکان مستلزم پیگیری مستمر مقررات، رعایت مهلتهای قانونی و بررسی شرایط اختصاصی هر پرونده است. استفاده از مشاوره تخصصی مالیاتی نیز میتواند به پزشکان کمک کند تا با شناخت بهتر تعهدات قانونی خود، امور مالیاتی را دقیقتر و با ریسک کمتری مدیریت کنند.
25. مشاوره مالیاتی پزشکان با مشاور فهیم
پرونده مالیاتی پزشکان ممکن است به دلیل تعدد منابع درآمدی، قراردادهای همکاری با مراکز درمانی، تراکنشهای بانکی، هزینههای حرفهای و تکالیف سامانه مؤدیان پیچیدگیهایی داشته باشد.
مشاور فهیم میتواند در زمینه بررسی و مدیریت امور مالیاتی پزشکان و صاحبان مراکز درمانی، از جمله موارد زیر، خدمات مشاورهای ارائه دهد:
- بررسی و اصلاح اطلاعات پرونده مالیاتی
- راهنمایی درباره اظهارنامه مالیاتی پزشکان
- بررسی مالیات علیالحساب و مبالغ کسرشده
- بررسی تکالیف سامانه مؤدیان
- راهنمایی درباره صورتحساب الکترونیکی
- بررسی وضعیت کارتخوان و حسابهای بانکی
- شناسایی و مستندسازی هزینههای قابل قبول
- بررسی قراردادهای همکاری با مراکز درمانی
- بررسی تکالیف مالیات حقوق کارکنان
- راهنمایی در زمینه رسیدگی و دفاع مالیاتی
برای جلوگیری از مغایرتها و هزینههای غیرضروری، بهتر است امور مالیاتی را به روزهای پایانی یا زمان رسیدگی موکول نکنید. مدیریت منظم اطلاعات مالی از ابتدای سال، تصمیمگیری را آسانتر میکند.
26. سؤالات متداول درباره مالیات پزشکان در سال ۱۴۰۵
آیا مالیات علیالحساب ۱۰ درصد پزشکان در سال ۱۴۰۵ حذف شده است؟
در قانون بودجه سال ۱۴۰۵ حکم خاص مشابه برخی سالهای گذشته پیشبینی نشده بود؛ اما در مردادماه ۱۴۰۵، تفاهمنامه مربوط به کسر مالیات علیالحساب در چارچوب ماده ۱۶۳ قانون مالیاتهای مستقیم طی بخشنامه شماره ۲۰۰/۷۳۵۳/ص ابلاغ شد. وضعیت هر پرداخت باید با توجه به دامنه شمول تفاهمنامه بررسی شود.
آیا مالیات ۱۰ درصد پزشکان، مالیات قطعی است؟
خیر. مبلغ مورد بحث، مالیات علیالحساب است و با مالیات قطعی عملکرد پزشک تفاوت دارد.
آیا تمام درآمدهای پزشک مشمول کسر ۱۰ درصد هستند؟
خیر. باید ماهیت درآمد و شرایط تفاهمنامه بررسی شود. نباید این حکم را بدون بررسی به حقوق، کارانه، درآمد مطب یا تمام دریافتیهای پزشک تعمیم داد.
آیا رسید کارتخوان پزشک در سال ۱۴۰۵ صورتحساب الکترونیکی محسوب میشود؟
در شرایط مقرر، برخی رسیدهای کارتخوان یا درگاه پرداخت میتوانند در حکم صورتحساب الکترونیکی قرار گیرند. اما این تسهیل عمومی و بدون شرط نیست و پزشک باید وضعیت فعالیت و مقررات مربوط به پرونده خود را بررسی کند.
حد نصاب ۱۲ میلیارد تومان در سال ۱۴۰۵ چیست؟
این مبلغ معادل ۱۲۰ میلیارد ریال است و در مقررات مربوط به معافیت برخی صاحبان مشاغل از صدور صورتحساب الکترونیکی مطرح شده است. با این حال، گروههای مستثنا و مقررات خاص باید بررسی شوند و نمیتوان آن را معافیت خودکار تمام پزشکان دانست.
آیا پزشک صاحب مطب باید اظهارنامه مالیاتی ارسال کند؟
پزشک باید تکلیف قانونی مربوط به پرونده خود را انجام دهد. نوع اظهارنامه یا روش قانونی انجام تکلیف به وضعیت پرونده، نوع فعالیت و مقررات همان سال بستگی دارد.
آیا درآمد پزشک از بیمارستان باید در سوابق مالیاتی ثبت شود؟
درآمدهای حرفهای باید مطابق مقررات مربوط در سوابق مالیاتی منعکس شوند. دریافت درآمد از بیمارستان یا کلینیک بهتنهایی به معنای حذف تکالیف مربوط به آن درآمد نیست.
آیا پزشکان مالیات بر ارزش افزوده پرداخت میکنند؟
وضعیت مالیات بر ارزش افزوده باید بر اساس نوع خدمت و مقررات معافیت بررسی شود. نمیتوان تنها بر مبنای عنوان پزشک بودن، تمام فعالیتها را مشمول یا معاف دانست.
آیا هزینه اجاره مطب و حقوق کارکنان قابل قبول مالیاتی است؟
این هزینهها در صورت ارتباط با فعالیت، واقعی بودن، وجود مدارک کافی و رعایت سایر شرایط قانونی میتوانند برای بررسی بهعنوان هزینه قابل قبول مطرح شوند. پذیرش نهایی به مقررات و اسناد پرونده بستگی دارد.
مهمترین اقدام برای کاهش ریسک مالیاتی چیست؟
تطبیق منظم درآمدها با گردش حساب و گزارش کارتخوان، نگهداری اسناد هزینه، ثبت مالیاتهای کسرشده و پیگیری مهلتهای قانونی از مهمترین اقدامات پیشگیرانه است.