
اعتراض و دفاع مالیاتی؛ راهنمای کامل اعتراض به برگ تشخیص، هیأت حل اختلاف، مواد ۲۳۷، ۲۳۸ و ۲۱۶ و بخشودگی جرائم مالیاتی
فهرست مطالب
مقدمه
۱. اعتراض مالیاتی چیست و چه زمانی اهمیت پیدا میکند؟
۲. برگ تشخیص مالیات چیست و چگونه باید آن را بررسی کرد؟
۳. ماده ۲۳۷ قانون مالیاتهای مستقیم چیست؟
۴. چگونه به برگ تشخیص مالیات اعتراض کنیم؟
۵. مهلت اعتراض به برگ تشخیص مالیات چقدر است؟
۶. برای اعتراض مالیاتی چه مدارکی لازم است؟
۷. لایحه دفاع مالیاتی چگونه تنظیم میشود؟
۸. هیأت حل اختلاف مالیاتی چیست؟
۹. جلسه هیأت حل اختلاف مالیاتی چگونه برگزار میشود؟
۱۰. چگونه در هیأت حل اختلاف مالیاتی دفاع کنیم؟
۱۱. اعتراض به رأی بدوی هیأت حل اختلاف مالیاتی
۱۲. ماده ۲۴۷ و مرحله تجدیدنظر مالیاتی
۱۳. ماده ۲۱۶ قانون مالیاتهای مستقیم چیست؟
۱۴. تفاوت ماده ۲۱۶ با اعتراض به برگ تشخیص
۱۵. اعتراض به رأی قطعی و شکایت در شورای عالی مالیاتی
۱۶. ماده ۲۵۱ مکرر و اعتراض به مالیات غیرعادلانه
۱۷. بخشودگی جرائم مالیاتی چیست؟
۱۸. چه جرائمی ممکن است مشمول بخشودگی شوند؟
۱۹. چه زمانی برای بخشودگی جرائم مالیاتی اقدام کنیم؟
۲۰. اشتباهات رایج در اعتراض و دفاع مالیاتی
۲۱. نمونه پروندهها و سناریوهای دفاعی مشاور فهیم
۲۲. چرا دفاع مالیاتی تخصصی اهمیت دارد؟
۲۳. جمعبندی
۲۴. خلاصه مطالب
۲۵. سؤالات متداول
زمان تقریبی مطالعه :15 دقیقه
مقدمه
دریافت برگ تشخیص مالیات برای بسیاری از صاحبان کسبوکار، شرکتها و اشخاص حقیقی، شروع یک مرحله مهم و گاهی پیچیده در پرونده مالیاتی است. زمانی که مبلغ مالیات تعیینشده با درآمد واقعی، اسناد حسابداری یا وضعیت اقتصادی مؤدی مطابقت ندارد، قانون برای مؤدی امکان اعتراض و دفاع پیشبینی کرده است.
اما اعتراض به مالیات فقط به معنای نوشتن یک نامه و اعلام نارضایتی نیست. یک دفاع مالیاتی حرفهای باید مشخص کند اداره امور مالیاتی مالیات را بر چه مبنایی محاسبه کرده، کدام اسناد و اطلاعات در تشخیص مورد استفاده قرار گرفته، ایراد مؤدی دقیقاً چیست و برای اثبات این ایراد چه مدارکی وجود دارد.
در بسیاری از پروندهها،
نتیجه اعتراض به کیفیت همین مرحله بستگی دارد. ممکن است یک مؤدی به دلیل انتقال وجه بین حسابهای خودش، دریافت وام، وجوه امانی، برگشت وجه یا سایر تراکنشهای غیر درآمدی، با مبلغ بالایی از مالیات مواجه شود. در مقابل، ممکن است بخشی از هزینههای واقعی کسبوکار در رسیدگی مالیاتی پذیرفته نشده باشد. در چنین شرایطی، ارائه دفاع دقیق و مستند اهمیت زیادی دارد.
ماده ۲۳۷ قانون مالیاتهای مستقیم یکی از مواد مهم در این مرحله است؛ زیرا برگ تشخیص باید بر مأخذ صحیح و دلایل و اطلاعات کافی متکی باشد. پس از آن، ماده ۲۳۸ مسیر اعتراض به برگ تشخیص و درخواست رسیدگی مجدد را مشخص میکند. در صورت باقیماندن اختلاف نیز پرونده میتواند به هیأت حل اختلاف مالیاتی برسد
اگر اختلاف وارد مرحله اجرایی شده باشد، موضوع ممکن است متفاوت باشد و ماده ۲۱۶ قانون مالیاتهای مستقیم اهمیت پیدا کند. همچنین پس از رأی بدوی، در شرایط قانونی امکان اعتراض و درخواست رسیدگی در مرحله تجدیدنظر وجود دارد)
در این مقاله از مشاور فهیم، مسیر اعتراض و دفاع مالیاتی را از دریافت برگ تشخیص تا هیأت حل اختلاف، اعتراض به رأی، ماده ۲۱۶، ماده ۲۵۱ مکرر و موضوع بخشودگی جرائم مالیاتی بررسی میکنیم.
خلاصه کاربردی این مقاله را بهصورت PDF دانلود کنید و مراحل اعتراض و دفاع مالیاتی را در چند دقیقه مرور کنید.
۱. اعتراض مالیاتی چیست و چه زمانی اهمیت پیدا میکند؟
اعتراض مالیاتی به مجموعه اقداماتی گفته میشود که مؤدی برای مخالفت با تمام یا بخشی از مالیات تعیینشده و ارائه دلایل، اسناد و مستندات قانونی انجام میدهد.
این اعتراض ممکن است مربوط به اصل مالیات، میزان درآمد تشخیص دادهشده، هزینههای ردشده، اطلاعات مربوط به فروش، تراکنشهای بانکی، جرائم مالیاتی یا حتی اقدامات اجرایی برای وصول مالیات باشد.
به همین دلیل، اعتراض مالیاتی یک عنوان کلی است و مسیر دفاع بسته به مرحله پرونده تغییر میکند.
برای مثال،
مؤدی که تازه برگ تشخیص دریافت کرده است، در شرایط عادی باید از مسیر ماده ۲۳۸ اقدام کند؛ در حالی که مؤدی که نسبت به یک اقدام اجرایی اعتراض دارد، ممکن است با موضوع ماده ۲۱۶ مواجه باشد.
پس اولین قدم در هر پرونده مالیاتی، پاسخ به این سؤال است:
پرونده اکنون در چه مرحلهای قرار دارد؟
چرا تشخیص مرحله پرونده اهمیت دارد؟
زیرا مهلت، مرجع رسیدگی، نوع لایحه و حتی خواسته مؤدی در مراحل مختلف متفاوت است.
یک دفاع مناسب باید مشخص کند که مؤدی:
«به تشخیص مالیات اعتراض دارد»
یا:
«به رأی هیأت اعتراض دارد»
یا:
«به نحوه اجرای مطالبه مالیاتی اعتراض دارد.»
این سه موضوع را نمیتوان بدون توجه به مرحله پرونده یکسان در نظر گرفت.
۲. برگ تشخیص مالیات چیست و چگونه باید آن را بررسی کرد؟
برگ تشخیص مالیات سندی است که در جریان رسیدگی مالیاتی صادر میشود و مبلغ درآمد مشمول مالیات و مالیات تشخیصدادهشده را مشخص میکند.
ممکن است اطلاعات مورد استفاده در رسیدگی از اظهارنامه، دفاتر و اسناد مؤدی، اطلاعات معاملات، اطلاعات اشخاص ثالث، دادههای سامانههای مالیاتی یا سایر منابع قانونی به دست آمده باشد.
بعد از دریافت برگ تشخیص، مهمترین اشتباه این است که مؤدی فقط به عدد نهایی نگاه کند.
باید مشخص شود این عدد چگونه به دست آمده است.
هنگام بررسی برگ تشخیص این موارد را بررسی کنید.
- مطابقت درآمد اعلامشده با فروش واقعی
- درآمدی بودن تمام مبالغ شناساییشده
- تفکیک گردش حساب بانکی از درآمد واقعی
- بررسی انتقال وجه بین حسابهای خود مؤدی
- پذیرش هزینههای واقعی و مستند
- صحت اطلاعات ارائهشده توسط اشخاص ثالث
- تناسب مبنای تشخیص با نوع فعالیت مؤدی
- صحت محاسبات و ارقام مالیاتی
پاسخ به این پرسشها میتواند بخش اصلی استراتژی دفاع مالیاتی را تشکیل دهد.
۳. ماده ۲۳۷ قانون مالیاتهای مستقیم چیست؟
ماده ۲۳۷ یکی از مهمترین مبانی قانونی برای بررسی برگ تشخیص است.
بر اساس این ماده، برگ تشخیص مالیات باید بر اساس مأخذ صحیح و متکی به دلایل و اطلاعات کافی تنظیم شود و نحوه تشخیص باید به شکلی باشد که برای مؤدی قابل فهم و قابل بررسی باشد.
به همین دلیل، اعتراض به برگ تشخیص نباید فقط بر این جمله استوار باشد که:
«مالیات تعیینشده زیاد است.»
دفاع حرفهای باید مشخص کند:
«کدام مبلغ اشتباه است؟»
«مبنای تشخیص چه بوده است؟»
«چرا این مبنا صحیح نیست؟»
«سند اثباتکننده ادعای مؤدی چیست؟»
اهمیت ماده ۲۳۷ در پروندههای مالیاتی
فرض کنید اداره مالیاتی درآمد یک شرکت را بسیار بیشتر از درآمد واقعی آن تشخیص داده است.
اگر مشخص نباشد این رقم دقیقاً از چه اطلاعاتی استخراج شده، مؤدی باید ابتدا مبنای تشخیص را بررسی کند.
برای مثال، ممکن است بخشی از مبلغ مربوط به انتقال وجه بین حسابهای شرکت یا دریافت وجهی باشد که ماهیت درآمدی ندارد.
در این شرایط، درخواست بررسی مبنای تشخیص و ارائه مستندات مربوط میتواند بخش مهمی از دفاع را تشکیل دهد.
بنابراین ماده ۲۳۷ فقط یک ماده قانونی برای استناد در لایحه نیست؛ بلکه میتواند به مؤدی کمک کند تا بفهمد اداره مالیاتی چگونه به رقم مورد مطالبه رسیده است.
۴. چگونه به برگ تشخیص مالیات اعتراض کنیم؟
ماده ۲۳۸ قانون مالیاتهای مستقیم مسیر اعتراض به برگ تشخیص را مشخص کرده است.
طبق این ماده، مؤدی در صورت اعتراض به برگ تشخیص میتواند ظرف ۳۰ روز از تاریخ ابلاغ، شخصاً یا از طریق وکیل تامالاختیار، با ارائه دلایل و اسناد و مدارک، از اداره امور مالیاتی درخواست رسیدگی مجدد کند.
بنابراین دریافت برگ تشخیص باید جدی گرفته شود و مؤدی نباید بررسی پرونده را به روزهای پایانی موکول کند.
مسیر کلی اعتراض به برگ تشخیص
فرآیند را میتوان اینگونه خلاصه کرد:
ابلاغ برگ تشخیص ← بررسی مبنای مالیات ← جمعآوری اسناد ← تنظیم اعتراض و لایحه ← رسیدگی مجدد ← رد یا تعدیل تشخیص ← در صورت باقیماندن اختلاف، رسیدگی در هیأت حل اختلاف
در مرحله اعتراض، هدف باید روشن باشد.
ممکن است مؤدی خواهان حذف بخشی از درآمد تشخیص دادهشده باشد، یا بخواهد هزینههای مستند او پذیرفته شود، یا نسبت به نحوه محاسبه مالیات اعتراض داشته باشد.
۵. مهلت اعتراض به برگ تشخیص مالیات چقدر است؟
یکی از مهمترین نکات در اعتراض مالیاتی، رعایت مهلت قانونی است.
بر اساس ماده ۲۳۸، مؤدی اصولاً ۳۰ روز از تاریخ ابلاغ برگ تشخیص فرصت دارد اعتراض خود را مطرح کند.
این موضوع اهمیت زیادی دارد؛ زیرا حتی یک دفاع قوی نیز اگر خارج از مهلت قانونی مطرح شود، ممکن است با مشکلات جدی مواجه شود.
بعد از دریافت برگ تشخیص چه کار کنیم؟
ابتدا تاریخ ابلاغ را مشخص کنید.
سپس آخرین روز مهلت اعتراض را محاسبه کنید.
بعد از آن، برگ تشخیص و گزارش رسیدگی را بررسی کنید و مبالغ مورد اختلاف را مشخص نمایید.
در مرحله بعد، اسناد لازم برای اثبات اعتراض را جمعآوری کنید و لایحه دفاع مالیاتی را تنظیم نمایید.
یک نکته مهم
برای محاسبه مهلت، صرفاً به تاریخ چاپ یا تاریخ درجشده روی برگ توجه نکنید؛ تاریخ و نحوه ابلاغ قانونی پرونده اهمیت دارد.
در پروندههای مهم، بهتر است مهلت قانونی از روی سوابق ابلاغ پرونده بررسی شود.
۶. برای اعتراض مالیاتی چه مدارکی لازم است؟
مدارک مورد نیاز به موضوع پرونده بستگی دارد.
برای یک پرونده ممکن است قراردادها و فاکتورهای فروش اهمیت اصلی داشته باشند و در پروندهای دیگر، اسناد بانکی و دفاتر حسابداری نقش اصلی را ایفا کنند.
مدارکی مانند اظهارنامه، دفاتر قانونی، صورتهای مالی، فاکتورهای خرید و فروش، قراردادها، اسناد پرداخت و دریافت، گردش حساب بانکی، اسناد حسابداری، گزارش معاملات، اسناد هزینه، بارنامهها، اسناد سامانه مؤدیان و سایر مدارک مرتبط میتوانند در دفاع مورد استفاده قرار گیرند.
اما مسئله فقط «ارائه مدرک» نیست.
سند باید به ادعا متصل باشد
فرض کنید در برگ تشخیص، یک میلیارد تومان بهعنوان درآمد شناسایی شده است.
اگر مؤدی ادعا کند این مبلغ درآمد نیست، باید مشخص کند این یک میلیارد تومان دقیقاً چیست.
آیا انتقال بین دو حساب است؟
می تواند بازپرداخت وام باشد؟
آیا وجه امانی است؟
می تواند برگشت وجه معامله باشد؟
آیا مربوط به فروش سال دیگری است؟
هر پاسخ باید با سند پشتیبانی شود.
به همین دلیل، یک لایحه خوب معمولاً همراه با فهرست مستندات تنظیم میشود تا مرجع رسیدگی بتواند ارتباط میان ادعا و مدرک را سریعتر بررسی کند.
۷. لایحه دفاع مالیاتی چگونه تنظیم میشود؟
لایحه دفاع مالیاتی باید کوتاه، روشن، مستند و متناسب با موضوع پرونده باشد.
یک لایحه طولانی لزوماً یک لایحه قوی نیست.
آنچه اهمیت دارد این است که مرجع رسیدگی بتواند بدون ابهام بفهمد:
پرونده چیست؟
اعتراض مؤدی به کدام قسمت است؟
مبنای قانونی اعتراض چیست؟
چه مدرکی این ادعا را ثابت میکند؟
خواسته نهایی مؤدی چیست؟
ساختار پیشنهادی لایحه
مشخصات پرونده
نام مؤدی، شماره پرونده، عملکرد مورد رسیدگی، شماره برگ تشخیص و تاریخ ابلاغ.
شرح موضوع
توضیح کوتاه درباره علت اعتراض.
ایرادات مالیاتی
برای مثال، تشخیص درآمد غیرواقعی، عدم پذیرش هزینه، محاسبه دوباره درآمد یا انتساب اشتباه اطلاعات.
مستندات
معرفی اسناد مرتبط با هر ادعا.
مبانی قانونی
ذکر ماده یا مقرره قانونی مرتبط با موضوع.
خواسته
برای مثال، اصلاح برگ تشخیص، حذف مبلغ غیر درآمدی، پذیرش هزینههای مستند یا تعدیل درآمد مشمول مالیات.
لایحه خوب چه ویژگیای دارد؟
لایحه باید «پرونده را برای مرجع رسیدگی قابل فهم کند».
به جای نوشتن چند صفحه عبارت کلی، بهتر است هر ایراد بهصورت جداگانه مطرح و سپس با سند و استدلال حقوقی پشتیبانی شود.
۸. هیأت حل اختلاف مالیاتی چیست؟
اگر اختلاف میان مؤدی و اداره امور مالیاتی در مرحله رسیدگی حل نشود، پرونده در شرایط قانونی میتواند به هیأت حل اختلاف مالیاتی ارجاع شود.
هیأت حل اختلاف یکی از مهمترین مراحل دادرسی مالیاتی است؛ زیرا در این مرحله، دفاع مؤدی باید دقیقتر از مرحله اولیه باشد.
در هیأت، صرف گفتن اینکه:
«مالیات من اشتباه است»
کافی نیست.
مؤدی باید نشان دهد کدام بخش از تشخیص را قبول ندارد و چرا.
در هیأت حل اختلاف چه موضوعاتی اهمیت دارد؟
مبنای تشخیص درآمد.
اسناد و مدارک ارائهشده.
نحوه محاسبه مالیات.
هزینههای مورد اختلاف.
تراکنشهای بانکی مورد استناد.
دلایل قانونی مؤدی.
و در نهایت، خواسته مشخص مؤدی.
هرچه ارتباط میان این موارد روشنتر باشد، بررسی پرونده نیز آسانتر خواهد بود.
۹. جلسه هیأت حل اختلاف مالیاتی چگونه برگزار میشود؟
پس از ارجاع پرونده به هیأت، وقت رسیدگی به مؤدی و سایر اشخاص ذیربط ابلاغ میشود.
مؤدی باید پیش از جلسه، پرونده را بهطور کامل مطالعه کند.
یکی از اشتباهات رایج این است که مؤدی برای اولین بار در روز جلسه متوجه میشود اختلاف اصلی پرونده چیست.
قبل از جلسه این موارد را آماده کنید
مبلغ مورد اختلاف.
دلایل اعتراض.
اسناد اصلی.
لایحه دفاعی.
محاسبه مورد قبول مؤدی.
پاسخ به استدلال اداره مالیاتی.
خواسته نهایی.
اگر پرونده پیچیده باشد، تهیه یک جدول مقایسهای بسیار مفید است.
برای مثال:
| موضوع مورد اختلاف | مبلغ تشخیص | مبلغ مورد قبول | دلیل اعتراض | مستند |
| فروش | … | … | بخشی مربوط به برگشت از فروش | فاکتور و سند حسابداری |
| گردش حساب | … | … | انتقال بین حسابها | اسناد بانکی |
| هزینه | … | … | هزینه مرتبط و مستند | فاکتور و قرارداد |
این روش به مرجع رسیدگی کمک میکند موضوع اختلاف را سریعتر درک کند.
۱۰. چگونه در هیأت حل اختلاف مالیاتی دفاع کنیم؟
دفاع در هیأت باید دقیق و عدد محور باشد.
فرض کنید اداره مالیاتی ۸۰۰ میلیون تومان را درآمد تشخیص داده است.
گفتن اینکه:
«این مبلغ درآمد نیست»
کافی نیست.
دفاع مؤثرتر میتواند توضیح دهد که مبلغ مورد نظر انتقال بین دو حساب متعلق به همان مؤدی بوده، تاریخ انتقال مشخص است و اسناد بانکی و حسابداری این موضوع را تأیید میکنند.
در نتیجه، دفاع باید از یک ادعای کلی به یک استدلال قابل اثبات تبدیل شود.
سه اصل مهم در دفاع هیأت
اول؛ عدد را مشخص کنید.
مرجع رسیدگی باید بداند اعتراض دقیقاً نسبت به چه مبلغی است.
دوم؛ دلیل را مشخص کنید.
باید روشن شود چرا این مبلغ یا هزینه مورد اختلاف است.
سوم؛ سند را معرفی کنید.
برای هر ادعا، سند مرتبط ارائه شود.
۱۱. اعتراض به رأی بدوی هیأت حل اختلاف مالیاتی
صدور رأی بدوی لزوماً پایان فرآیند دادرسی مالیاتی نیست.
اگر رأی صادرشده با نظر مؤدی مطابقت نداشته باشد، باید ابتدا بررسی شود که آیا شرایط اعتراض به رأی وجود دارد و آیا مهلت قانونی باقی مانده است.
یکی از نکات مهم این است که اعتراض به رأی بدوی نباید صرفاً تکرار لایحه قبلی باشد.
رأی هیأت باید خودش تحلیل شود.
برای مثال:
آیا هیأت به اسناد ارائهشده توجه کرده است؟
دلایل مؤدی در رأی منعکس شده است؟
آیا مبلغ محاسبهشده صحیح است؟
می تواند استدلال هیأت با مقررات قانونی مطابقت دارد؟
آیا بخشی از اعتراض پذیرفته و بخش دیگر رد شده است ؟
پاسخ به این پرسشها، پایه لایحه اعتراض به رأی خواهد بود.
برای تماس با مشاور فهیم و بهرهمندی از خدمات کارشناسان ما، اینجا کلیک کنید.
۱۲. ماده ۲۴۷ و مرحله تجدیدنظر مالیاتی
ماده ۲۴۷ یکی از مواد مهم در مرحله اعتراض به رأی بدوی است.
طبق این ماده، رأی هیأت حل اختلاف مالیاتی بدوی در صورتی که ظرف ۲۰ روز از تاریخ ابلاغ رأی مورد اعتراض کتبی قرار نگیرد، قطعی و لازمالاجرا خواهد شد. در صورت اعتراض در مهلت مقرر، پرونده برای رسیدگی به هیأت حل اختلاف مالیاتی تجدیدنظر ارجاع میشود.
بنابراین بعد از دریافت رأی، اولین اقدام باید بررسی تاریخ ابلاغ باشد.
در اعتراض به رأی چه بنویسیم؟
اعتراض باید مشخص و مستند باشد.
برای مثال:
«هیأت نسبت به سند شماره … که مؤید انتقال وجه بین حسابهای مؤدی است، اظهارنظر نکرده است.»
یا:
«مبلغ … در محاسبات هیأت دوبار منظور شده و مستندات حسابداری پیوست این موضوع را نشان میدهد.»
این نوع دفاع از عبارت کلی «با رأی صادره مخالفم» مؤثرتر است.
۱۳. ماده ۲۱۶ قانون مالیاتهای مستقیم چیست؟
ماده ۲۱۶ مربوط به شکایات ناشی از اقدامات اجرایی در ارتباط با مطالبات مالیاتی است.
به همین دلیل، نباید ماده ۲۱۶ را با اعتراض عادی به برگ تشخیص اشتباه گرفت.
اگر موضوع اختلاف، خود تشخیص مالیات باشد، مسیر اعتراض باید با توجه به مرحله پرونده بررسی شود؛ اما اگر اعتراض درباره اقدام اجرایی برای وصول مالیات باشد، موضوع ممکن است در چارچوب ماده ۲۱۶ بررسی شود.
یک مثال ساده
فرض کنید مؤدی نسبت به نحوه اقدام اجرایی برای وصول یک مطالبه مالیاتی اعتراض دارد و ادعا میکند اقدام انجامشده با وضعیت قانونی پرونده سازگار نیست.
در اینجا مسئله اصلی دیگر صرفاً این نیست که «مالیات چقدر است».
موضوع این است که:
آیا اقدام اجرایی انجامشده قانونی و قابل اجرا بوده است یا خیر؟
این تفاوت در انتخاب مسیر دفاع اهمیت زیادی دارد.
۱۴. تفاوت ماده ۲۱۶ با اعتراض به برگ تشخیص
تفاوت این دو مسیر را میتوان ساده بیان کرد.
ماده ۲۳۸ بیشتر ناظر بر اعتراض به برگ تشخیص و درخواست رسیدگی مجدد است.
ماده ۲۱۶ به شکایت از اقدامات اجرایی مربوط میشود.
در نتیجه، قبل از تنظیم هر لایحه باید مشخص شود که اعتراض مؤدی دقیقاً به «تشخیص مالیات» مربوط است یا به «نحوه اجرای مطالبه».
این تشخیص ساده، در بسیاری از پروندهها از اشتباه در انتخاب مسیر جلوگیری میکند.
۱۵. اعتراض به رأی قطعی و شکایت در شورای عالی مالیاتی
در برخی شرایط قانونی، پس از طی مراحل رسیدگی و قطعیشدن رأی، امکان استفاده از مسیرهای قانونی بعدی نیز وجود دارد.
یکی از این مسیرها شکایت در شورای عالی مالیاتی است.
در این مرحله، صرف اینکه مؤدی از مبلغ مالیات ناراضی است، بهتنهایی کافی نیست.
باید بررسی شود آیا ایراد قانونی یا نقص رسیدگی وجود دارد یا خیر.
برای مثال، ممکن است ادعا شود مرجع رسیدگی به دلیل یا سند مؤثر توجه نکرده، یا مقرره قانونی مرتبط با پرونده به شکل صحیح اعمال نشده است.
بنابراین دفاع در این مرحله باید بیشتر بر ایرادات قانونی و شکلی و نحوه رسیدگی متمرکز باشد.
۱۶. ماده ۲۵۱ مکرر و اعتراض به مالیات غیرعادلانه
ماده ۲۵۱ مکرر یکی از مسیرهای خاص در دادرسی مالیاتی است.
مطابق این ماده، درباره مالیاتهای قطعی موضوع قانون و مالیاتهای غیرمستقیمی که در مرجع دیگری قابل طرح نباشد، در صورت ادعای غیرعادلانه بودن مالیات و ارائه مدارک و دلایل کافی، امکان تقاضای تجدید رسیدگی در چارچوب مقرر وجود دارد.
این مسیر را نباید با اعتراض عادی به برگ تشخیص یکی دانست.
در واقع، ماده ۲۵۱ مکرر زمانی مطرح میشود که پرونده شرایط خاص خود را داشته باشد و مؤدی بتواند ادعای غیرعادلانه بودن مالیات را مستند کند.
چه چیزی در ماده ۲۵۱ مکرر اهمیت دارد؟
قطعی بودن مالیات.
وجود شرایط قانونی برای طرح درخواست.
ارائه مدارک و دلایل کافی.
توضیح روشن درباره علت غیرعادلانه بودن مالیات.
بنابراین صرف نوشتن «مالیات من ناعادلانه است» کافی نیست و باید دلایل این ادعا بهصورت مستند ارائه شود.
۱۷. بخشودگی جرائم مالیاتی چیست؟
جرائم مالیاتی با اصل مالیات تفاوت دارند.
ممکن است مؤدی نسبت به اصل مالیات اختلافی نداشته باشد اما مبلغ قابل توجهی جریمه برای او محاسبه شده باشد.
در این حالت، موضوع بخشودگی جرائم مالیاتی مطرح میشود.
اما باید میان دو موضوع تفاوت قائل شد:
اعتراض به اصل مالیات
در این حالت مؤدی معتقد است مبلغ مالیات اساساً اشتباه است یا باید کاهش پیدا کند.
درخواست بخشودگی جرائم
در این حالت ممکن است اصل مالیات پذیرفته شده باشد، اما مؤدی میخواهد از ظرفیت قانونی مربوط به بخشودگی جرائم استفاده کند.
آیا بهتر است ابتدا از اصل مالیات دفاع کنیم؟
اگر اصل مالیات مورد اختلاف است، معمولاً نباید صرفاً به دنبال بخشودگی جریمه بود.
ابتدا باید مشخص شود اصل مطالبه چقدر صحیح است.
پس از مشخصشدن مالیات واقعی، وضعیت جرائم نیز قابل بررسی خواهد بود.
۱۸. چه جرائمی ممکن است مشمول بخشودگی شوند؟
امکان بخشودگی جرائم به نوع جریمه، نوع مالیات، وضعیت پرونده، نحوه انجام تکالیف، شرایط مؤدی و مقررات و دستورالعملهای لازمالاجرا بستگی دارد.
به همین دلیل، اعلام یک درصد ثابت برای بخشودگی همه جرائم مالیاتی صحیح نیست.
در برخی پروندهها ممکن است مؤدی با ارائه مدارک بتواند درباره تعلق یا میزان جریمه دفاع کند و در موارد دیگر، مسئله در قالب درخواست بخشودگی مطرح شود.
بنابراین ابتدا باید منشأ جریمه مشخص شود.
قبل از درخواست بخشودگی این موارد را بررسی کنید
جریمه بابت چه تکلیفی ایجاد شده است؟
تکلیف مورد نظر انجام شده یا خیر؟
آیا جریمه بهدرستی محاسبه شده است؟
می تواند شرایط قانونی برای عدم تعلق جریمه وجود دارد؟</p>
آیا شرایط استفاده از بخشودگی فراهم
است؟
این بررسی میتواند مانع از آن شود که مؤدی برای جریمهای درخواست بخشودگی کند که اساساً قابل اعتراض یا اصلاح بوده است.
۱۹. چه زمانی برای بخشودگی جرائم مالیاتی اقدام کنیم؟
بهتر است موضوع جرائم از همان ابتدای بررسی پرونده مورد توجه قرار گیرد.
اگر بخشی از مالیات اصلی اشتباه باشد، ابتدا باید برای اصلاح آن اقدام شود.
پس از مشخصشدن مالیات واقعی، جرائم نیز باید مجدداً بررسی شوند.
یک مسیر منطقی میتواند چنین باشد:
بررسی اصل مالیات ← اعتراض به مبلغ نادرست ← اصلاح مالیات ← بررسی جرائم ← بررسی امکان بخشودگی
در پروندهای که اصل مالیات مورد قبول است، ممکن است تمرکز اصلی از ابتدا بر جرائم قرار گیرد.
بنابراین زمان مناسب برای درخواست بخشودگی، به وضعیت پرونده و مقررات حاکم در همان زمان بستگی دارد.
۲۰. اشتباهات رایج در اعتراض و دفاع مالیاتی
از دست دادن مهلت اعتراض
یکی از جدیترین اشتباهات، بیتوجهی به تاریخ ابلاغ است.
نوشتن لایحه کلی
جملاتی مانند «مالیات غیرواقعی است» بدون توضیح دقیق، دفاع کاملی ایجاد نمیکنند.
ارائه اسناد بدون دستهبندی
ارائه تعداد زیادی سند بدون مشخصکردن کاربرد هر سند، ممکن است روند بررسی را دشوار کند.
اشتباه گرفتن گردش حساب با درآمد
گردش حساب بهتنهایی برای توضیح ماهیت اقتصادی هر تراکنش کافی نیست و هر مورد باید بررسی و مستند شود.
تمرکز فقط بر مبلغ نهایی
گاهی ایراد اصلی در نحوه رسیدن به مبلغ مالیات است، نه فقط عدد نهایی.
بیتوجهی به رأی هیأت
پس از دریافت رأی باید آن را دقیق خواند و در صورت وجود شرایط قانونی، مهلت اعتراض را بررسی کرد.
تکرار لایحه قبلی در مرحله تجدیدنظر
اعتراض به رأی باید متناسب با استدلال و محتوای همان رأی تنظیم شود.
اشتباه گرفتن اعتراض مالیاتی با بخشودگی جریمه
اعتراض به اصل مالیات و درخواست بخشودگی جرائم دو اقدام متفاوت هستند.
۲۱. نمونه پروندهها و سناریوهای دفاعی مشاور فهیم
در این بخش، چند نمونه آموزشی از مسائل رایج در پروندههای مالیاتی ارائه میشود. برای حفظ محرمانگی مراجعان، اطلاعات هویتی و جزئیات قابل شناسایی در این نمونهها درج نشده است.
نمونه اول؛ شناسایی گردش حساب بهعنوان درآمد
فرض کنید یک شرکت خدماتی با برگ تشخیصی مواجه شده که در آن بخشی از گردش حساب بانکی بهعنوان درآمد شناسایی شده است.
بررسی دقیق حسابها نشان میدهد بخشی از مبالغ مربوط به انتقال وجه بین حسابهای خود شرکت بوده است.
در چنین شرایطی، دفاع نباید صرفاً شامل جمله «این مبالغ درآمد نیستند» باشد.
ابتدا تراکنشها دستهبندی میشوند.
سپس برای هر دسته، سند مربوط مانند گردش حساب، اسناد حسابداری، قرارداد یا سایر مدارک ارائه میشود.
هدف این است که برای مرجع رسیدگی روشن شود هر مبلغ چه ماهیتی دارد و چرا نباید بهعنوان درآمد جدید محاسبه شود.
نمونه دوم؛ رد هزینههای واقعی
در سناریوی دیگری، بخشی از هزینههای شرکت در رسیدگی مالیاتی پذیرفته نشده است.
در این وضعیت باید ارتباط هر هزینه با فعالیت اقتصادی، وجود سند، نحوه ثبت و پرداخت و سایر الزامات قانونی بررسی شود.
برای مثال، هزینه حملونقل زمانی دفاعپذیرتر است که قرارداد یا فاکتور مربوط، اسناد حمل و ارتباط آن با خرید یا فروش مشخص باشد.
نمونه سوم؛ اعتراض به رأی بدوی
فرض کنید هیأت بدوی بخشی از اعتراض مؤدی را پذیرفته اما قسمت دیگری را رد کرده است.
در این وضعیت، لایحه تجدیدنظر باید بر اساس خود رأی تنظیم شود.
ابتدا مشخص میشود کدام ایراد پذیرفته نشده و سپس دلیل قانونی و مستندات مربوط به همان قسمت ارائه میشود.
این روش از تکرار کلی لایحه اولیه مؤثرتر است.
نمونه چهارم؛ اختلاف درباره اقدام اجرایی
در یک پرونده دیگر ، اختلاف مؤدی درباره نحوه اجرای مطالبه مالیاتی است.
در چنین شرایطی، به جای تکرار اعتراض به اصل مالیات، ابتدا باید بررسی شود آیا موضوع در چارچوب ماده ۲۱۶ و شکایت از اقدام اجرایی قرار میگیرد یا خیر.
این مثال نشان میدهد تشخیص ماهیت اختلاف، قبل از تنظیم لایحه اهمیت زیادی دارد.
نمونه پنجم؛ مدیریت جرائم
فرض کنید پس از مشخصشدن اصل مالیات، مبلغ قابل توجهی جریمه در پرونده باقی مانده است.
در این شرایط ابتدا باید مشخص شود جریمه به چه علت ایجاد شده و آیا اساساً صحیح است یا خیر.
پس از آن، شرایط قانونی بخشودگی جرائم بررسی میشود.
این تفکیک میتواند از پرداخت یا پذیرش اشتباه یک مبلغ جلوگیری کند.
۲۲. چرا دفاع مالیاتی تخصصی اهمیت دارد؟
پرونده مالیاتی معمولاً فقط یک موضوع حقوقی نیست.
در بسیاری از پروندهها باید همزمان موضوعات حسابداری، مالی، اسناد تجاری، قوانین مالیاتی و تشریفات دادرسی بررسی شود.
ممکن است در یک پرونده، همزمان با اختلاف در فروش، موضوع گردش حساب، هزینههای ردشده، جرائم، نحوه ابلاغ، ماده ۲۳۷، ماده ۲۳۸ و هیأت حل اختلاف مطرح باشد.
در چنین شرایطی، دفاع باید مرحلهبهمرحله انجام شود.
رویکرد پیشنهادی مشاور فهیم
مرحله اول؛ بررسی پرونده
تمام برگها، ابلاغیهها، گزارش رسیدگی و سوابق پرونده بررسی میشود.
مرحله دوم؛ شناسایی اختلاف
مشخص میشود دقیقاً چه مبلغ یا موضوعی مورد اختلاف است.
مرحله سوم؛ بررسی اسناد
مدارک مرتبط با هر بخش دستهبندی میشوند.
مرحله چهارم؛ بررسی قانونی
مواد قانونی مرتبط با موضوع پرونده مشخص میشوند.
مرحله پنجم؛ محاسبه مجدد
مبلغ مورد قبول و مبلغ مورد اعتراض مشخص میشود.
مرحله ششم؛ تنظیم لایحه
دفاع به زبان روشن و مستند تنظیم میشود.
مرحله هفتم؛ پیگیری مرحله بعد
رأی یا نتیجه رسیدگی بررسی میشود و در صورت وجود شرایط قانونی، اقدام بعدی انجام خواهد شد.
این فرآیند باعث میشود دفاع مالیاتی از یک اعتراض کلی به یک استراتژی مشخص برای مدیریت پرونده تبدیل شود.
۲۳. جمعبندی
اعتراض به برگ تشخیص مالیات پایان کار نیست؛ بلکه آغاز یکی از مهمترین مراحل دفاع از حقوق مالیاتی مؤدی است.
اگر مؤدی پس از دریافت برگ تشخیص، مبنای محاسبه مالیات را بررسی کند، اسناد لازم را جمعآوری نماید و اعتراض خود را در مهلت قانونی مطرح کند، امکان دفاع مؤثرتر فراهم میشود.
ماده ۲۳۷ در بررسی مبنای تشخیص و دلایل و اطلاعات مورد استناد اهمیت دارد.
ماده ۲۳۸ مسیر اعتراض به برگ تشخیص و درخواست رسیدگی مجدد را مشخص میکند و مهلت اعتراض طبق این ماده ۳۰ روز از تاریخ ابلاغ است .
در صورت باقیماندن اختلاف، پرونده میتواند به هیأت حل اختلاف مالیاتی برسد و پس از صدور رأی بدوی نیز در شرایط مقرر امکان اعتراض به رأی در مهلت قانونی وجود دارد. ماده ۲۴۷ مهلت اعتراض به رأی بدوی را ۲۰ روز از تاریخ ابلاغ مقرر کرده است.
ماده ۲۱۶ نیز موضوع متفاوتی دارد و بیشتر به شکایات ناشی از اقدامات اجرایی مربوط میشود.
در پروندههای قطعی نیز بسته به شرایط پرونده، مسیرهای خاص قانونی مانند شورای عالی مالیاتی یا ماده ۲۵۱ مکرر ممکن است قابل بررسی باشند.
در کنار اصل مالیات، جرائم نیز باید جداگانه تحلیل شوند. گاهی جریمه قابل اعتراض است و گاهی پس از احراز شرایط، موضوع بخشودگی جرائم مطرح میشود.
بنابراین در مواجهه با برگ تشخیص یا رأی مالیاتی، مهمترین اصل این است که قبل از پایان مهلت قانونی، مرحله پرونده، مبلغ مورد اختلاف، اسناد و مسیر صحیح دفاع مشخص شود.
۲۴. خلاصه مطالب
اعتراض مالیاتی زمانی مؤثر است که بر اساس مرحله پرونده و با استناد به اسناد و مقررات مربوط انجام شود.
برگ تشخیص باید از نظر مبنای محاسبه، درآمدهای شناساییشده، هزینههای پذیرفتهنشده و مستندات مورد استفاده بررسی شود.
ماده ۲۳۷ در بررسی دلایل و اطلاعات مبنای تشخیص اهمیت دارد.
ماده ۲۳۸ مسیر اعتراض به برگ تشخیص را مشخص میکند و مهلت اعتراض طبق آن ۳۰ روز از تاریخ ابلاغ است.
در صورت حلنشدن اختلاف، پرونده ممکن است به هیأت حل اختلاف مالیاتی ارجاع شود.
رأی بدوی در شرایط مقرر ظرف ۲۰ روز قابل اعتراض است و پرونده میتواند برای رسیدگی به هیأت تجدیدنظر ارجاع شود.
ماده ۲۱۶ با شکایت از اقدامات اجرایی ارتباط دارد و نباید با اعتراض عادی به برگ تشخیص اشتباه شود.
ماده ۲۵۱ مکرر نیز مسیر خاصی برای برخی مالیاتهای قطعی و ادعای مستند غیرعادلانه بودن مالیات پیشبینی کرده است.
در نهایت، اعتراض به اصل مالیات با درخواست بخشودگی جرائم دو موضوع متفاوت هستند و باید جداگانه بررسی شوند.
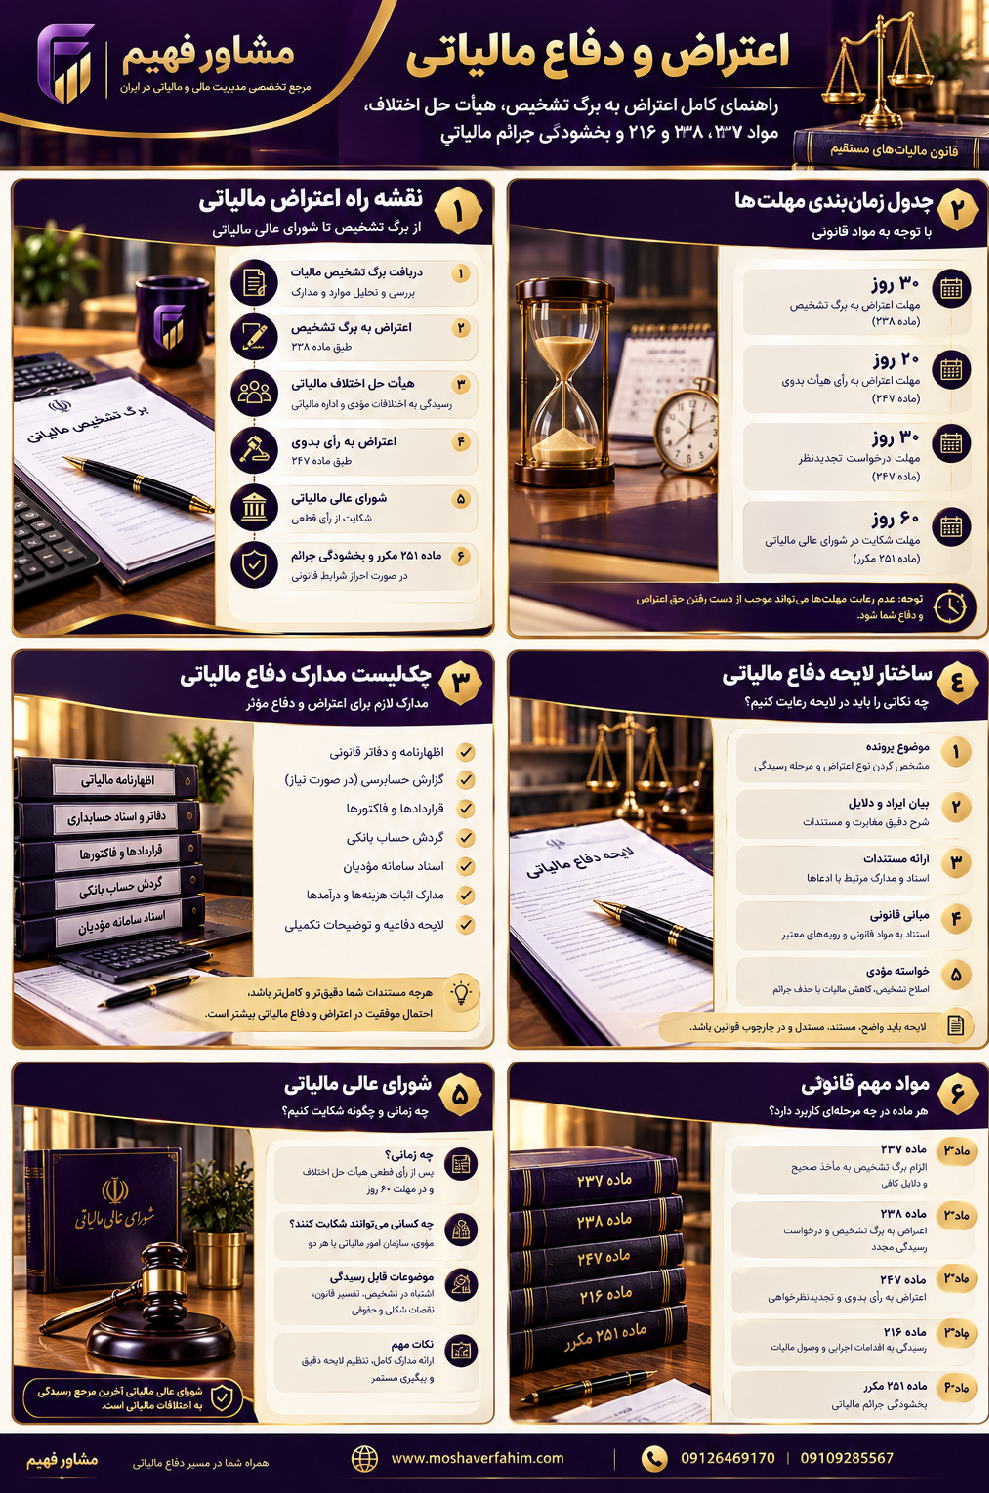
در یک نگاه، مسیر کامل اعتراض و دفاع مالیاتی را از برگ تشخیص تا هیأت حل اختلاف، شورای عالی مالیاتی و مواد مهم قانونی در این اینفوگرافیک آموزشی مشاهده کنید.
۲۵. سؤالات متداول
برای اعتراض به برگ تشخیص مالیات چند روز فرصت داریم؟
طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی اصولاً ۳۰ روز از تاریخ ابلاغ فرصت دارد اعتراض خود را همراه با دلایل، اسناد و مدارک مطرح کند.
ماده ۲۳۷ چه نقشی در اعتراض به مالیات دارد؟
این ماده بر لزوم اتکای برگ تشخیص به مأخذ صحیح، دلایل و اطلاعات کافی تأکید دارد و به مؤدی کمک میکند مبنای تشخیص مالیات را بررسی و ایرادات آن را شناسایی کند.
آیا بعد از صدور برگ تشخیص مالیات قطعی شده است؟
خیر. صدور برگ تشخیص بهخودیخود به معنای پایان همه مراحل اعتراض نیست. مؤدی در مهلت قانونی میتواند نسبت به برگ تشخیص اعتراض کند.
اگر با رأی هیأت بدوی مخالف باشیم چه کنیم؟
در صورت وجود شرایط قانونی، میتوان نسبت به رأی بدوی اعتراض کرد. طبق ماده ۲۴۷، مهلت اعتراض کتبی به رأی بدوی ۲۰ روز از تاریخ ابلاغ رأی است.
ماده ۲۱۶ قانون مالیاتهای مستقیم برای چیست؟
ماده ۲۱۶ به شکایات ناشی از اقدامات اجرایی مربوط به مطالبات مالیاتی ارتباط دارد و با اعتراض عادی به برگ تشخیص متفاوت است.
آیا گردش حساب بانکی همیشه درآمد محسوب میشود؟
خیر. ماهیت تراکنش باید بررسی شود. اگر مبلغی ماهیت درآمدی نداشته باشد، مؤدی باید بتواند این موضوع را با اسناد و مدارک مناسب اثبات کند.
آیا میتوان به هزینههای ردشده اعتراض کرد؟
در صورت وجود شرایط قانونی و مدارک کافی، امکان دفاع نسبت به هزینههای ردشده وجود دارد. ارتباط هزینه با فعالیت اقتصادی و مستند بودن آن از موضوعات مهم در این نوع دفاع است.
آیا رأی هیأت حل اختلاف باید مستدل باشد؟
رأی هیأت باید بر اساس مقررات مربوط، موجه و مدلل باشد و در موارد مقرر، جهات و مبانی تصمیم در آن منعکس شود.
آیا بعد از رأی قطعی هم امکان پیگیری وجود دارد؟
بسته به وضعیت پرونده، برخی مسیرهای قانونی بعدی ممکن است وجود داشته باشد. برای تشخیص مسیر مناسب باید سوابق پرونده، نوع رأی و مرحله قطعیشدن آن بررسی شود.
ماده ۲۵۱ مکرر چیست؟
ماده ۲۵۱ مکرر برای شرایط خاص مربوط به مالیاتهای قطعی و ادعای غیرعادلانه بودن مالیات، با ارائه دلایل و مدارک کافی، سازوکار خاصی برای درخواست تجدید رسیدگی پیشبینی کرده است.
آیا امکان بخشودگی جرائم مالیاتی وجود دارد؟
در شرایط و چارچوب مقررات مربوط، امکان درخواست بخشودگی جرائم وجود دارد؛ اما میزان و شرایط بخشودگی برای همه پروندهها یکسان نیست و باید وضعیت پرونده و مقررات قابل اعمال در زمان درخواست بررسی شود.
آیا بخشودگی جرائم به معنی حذف مالیات است؟
خیر. بخشودگی جریمه با اعتراض به اصل مالیات متفاوت است. ممکن است اصل مالیات قطعی باشد اما مؤدی واجد شرایط استفاده از مقررات بخشودگی جرائم شود.
آیا برای اعتراض مالیاتی به مشاور یا وکیل نیاز داریم؟
الزام عمومی برای استفاده از وکیل یا مشاور وجود ندارد؛ با این حال، در پروندههای دارای مبالغ بالا، اختلافات پیچیده، گردش حساب، رد دفاتر، هیأت حل اختلاف یا اعتراض به آرای مالیاتی، استفاده از متخصص میتواند به شناسایی دقیقتر ایرادات و تنظیم دفاع مستند کمک کند.
مشاور فهیم در اعتراض به برگ تشخیص چه خدماتی ارائه میدهد؟
بررسی برگ تشخیص و گزارش رسیدگی، شناسایی ایرادات مالیاتی، بررسی اسناد و مدارک، تحلیل مرحله دادرسی، تنظیم لایحه دفاع مالیاتی، آمادهسازی دفاع برای هیأت حل اختلاف و بررسی مسیرهای قانونی بعدی، از جمله اقداماتی است که میتواند متناسب با وضعیت هر پرونده انجام شود.