
اظهارنامه مالیاتی چیست؟ راهنمای جامع اظهارنامه، تبصره ۱۰۰، جرائم و اصلاح اظهارنامه مالیاتی
فهرست مطالب
مقدمه
۱. اظهارنامه مالیاتی چیست؟
۲. چرا اظهارنامه مالیاتی اهمیت دارد؟
۳. چه کسانی باید اظهارنامه مالیاتی ارائه کنند؟
۴. اظهارنامه عملکرد چیست؟
۵. تفاوت فروش، درآمد، سود و درآمد مشمول مالیات
۶. انواع اظهارنامه مالیاتی
۷. مهلت ارسال اظهارنامه مالیاتی
۸. اظهارنامه مالیاتی چگونه ارسال میشود؟
۹. قبل از ارسال اظهارنامه چه مدارکی آماده کنیم؟
۱۰. تبصره ماده ۱۰۰ چیست؟
۱۱. تبصره ۱۰۰ برای چه کسانی مناسب است؟
۱۲. تفاوت اظهارنامه مالیاتی و تبصره ۱۰۰
۱۳. آیا تبصره ۱۰۰ همیشه بهتر از اظهارنامه است؟
۱۴. آیا استفاده از تبصره ۱۰۰ به معنی معافیت از مالیات است؟
۱۵. اظهارنامه اصلاحی چیست؟
۱۶. آیا بعد از ارسال اظهارنامه میتوان آن را اصلاح کرد؟
۱۷. چه اشتباهاتی در اظهارنامه قابل اصلاح هستند؟
۱۸. آیا تبصره ۱۰۰ قابل اصلاح است؟
۱۹. جریمه عدم ارسال اظهارنامه مالیاتی
۲۰. جریمه عدم تسلیم اظهارنامه چقدر است؟
۲۱. جریمه تأخیر در پرداخت مالیات
۲۲. آیا جرائم مالیاتی قابل بخشش هستند؟
۲۳. کتمان درآمد چیست؟
۲۴. آیا تراکنش بانکی همان درآمد مشمول مالیات است؟
۲۵. ارتباط کارتخوان با اظهارنامه مالیاتی
۲۶. اظهارنامه پیشفرض چیست؟
۲۷. اشتباهات رایج در تکمیل اظهارنامه مالیاتی
۲۸. اظهارنامه مالیاتی شرکتها؛ چرا حساستر است؟
۲۹. نقش حسابدار در تهیه اظهارنامه
۳۰. مشاور مالیاتی چه کمکی میکند؟
۳۱. چه زمانی بهتر است اظهارنامه را به متخصص بسپاریم؟
۳۲. چگونه مالیات را به شکل قانونی کاهش دهیم؟
۳۳. چرا تفکیک حساب شخصی و تجاری مهم است؟
۳۴. آیا صفر زدن اظهارنامه راهحل است؟
۳۵. آیا نداشتن درآمد به معنی عدم نیاز به اظهارنامه است؟
۳۶. اگر کسبوکار تعطیل شده باشد چه؟
۳۷. اظهارنامه و رسیدگی مالیاتی چه ارتباطی دارند؟
۳۸. برگ تشخیص مالیات چیست؟
۳۹. دفاع مالیاتی چیست؟
۴۰. چطور یک اظهارنامه قابل دفاع تهیه کنیم؟
۴۱. چکلیست نهایی ارسال اظهارنامه مالیاتی
۴۲. تفاوت اظهارنامه مالیاتی با مالیات بر ارزش افزوده
۴۳. اظهارنامه مالیاتی برای مشاغل اینترنتی
۴۴. اظهارنامه مالیاتی پزشکان
۴۵. اظهارنامه مالیاتی وکلا
۴۶. اظهارنامه مالیاتی فریلنسرها
۴۷. نقش سامانه مؤدیان در نظام مالیاتی
۴۸. آیا میتوان اظهارنامه را بدون حسابدار ثبت کرد؟
۴۹. چه زمانی ارسال اظهارنامه میتواند پرریسک شود؟
۵۰. اشتباه بزرگ: «هرچه مالیات کمتر، بهتر»
۵۱. اظهارنامه حرفهای چه ویژگیهایی دارد؟
۵۲. آیا اظهارنامه مالیاتی روی اعتبار کسبوکار اثر دارد؟
۵۳. برنامهریزی مالیاتی چیست؟
۵۴. خدمات مشاور فهیم در زمینه اظهارنامه مالیاتی
۵۵. جمعبندی مطالب
۵۶. خلاصه مطالب
۵۷. سؤالات متداول درباره اظهارنامه مالیاتی
مقدمه
اظهارنامه مالیاتی یکی از مهمترین تکالیف مالیاتی برای بسیاری از صاحبان مشاغل، اشخاص حقیقی و شرکتهاست. هر فرد یا کسبوکاری که فعالیت اقتصادی مشمول مالیات دارد، باید وضعیت مالی و درآمدی خود را مطابق قوانین و مقررات به سازمان امور مالیاتی اعلام کند.
اما اظهارنامه مالیاتی دقیقاً چیست؟ چه کسانی باید آن را ارسال کنند؟ مهلت ارسال اظهارنامه چه زمانی است؟ تبصره ماده ۱۰۰ چه تفاوتی با اظهارنامه عادی دارد؟ اگر اطلاعات اظهارنامه اشتباه باشد، آیا امکان اصلاح آن وجود دارد؟ و عدم ارسال اظهارنامه چه جرائمی به همراه دارد؟
این پرسشها برای بسیاری از صاحبان کسبوکار مطرح است؛ بهخصوص زمانی که مهلت ارسال اظهارنامه نزدیک میشود.
نکته مهم این است که اظهارنامه مالیاتی فقط یک فرم برای اعلام درآمد نیست. اطلاعات ثبتشده در اظهارنامه میتواند در سابقه مالیاتی مؤدی، نحوه محاسبه مالیات، رسیدگی مالیاتی و حتی دفاع مؤدی در برابر ادعاهای مالیاتی اهمیت داشته باشد.
از طرف دیگر، نظام مالیاتی ایران در سالهای اخیر به سمت
الکترونیکی شدن فرآیندهای مالیاتی، استفاده از اطلاعات معاملات، صورتحسابهای الکترونیکی، اطلاعات بانکی و دادههای ثبتشده در سامانههای مالیاتی حرکت کرده است. بنابراین تنظیم اظهارنامه باید با دقت بیشتری انجام شود.
در این مقاله جامع از مشاور فهیم، اظهارنامه مالیاتی را از صفر تا صد بررسی میکنیم. با انواع اظهارنامه، مهلت ارسال، مدارک مورد نیاز، نحوه آمادهسازی اطلاعات، تبصره ماده ۱۰۰، تفاوت مالیات مقطوع و اظهارنامه، اظهارنامه اصلاحی، جرائم مالیاتی، کتمان درآمد، تراکنشهای بانکی، رسیدگی مالیاتی و روشهای کاهش قانونی ریسک مالیاتی آشنا خواهید شد.
توجه:
قوانین مالیاتی، مهلتهای اجرایی، سقف و شرایط استفاده از تبصره ماده ۱۰۰ و برخی دستورالعملهای سازمان امور مالیاتی ممکن است در هر سال تغییر کنند. بنابراین برای یک پرونده واقعی، مقررات و دستورالعمل همان سال باید بررسی شود.
۱. اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی رسمی است که مؤدی اطلاعات مالی و درآمدی خود را مطابق فرمها و مقررات تعیینشده به سازمان امور مالیاتی اعلام میکند.
هدف از ارائه این اطلاعات، مشخص شدن وضعیت مالیاتی مؤدی و محاسبه مالیات بر اساس قوانین مربوط است.
اطلاعات اظهارنامه بسته به نوع مؤدی و فعالیت اقتصادی میتواند شامل موارد مختلفی باشد؛ از جمله:
- میزان فروش و درآمد
- هزینههای مرتبط با فعالیت
- سود یا زیان
- اطلاعات داراییها
- بدهیها و مطالبات
- اطلاعات شرکا
- اطلاعات مربوط به فعالیت اقتصادی
- معافیتهای مالیاتی
- اطلاعات حسابداری
- مالیاتهای پرداختشده
- سایر اطلاعات مورد نیاز سازمان امور مالیاتی
بنابراین، اظهارنامه مالیاتی را نباید یک فرم ساده و بدون اهمیت در نظر گرفت.
اظهارنامه در واقع تصویری از عملکرد مالی مؤدی در یک دوره مشخص است.
اگر این تصویر با واقعیت فعالیت اقتصادی هماهنگ باشد، مؤدی در صورت رسیدگی مالیاتی نیز وضعیت بهتری برای ارائه توضیح و دفاع خواهد داشت.
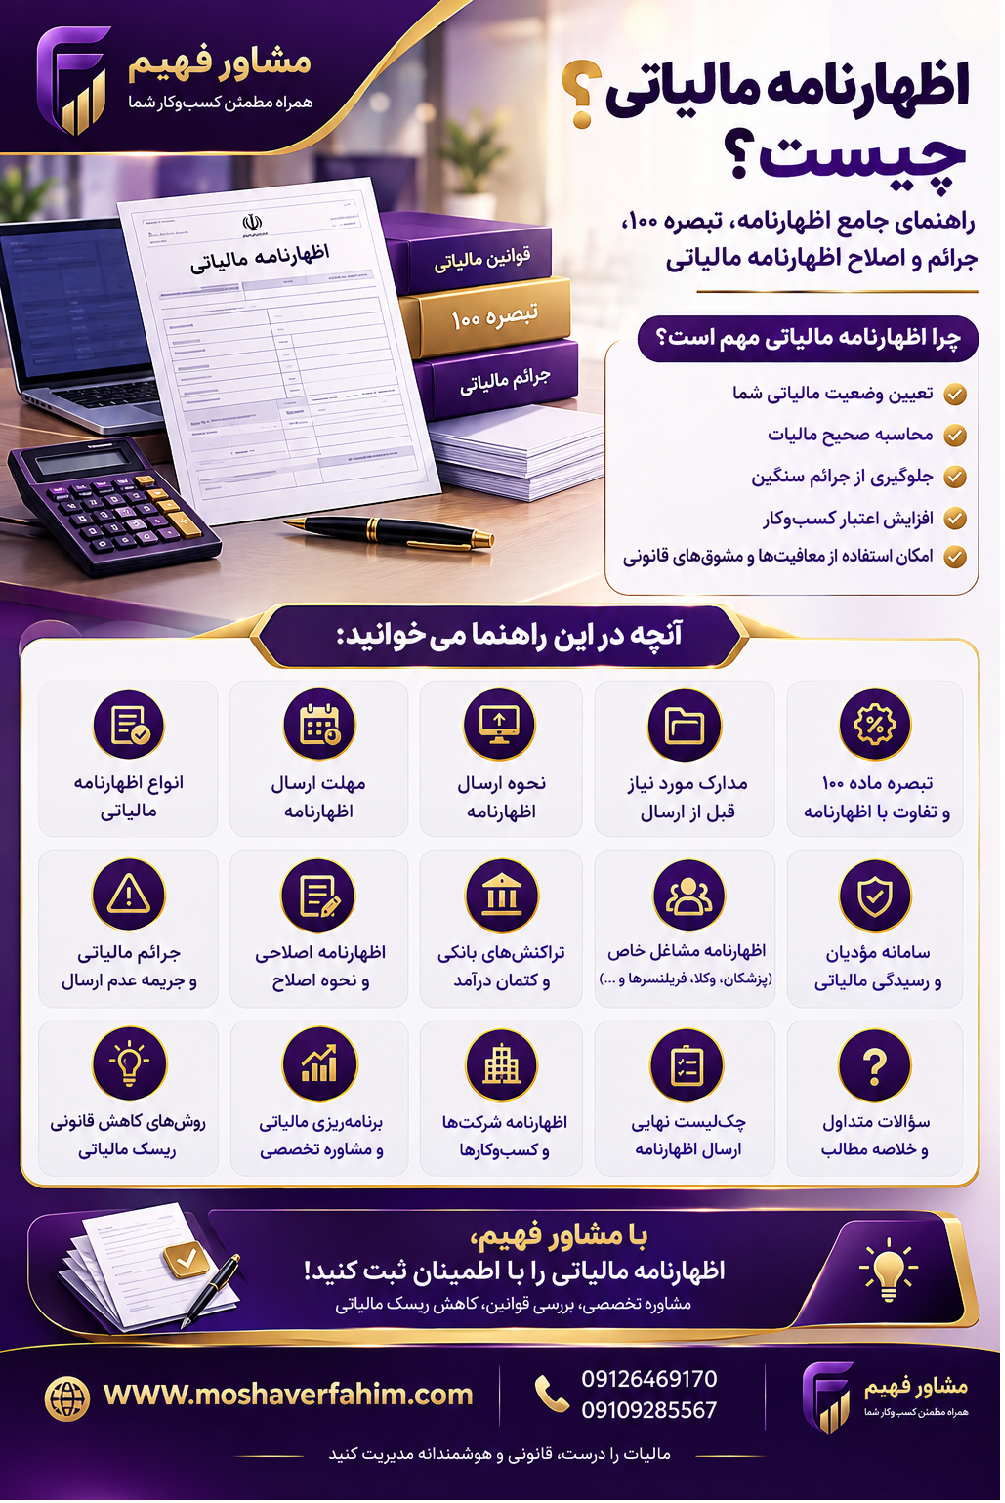
در این اینفوگرافیک، راهنمای جامع اظهارنامه مالیاتی، مهلت ارسال، مدارک موردنیاز، جرائم و نکات مهم اصلاح و ارسال اظهارنامه را بهصورت خلاصه و کاربردی مرور میکنیم.
۲. چرا اظهارنامه مالیاتی اهمیت دارد؟
اظهارنامه مالیاتی از چند جهت اهمیت دارد.
اول اینکه یکی از ابزارهای اصلی تعیین وضعیت مالیاتی مؤدی است. دوم اینکه اطلاعات آن میتواند در سوابق مالیاتی قرار گیرد و سوم اینکه در صورت بروز اختلاف، اسناد و اطلاعات ثبتشده در اظهارنامه میتواند در فرآیند رسیدگی مورد توجه قرار گیرد.
مهمترین دلایل اهمیت اظهارنامه
۱. تعیین مالیات
یکی از اهداف اصلی اظهارنامه، مشخص کردن درآمد و اطلاعات لازم برای محاسبه مالیات است.
۲. ایجاد سابقه مالیاتی
ارسال منظم اظهارنامه باعث میشود فعالیت مالی مؤدی در چارچوب پرونده مالیاتی ثبت شود.
۳. استفاده از معافیتها
برخی معافیتها و مشوقهای مالیاتی در صورت وجود شرایط قانونی باید به شکل صحیح اعمال شوند.
۴. کاهش ریسک جرائم
ارسال بهموقع اظهارنامه میتواند از ایجاد برخی جرائم ناشی از عدم انجام تکالیف جلوگیری کند.
۵. افزایش شفافیت مالی
تهیه اظهارنامه باعث میشود صاحب کسبوکار تصویر دقیقتری از درآمد، هزینه و سود خود داشته باشد.
۶. امکان دفاع بهتر
اظهارنامهای که بر اساس اسناد و اطلاعات واقعی تهیه شده باشد، در زمان رسیدگی مالیاتی قابلیت دفاع بیشتری دارد.
۳. چه کسانی باید اظهارنامه مالیاتی ارائه کنند؟
تکلیف ارائه اظهارنامه برای همه افراد یکسان نیست.
نوع فعالیت، شخصیت مؤدی، میزان و ماهیت درآمد و مقررات مربوط به هر گروه در تعیین تکلیف مالیاتی مؤثر است.
به طور کلی میتوان مؤدیان را به دو گروه بزرگ تقسیم کرد:
اشخاص حقیقی
اشخاص حقیقی دارای فعالیت اقتصادی ممکن است مشمول تکالیف مالیاتی باشند.
برای مثال:
- پزشکان
- وکلا
- مهندسان
- مشاوران
- فروشندگان
- صاحبان فروشگاهها
- پیمانکاران
- صاحبان کارگاهها
- ارائهدهندگان خدمات
- صاحبان کسبوکارهای اینترنتی
- فریلنسرها
- برخی فعالان حوزه املاک
- صاحبان مشاغل تخصصی
البته صرف داشتن یکی از این عناوین به تنهایی برای تعیین تکلیف مالیاتی کافی نیست.
نوع فعالیت، درآمد، معافیتهای قانونی و وضعیت پرونده نیز باید بررسی شود.
اشخاص حقوقی
شرکتها و سایر اشخاص حقوقی نیز تکالیف مالیاتی خاص خود را دارند.
اظهارنامه اشخاص حقوقی معمولاً نیازمند اطلاعات دقیق حسابداری و صورتهای مالی است.
به همین دلیل تهیه اظهارنامه شرکت بدون توجه به دفاتر، اسناد، قراردادها، درآمدها و هزینهها میتواند باعث ایجاد مغایرت و ریسک مالیاتی شود.
۴. اظهارنامه عملکرد چیست؟
اظهارنامه عملکرد گزارشی از وضعیت مالی و عملکرد اقتصادی مؤدی در یک دوره مالی است.
برای مثال، فرض کنید یک شرکت در طول یک سال ۲۰ میلیارد تومان فروش داشته باشد.
این عدد به تنهایی نشاندهنده مالیات نهایی شرکت نیست.
ممکن است شرکت برای انجام فعالیت خود هزینههایی داشته باشد که در صورت رعایت شرایط قانونی، در محاسبه درآمد مشمول مالیات مورد توجه قرار گیرند.
بنابراین باید بین مفاهیم مختلف تفاوت قائل شد.
فروش، سود و درآمد مشمول مالیات یکسان نیستند.
اظهارنامه عملکرد باید بر اساس اطلاعات واقعی و اسناد مالی تهیه شود تا تصویر درستی از فعالیت اقتصادی ارائه دهد.
۵. تفاوت فروش، درآمد، سود و درآمد مشمول مالیات
این چهار مفهوم در بسیاری از پروندههای مالیاتی با یکدیگر اشتباه گرفته میشوند.
فروش چیست؟
فروش، مبلغی است که از فروش کالا یا ارائه خدمات به دست میآید.
درآمد چیست؟
درآمد مفهوم گستردهتری دارد و بسته به نوع فعالیت میتواند شامل انواع دریافتیها و درآمدهای مرتبط با فعالیت اقتصادی باشد.
سود چیست؟
به صورت ساده، سود حاصل از تفاوت درآمد و هزینههای مرتبط با فعالیت است.
درآمد مشمول مالیات چیست؟
درآمد مشمول مالیات رقمی است که پس از اعمال مقررات مالیاتی، هزینههای قابل قبول، معافیتها و سایر احکام قانونی، مبنای محاسبه مالیات قرار میگیرد.
در نتیجه، نمیتوان صرفاً با مشاهده گردش مالی یا فروش یک کسبوکار، مالیات نهایی آن را تعیین کرد.
۶. انواع اظهارنامه مالیاتی
اظهارنامه مالیاتی با توجه به نوع مؤدی و نوع فعالیت میتواند اشکال مختلفی داشته باشد.
مهمترین موارد عبارتاند از:
اظهارنامه عملکرد اشخاص حقیقی
مربوط به صاحبان مشاغل و فعالان اقتصادی حقیقی است که طبق مقررات مشمول ارائه اظهارنامه هستند.
اظهارنامه عملکرد اشخاص حقوقی
شرکتها و اشخاص حقوقی مشمول باید اطلاعات عملکرد خود را طبق مقررات ارائه کنند.
اظهارنامه اجاره
برای برخی درآمدهای ناشی از اجاره، تکالیف مالیاتی جداگانه وجود دارد.
اظهارنامه اصلاحی
در شرایط قانونی، ممکن است برای اصلاح برخی اطلاعات اظهارنامه قبلی مورد استفاده قرار گیرد.
سایر اظهارنامهها و تکالیف مالیاتی
بسته به نوع فعالیت ممکن است مؤدی با تکالیف مالیاتی دیگری نیز روبهرو باشد.
نکته مهم این است که اظهارنامه عملکرد با اظهارنامه یا تکالیف مالیات بر ارزش افزوده یکسان نیست.
۷. مهلت ارسال اظهارنامه مالیاتی
مهلت ارسال اظهارنامه یکی از مهمترین موضوعاتی است که مؤدیان باید به آن توجه کنند.
برای صاحبان مشاغل و اشخاص حقوقی، قانون مالیاتهای مستقیم چارچوب مشخصی برای تسلیم اظهارنامه تعیین کرده است؛ با این حال، ممکن است در هر سال با توجه به تصمیمات قانونی، بخشنامهها و تمدیدهای رسمی، مهلت اجرایی تغییر کند.
بنابراین توصیه میشود مؤدیان، مهلت همان سال عملکرد را از اطلاعیههای رسمی سازمان امور مالیاتی بررسی کنند.
چرا ارسال اظهارنامه در روزهای پایانی خطرناک است؟
زیرا ممکن است مشکلاتی مانند موارد زیر ایجاد شود:
- اختلال سامانه
- فراموش شدن بخشی از اطلاعات
- اشتباه در محاسبات
- نبود مدارک
- مغایرت اطلاعات بانکی
- ناقص بودن اطلاعات فروش
- اشتباه در اطلاعات شرکا
- عدم اعمال صحیح معافیتها
- انتخاب نادرست روش مالیاتی
بهترین روش این است که آمادهسازی اظهارنامه چند روز یا حتی چند هفته قبل از پایان مهلت آغاز شود.
۸. اظهارنامه مالیاتی چگونه ارسال میشود؟
فرآیند ثبت اظهارنامه مالیاتی به صورت الکترونیکی انجام میشود و جزئیات سامانه ممکن است در طول زمان تغییر کند.
اما روند کلی را میتوان اینگونه در نظر گرفت:
مرحله اول: آمادهسازی اطلاعات
تمام اطلاعات درآمدی، هزینهای و مالی جمعآوری شود.
مرحله دوم: بررسی پرونده مالیاتی
مشخصات مؤدی، نوع فعالیت و اطلاعات پرونده کنترل شود.
مرحله سوم: ورود به سامانه
مؤدی وارد درگاه مالیاتی مربوط شده و اظهارنامه عملکرد را انتخاب میکند.
مرحله چهارم: تکمیل اطلاعات
اطلاعات مورد نیاز در فرمهای مربوط ثبت میشود.
مرحله پنجم: کنترل نهایی
اعداد، اطلاعات هویتی، درآمدها، هزینهها و سایر اطلاعات باید بررسی شوند.
مرحله ششم: ارسال
پس از اطمینان از صحت اطلاعات، اظهارنامه به شکل نهایی ارسال میشود.
مرحله هفتم: نگهداری رسید
رسید و نسخه نهایی اظهارنامه باید نگهداری شود.
نگهداری رسید ارسال بسیار مهم است.
در صورت بروز مشکل، این رسید میتواند برای اثبات انجام تکلیف مالیاتی مورد استفاده قرار گیرد.
۹. قبل از ارسال اظهارنامه چه مدارکی آماده کنیم؟
مدارک مورد نیاز به نوع فعالیت بستگی دارد؛ اما بهتر است پیش از تکمیل اظهارنامه، مجموعهای از اسناد مالی آماده باشد.
از جمله:
- فاکتورهای فروش
- فاکتورهای خرید
- قراردادها
- صورتحسابهای بانکی
- اسناد دریافت
- اسناد پرداخت
- اطلاعات کارتخوان
- اطلاعات حسابهای مرتبط با فعالیت
- اسناد هزینهها
- اجارهنامه
- مدارک حقوق کارکنان
- اسناد بیمه
- اطلاعات داراییهای ثابت
- موجودی کالا
- قراردادهای پیمانکاری
- اسناد خرید تجهیزات
- اطلاعات شرکا
- صورتهای مالی
- دفاتر و اسناد حسابداری در صورت شمول
اصل مهم این است که هر عدد مهم در اظهارنامه باید قابل توضیح باشد.
اگر چند ماه بعد درباره یک هزینه یا درآمد سؤال شود، مؤدی باید بتواند منشأ آن را با مدارک مناسب توضیح دهد.
۱۰. تبصره ماده ۱۰۰ چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم یکی از مهمترین موضوعات مالیاتی برای صاحبان مشاغل است.
هدف اصلی این تبصره، سادهتر کردن فرآیند انجام برخی تکالیف مالیاتی برای صاحبان مشاغل واجد شرایط است.
در چارچوب ماده ۱۰۰، برای برخی مؤدیان واجد شرایط امکان تعیین مالیات به صورت مقطوع و تسهیل برخی تکالیف فراهم میشود.
به همین دلیل، تبصره ۱۰۰ را میتوان یکی از ابزارهای مهم برای سادهسازی امور مالیاتی برخی صاحبان مشاغل دانست.
اما باید توجه داشت که:
تبصره ۱۰۰ معادل معافیت مالیاتی نیست.
همچنین شرایط استفاده از آن، سقفهای مربوط، گروههای مشمول و نحوه محاسبه مالیات مقطوع میتواند در هر سال تغییر کند.
۱۱. تبصره ۱۰۰ برای چه کسانی مناسب است؟
تبصره ۱۰۰ برای تمام مؤدیان و تمام کسبوکارها یکسان نیست.
واجد شرایط بودن میتواند به مواردی مانند:
- نوع فعالیت
- میزان فروش یا درآمد
- اطلاعات پرونده مالیاتی
- گروه مالیاتی
- دستورالعمل همان سال
- شرایط اعلامشده از سوی سازمان امور مالیاتی
- استثنائات قانونی
وابسته باشد.
بنابراین نباید صرفاً با شنیدن اینکه «تبصره ۱۰۰ سادهتر است»، آن را انتخاب کرد.
ابتدا باید شرایط پرونده بررسی شود.
۱۲. تفاوت اظهارنامه مالیاتی و تبصره ۱۰۰
یکی از پرتکرارترین پرسشها این است:
اظهارنامه مالیاتی بهتر است یا تبصره ۱۰۰؟
پاسخ این سؤال برای همه یکسان نیست.
در اظهارنامه مالیاتی
مؤدی اطلاعات مالی خود را اظهار میکند و محاسبات مالیاتی طبق مقررات مربوط انجام میشود.
>در این روش، اسناد حسابداری، درآمدها و هزینههای قابل قبول اهمیت زیادی دارند.در تبصره ۱۰۰
در صورت وجود شرایط قانونی، مالیات مؤدی میتواند بر اساس سازوکار مالیات مقطوع تعیین شود و بخشی از تکالیف ساده تر شود.
بنابراین انتخاب میان این دو باید بر اساس شرایط واقعی پرونده انجام شود.
۱۳. آیا تبصره ۱۰۰ همیشه بهتر از اظهارنامه است؟
خیر.
این تصور که تبصره ۱۰۰ همیشه باعث پرداخت مالیات کمتر میشود، صحیح نیست.
ممکن است یک کسبوکار هزینههای واقعی و مستند زیادی داشته باشد.
در چنین شرایطی، بررسی اظهارنامه عادی ممکن است اهمیت بیشتری پیدا کند.
از طرف دیگر، ممکن است یک صاحب کسبوکار دارای شرایطی باشد که مالیات مقطوع تبصره ۱۰۰ برای او گزینه ساده و مناسبی باشد.
مثال
دو کسبوکار را در نظر بگیرید که میزان فروش مشابهی دارند.
کسبوکار اول:
- هزینههای قابل توجه دارد.
- اسناد مالی منظم دارد.
- حاشیه سود پایینی دارد.
کسبوکار دوم:
- هزینههای محدودی دارد.
- حاشیه سود بالاتری دارد.
- فعالیت مالی سادهای دارد.
ممکن است انتخاب روش مالیاتی مناسب برای این دو کسبوکار متفاوت باشد.
بنابراین انتخاب باید بر اساس تحلیل پرونده انجام شود، نه صرفاً سادگی فرم.
۱۴. آیا استفاده از تبصره ۱۰۰ به معنی معافیت از مالیات است؟
خیر.
این یکی از رایجترین اشتباهات در مورد تبصره ۱۰۰ است.
تبصره ماده ۱۰۰ در اصل یک سازوکار برای مالیات مقطوع و تسهیل برخی تکالیف مالیاتی مؤدیان واجد شرایط است.
بنابراین:
تبصره ۱۰۰ ≠ معافیت مالیاتی
ممکن است مالیات یک مؤدی بسیار پایین باشد، اما علت آن باید از شرایط پرونده و مقررات قانونی مشخص شود.
۱۵. اظهارنامه اصلاحی چیست؟
گاهی مؤدی پس از ارسال اظهارنامه متوجه میشود که اطلاعات ثبتشده اشتباه بوده است.
برای مثال:
- مبلغ فروش اشتباه وارد شده است.
- بخشی از هزینهها ثبت نشده است.
- اطلاعات شرکا اشتباه است.
- یک عدد به اشتباه تایپ شده است.
- بخشی از اطلاعات مالی ناقص بوده است.
- محاسبات اشتباه انجام شده است.
در چنین شرایطی، در صورت وجود شرایط قانونی، امکان استفاده از اظهارنامه اصلاحی مطرح میشود.
اظهارنامه اصلاحی به مؤدی اجازه میدهد برخی اطلاعات اظهارنامه قبلی را مطابق مقررات اصلاح کند.
اما اصلاح اظهارنامه به معنی امکان تغییر نامحدود اطلاعات در هر زمان نیست.
۱۶. آیا بعد از ارسال اظهارنامه میتوان آن را اصلاح کرد؟
در چارچوب مقررات، ممکن است امکان اصلاح اظهارنامه وجود داشته باشد.
اما مؤدی باید چند نکته را بررسی کند:
۱. مهلت قانونی اصلاح
۲. نوع اظهارنامه
۳. نحوه ثبت اظهارنامه اصلاحی
۴. تأثیر اصلاح بر مالیات
۵. نوع اشتباه
۶. مقررات مربوط به همان سال عملکرد
ماده ۲۲۶ قانون مالیاتهای مستقیم نیز در زمینه اصلاح برخی اشتباهات اظهارنامه مقرراتی دارد.
به همین دلیل، اگر بعد از ارسال اظهارنامه متوجه اشتباه شدید، بهتر است اصلاح آن را به تعویق نیندازید.
۱۷. چه اشتباهاتی در اظهارنامه قابل اصلاح هستند؟
نوع اشتباه و زمان کشف آن اهمیت زیادی دارد.
برخی نمونههای رایج عبارتاند از:
اشتباه در مبلغ فروش
برای مثال فروش واقعی یک کسبوکار ۲ میلیارد تومان بوده اما به اشتباه رقم دیگری ثبت شده است.
ثبت نکردن یک هزینه
ممکن است هزینهای واقعی و واجد شرایط در زمان تکمیل اظهارنامه فراموش شده باشد.
اشتباه در اطلاعات
ممکن است اطلاعات هویتی یا مالی اشتباه ثبت شده باشد.
اشتباه محاسباتی
گاهی جمع اعداد یا محاسبات به اشتباه انجام میشود.
در هر مورد باید بررسی شود که اصلاح طبق مقررات امکانپذیر است یا خیر.
همچنین اصلاح اظهارنامه نباید به ابزاری برای ارائه اطلاعات غیرواقعی تبدیل شود.
۱۸. آیا تبصره ۱۰۰ قابل اصلاح است؟
مقررات مربوط به تبصره ۱۰۰ با اظهارنامه عادی کاملاً یکسان نیست.
بنابراین نمیتوان بدون بررسی دستورالعمل همان سال گفت که هر اشتباهی در فرم مالیات مقطوع دقیقاً با همان روش اظهارنامه اصلاحی قابل تغییر است.
اگر در اطلاعات تبصره ۱۰۰ اشتباهی ایجاد شده است، ابتدا باید وضعیت پرونده و دستورالعمل مربوط به همان سال بررسی شود.
۱۹. جریمه عدم ارسال اظهارنامه مالیاتی
عدم انجام تکالیف مالیاتی در موعد مقرر میتواند برای مؤدی پیامدهای مالی داشته باشد.
از مهمترین موارد میتوان به:
- عدم تسلیم اظهارنامه
- تأخیر در پرداخت مالیات
- کتمان درآمد
- ارائه اطلاعات نادرست
- عدم انجام برخی تکالیف قانونی
اشاره کرد.
میزان و نحوه اعمال جریمه به نوع تخلف، نوع مؤدی و مقررات حاکم بستگی دارد.
به همین دلیل، نباید یک رقم ثابت را بدون توجه به نوع پرونده برای تمام مؤدیان اعلام کرد.
۲۰. جریمه عدم تسلیم اظهارنامه چقدر است؟
در قانون مالیاتهای مستقیم برای عدم تسلیم اظهارنامه در موارد مشمول، جریمه پیشبینی شده است.
برای برخی اشخاص از جمله اشخاص حقوقی و صاحبان مشاغل، جریمه عدم تسلیم اظهارنامه در ماده ۱۹۲ قانون مالیاتهای مستقیم به صورت درصدی از مالیات متعلق تعیین شده است.
در منابع مالیاتی، برای اشخاص حقوقی و صاحبان مشاغل رقم ۳۰ درصد و برای برخی سایر مؤدیان رقم ۱۰ درصد ذکر میشود.
اما تعیین جریمه در یک پرونده واقعی باید با توجه به:
- نوع مؤدی
- نوع مالیات
- سال عملکرد
- وضعیت تسلیم اظهارنامه
- مقررات مربوط
بررسی شود.
بنابراین بهتر است قبل از تصمیمگیری، وضعیت پرونده توسط متخصص مالیاتی بررسی شود.
۲۱. جریمه تأخیر در پرداخت مالیات
ارسال اظهارنامه پایان تمام تکالیف مالیاتی نیست.
اگر مالیات قابل پرداخت باشد، مؤدی باید آن را در مهلت مقرر پرداخت کند.
تأخیر در پرداخت مالیات میتواند موجب تعلق جریمه شود.
ماده ۱۹۰ قانون مالیاتهای مستقیم برای تأخیر در پرداخت مالیات، جریمه مشخصی در نظر گرفته است.
به همین دلیل، پس از ارسال اظهارنامه باید وضعیت مالیات قابل پرداخت و سررسید آن نیز بررسی شود.
یک اشتباه رایج
برخی مؤدیان تصور میکنند:
«اظهارنامه را ارسال کردم، پس دیگر کاری ندارم.»
در حالی که ارسال اظهارنامه و پرداخت مالیات دو تکلیف مرتبط اما متفاوت هستند.
۲۲. آیا جرائم مالیاتی قابل بخشش هستند؟
پاسخ به نوع جریمه و شرایط پرونده بستگی دارد.
برخی جرائم در صورت وجود شرایط قانونی و پذیرش مرجع ذیصلاح میتوانند مشمول بخشودگی شوند.
اما همه جرائم شرایط یکسانی ندارند.
بنابراین نباید برنامه مالیاتی را بر اساس این فرض قرار داد که:
«بعداً جریمه بخشیده میشود.»
بهترین راه، انجام صحیح و بهموقع تکالیف است.
۲۳. کتمان درآمد چیست؟
کتمان درآمد به زبان ساده یعنی مؤدی بخشی از درآمد واقعی خود را اعلام نکند.
برای مثال، اگر یک کسبوکار فروش واقعی خود را کمتر از میزان واقعی اعلام کند، در صورت احراز شرایط قانونی، موضوع میتواند در رسیدگی مالیاتی مورد توجه قرار گیرد.
کتمان درآمد با یک اشتباه تایپی ساده تفاوت دارد.
به همین دلیل، صاحبان کسبوکار باید اطلاعات درآمدی خود را بر اساس اسناد واقعی تهیه کنند.
چرا کتمان درآمد پرریسک است؟
زیرا اطلاعات مالیاتی میتواند از منابع مختلف بررسی شود.
برای مثال:
- اطلاعات صورتحسابها
- اطلاعات فروش
- اطلاعات معاملات
- اطلاعات بانکی
- اطلاعات کارتخوان
- قراردادها
- سایر دادههای موجود در سامانههای مالیاتی
ممکن است در فرآیند رسیدگی مورد استفاده قرار گیرد.
۲۴. آیا تراکنش بانکی همان درآمد مشمول مالیات است؟
خیر.
هر تراکنش بانکی لزوماً درآمد نیست.
یک حساب بانکی ممکن است شامل تراکنشهایی مانند:
- انتقال وجه بین حسابهای شخص
- دریافت وام
- بازپرداخت بدهی
- دریافت قرض
- برگشت وجه
- انتقال سرمایه
- دریافت وجه از شریک
- تسویه حساب
- وجوه امانی
باشد.
بنابراین باید ماهیت تراکنش مشخص شود.
با این حال، مؤدی باید برای تراکنشهای مهم و غیرعادی اسناد و مدارک مناسب داشته باشد تا در صورت نیاز بتواند توضیح دهد.
۲۵. ارتباط کارتخوان با اظهارنامه مالیاتی
کارتخوان یکی از ابزارهای مهم در ثبت و بررسی اطلاعات فروش است.
اگر کسبوکاری از دستگاه کارتخوان برای دریافت وجه استفاده میکند، بهتر است اطلاعات کارتخوان با حسابداری و اظهارنامه هماهنگ باشد.
یکی از اشتباهات پرریسک این است که صاحب کسبوکار تصور کند بخشی از فروش را میتواند در اظهارنامه اعلام نکند.
در نظام مالیاتی اطلاعاتمحور، چنین رویکردی میتواند باعث ایجاد مغایرت شود.
بنابراین بهتر است فروش از منابع مختلف استخراج و با یکدیگر تطبیق داده شود.
۲۶. اظهارنامه پیشفرض چیست؟
در سالهای اخیر، برای برخی مؤدیان موضوع اظهارنامه پیشفرض یا اطلاعات آمادهشده بر اساس دادههای موجود در سامانههای مالیاتی مطرح شده است.
این اطلاعات میتواند به مؤدی در تهیه اظهارنامه کمک کند.
اما مؤدی نباید صرفاً به دلیل آماده بودن اطلاعات، آن را بدون بررسی تأیید کند.
باید موارد زیر بررسی شود:
- آیا فروش درست است؟
- آیا هزینهها صحیح هستند؟
- آیا اطلاعات فعالیت کامل است؟
- آیا اطلاعات حسابها درست است؟
- آیا معافیتها اعمال شدهاند؟
- آیا اطلاعات سامانه با حسابداری هماهنگ است؟
اظهارنامه پیشفرض باید بررسی شود، نه اینکه بدون مطالعه تأیید شود.
۲۷. اشتباهات رایج در تکمیل اظهارنامه مالیاتی
اشتباه اول: ارسال اظهارنامه در آخرین ساعت
این کار احتمال بروز خطا و مشکل سامانه را افزایش میدهد.
اشتباه دوم: اعلام اعداد بدون سند
هر رقم مهم باید منشأ مشخص داشته باشد.
اشتباه سوم: یکی دانستن فروش و سود
فروش بالا الزاماً به معنی سود بالا نیست.
اشتباه چهارم: ثبت همه هزینهها بدون بررسی
هر هزینهای لزوماً از نظر مالیاتی قابل قبول نیست.
اشتباه پنجم: بیتوجهی به معافیتها
گاهی مؤدی شرایط استفاده از یک معافیت را دارد اما آن را بررسی نمیکند.
اشتباه ششم: انتخاب عجولانه تبصره ۱۰۰
ساده بودن تبصره ۱۰۰ به معنی مناسب بودن آن برای همه نیست.
اشتباه هفتم: بیتوجهی به تراکنشهای بانکی
مغایرت بین فروش و تراکنشها میتواند نیازمند توضیح باشد.
اشتباه هشتم: نگهداری نکردن مدارک
اسناد و مدارک مالی باید متناسب با الزامات قانونی نگهداری شوند.
اشتباه نهم: بررسی نکردن اظهارنامه پس از ارسال
رسید ارسال و نسخه نهایی باید نگهداری شود.
۲۸. اظهارنامه مالیاتی شرکتها؛ چرا حساستر است؟
اظهارنامه شرکتها معمولاً پیچیدگی بیشتری دارد.
زیرا ممکن است اطلاعات زیر همزمان درگیر باشند:
- فروش
- خرید
- موجودی کالا
- حسابهای دریافتنی
- حسابهای پرداختنی
- داراییهای ثابت
- استهلاک
- حقوق کارکنان
- بیمه
- قراردادها
- تسهیلات بانکی
- سود و زیان
- ترازنامه
- معاملات اشخاص مرتبط
- مالیات تکلیفی
- مالیات بر ارزش افزوده
- صورتهای مالی
به همین دلیل، اظهارنامه شرکت بهتر است با همکاری حسابدار و مشاور مالیاتی تهیه و کنترل شود.
۲۹. نقش حسابدار در تهیه اظهارنامه
حسابدار نقش مهمی در آمادهسازی اطلاعات اظهارنامه دارد.
یک حسابدار حرفهای باید بتواند:
- اسناد را طبقهبندی کند.
- حسابها را کنترل کند.
- مغایرتها را شناسایی کند.
- درآمدها را بررسی کند.
- هزینهها را دستهبندی کند.
- صورتهای مالی را آماده کند.
- اطلاعات مورد نیاز اظهارنامه را استخراج کند.
با این حال، وجود حسابدار به معنی انتقال تمام مسئولیتهای قانونی مؤدی نیست.
صاحب کسبوکار نیز باید از وضعیت مالی و مالیاتی خود آگاه باشد.
۳۰. مشاور مالیاتی چه کمکی میکند؟
حسابدار بیشتر روی ثبت و گزارش اطلاعات مالی تمرکز دارد، در حالی که مشاور مالیاتی میتواند پرونده را از منظر قوانین و ریسک مالیاتی نیز بررسی کند.
مشاور مالیاتی میتواند در موارد زیر کمک کند:
بررسی پرونده مالیاتی
اطلاعات پرونده و وضعیت فعالیت بررسی میشود.
بررسی درآمدها
اطمینان حاصل میشود که درآمدهای مرتبط به شکل صحیح شناسایی شدهاند.
بررسی هزینهها
هزینههای قابل قبول و اسناد مربوط بررسی میشوند.
بررسی معافیتها
شرایط استفاده از معافیتها و مشوقهای قانونی بررسی میشود.
بررسی تبصره ۱۰۰
مناسب بودن مالیات مقطوع برای مؤدی بررسی میشود.
بررسی ریسک مالیاتی
مواردی که احتمال ایجاد سؤال یا اختلاف دارند شناسایی میشوند.
۳۱. چه زمانی بهتر است اظهارنامه را به متخصص بسپاریم؟
در پروندههای ساده ممکن است مؤدی بتواند اظهارنامه خود را شخصاً تکمیل کند.
اما در شرایط زیر استفاده از خدمات تخصصی میتواند بسیار مفید باشد:
- شرکت دارید.
- گردش مالی بالایی دارید.
- چند حساب بانکی دارید.
- چند شریک دارید.
- فعالیتهای مختلف دارید.
- قراردادهای متعدد دارید.
- هزینههای زیادی دارید.
- از معافیت مالیاتی استفاده میکنید.
- سابقه اختلاف مالیاتی دارید.
- اظهارنامه سالهای قبل مشکل داشته است.
- برگ تشخیص دریافت کردهاید.
- درباره تبصره ۱۰۰ تردید دارید.
- بین اطلاعات سامانه و حسابداری مغایرت وجود دارد.
۳۲. چگونه مالیات را به شکل قانونی کاهش دهیم؟
کاهش قانونی مالیات با فرار مالیاتی کاملاً متفاوت است.
هدف برنامهریزی مالیاتی حرفهای این نیست که درآمد واقعی پنهان شود.
هدف این است که مؤدی کمترین مالیات قانونی و قابل دفاع را پرداخت کند.
راهکارهای مهم
ثبت هزینههای قابل قبول
هزینههای واقعی و مستند میتوانند طبق قانون در محاسبه درآمد مشمول مالیات اثرگذار باشند.
استفاده از معافیتها
اگر مؤدی شرایط قانونی معافیت داشته باشد، باید آن را به شکل صحیح اعمال کند.
ثبت منظم اسناد
ثبت اسناد در طول سال بهتر از جمعآوری همه اطلاعات در پایان سال است.
تفکیک حسابها
جدا کردن تراکنشهای شخصی و تجاری شفافیت مالی را افزایش میدهد.
بررسی روش مالیاتی
در صورت وجود شرایط، باید میان اظهارنامه و تبصره ۱۰۰ انتخاب آگاهانه انجام شود.
۳۳. چرا تفکیک حساب شخصی و تجاری مهم است؟
یکی از مشکلات رایج صاحبان کسبوکار، استفاده همزمان از یک حساب برای فعالیت تجاری و امور شخصی است.
برای مثال، ممکن است یک فروشنده:
- فروش مشتریان را به حساب شخصی دریافت کند،
- هزینه منزل را از همان حساب بپردازد،
- برای دوست خود وجه منتقل کند،
- وام دریافت کند،
- و از همان حساب حقوق کارکنان را نیز پرداخت کند.
در پایان سال تشخیص ماهیت تراکنشها دشوار خواهد شد.
اما اگر حسابهای مرتبط با فعالیت اقتصادی از حسابهای شخصی تفکیک شوند:
- حسابداری سادهتر میشود.
- کنترل فروش آسانتر است.
- مغایرتها سریعتر مشخص میشوند.
- دفاع مالیاتی آسانتر میشود.
۳۴. آیا صفر زدن اظهارنامه راهحل است؟
خیر.
اگر فعالیت اقتصادی و درآمد وجود دارد، ثبت درآمد صفر بدون مبنای واقعی میتواند ریسک مالیاتی ایجاد کند.
اظهارنامه باید بازتاب وضعیت واقعی فعالیت باشد.
اگر واقعاً فعالیتی انجام نشده باشد، موضوع متفاوت است؛ اما باید وضعیت پرونده و تکالیف قانونی نیز بررسی شود.
اظهارنامه صفر نباید ابزار فرار از مالیات باشد.
۳۵. آیا نداشتن درآمد به معنی عدم نیاز به اظهارنامه است؟
لزوماً خیر.
عدم وجود سود یا درآمد در یک دوره، همیشه به معنی از بین رفتن تمام تکالیف مالیاتی نیست.
نوع فعالیت، وضعیت پرونده و مقررات همان سال تعیین میکنند که مؤدی چه تکالیفی دارد.
به همین دلیل، بهتر است در صورت توقف یا نداشتن فعالیت نیز وضعیت پرونده مالیاتی بررسی شود.
۳۶. اگر کسبوکار تعطیل شده باشد چه؟
تعطیل کردن کسبوکار باید از نظر مالیاتی نیز پیگیری شود.
صرف اینکه صاحب کسبوکار دیگر فعالیت نمیکند، الزاماً به معنی بسته شدن پرونده مالیاتی نیست.
در صورت توقف فعالیت، بهتر است وضعیت پرونده، مجوزها و تکالیف مالیاتی بررسی شود.
این موضوع بهخصوص برای شرکتها اهمیت بیشتری دارد.
۳۷. اظهارنامه و رسیدگی مالیاتی چه ارتباطی دارند؟
ارسال اظهارنامه به این معنی نیست که تمام اطلاعات بدون بررسی پذیرفته خواهد شد.
در چارچوب قانون، اظهارنامه و اطلاعات مالی مؤدی میتواند مورد رسیدگی قرار گیرد.
به همین دلیل، اظهارنامه باید:
- واقعی باشد.
- مستند باشد.
- با اطلاعات حسابداری هماهنگ باشد.
- با سایر اطلاعات مالیاتی مغایرت غیرمنطقی نداشته باشد.
۳۸. برگ تشخیص مالیات چیست؟
اگر پس از بررسی اطلاعات، مالیات بیشتری نسبت به مبلغ مورد قبول مؤدی تشخیص داده شود، ممکن است برگ تشخیص مالیات صادر و ابلاغ شود.
در چنین شرایطی مؤدی نباید موضوع را نادیده بگیرد.
بهتر است:
۱. برگ تشخیص را دقیق مطالعه کند.
۲. مبنای محاسبه مالیات را بررسی کند.
۳. اسناد و مدارک مرتبط را جمعآوری کند.
۴. در مهلت قانونی اقدام کند.
۵. در صورت وجود ایراد، اعتراض خود را از مسیر قانونی پیگیری کند.
رسیدگی به برگ تشخیص نیازمند دقت زیادی است؛ زیرا بیتوجهی به مهلتهای قانونی میتواند شرایط دفاع را دشوارتر کند.
۳۹. دفاع مالیاتی چیست؟
دفاع مالیاتی یعنی مؤدی با استفاده از قانون، اسناد و مدارک از اطلاعات و عملکرد مالی خود دفاع کند.
یک دفاع مالیاتی مناسب باید منطقی و مستند باشد.
سه اصل مهم در دفاع مالیاتی عبارتاند از:
عدد صحیح + سند معتبر + استناد قانونی
اگر رقم صحیح باشد اما سند وجود نداشته باشد، دفاع ضعیف میشود.
اگر سند وجود داشته باشد اما استناد قانونی نادرست باشد، باز هم دفاع کامل نخواهد بود.
۴۰. چطور یک اظهارنامه قابل دفاع تهیه کنیم؟
برای تهیه اظهارنامه قابل دفاع، مراحل زیر را دنبال کنید:
مرحله اول: استخراج فروش
تمام فروشهای کسبوکار را از سیستم حسابداری، فاکتورها و سایر منابع استخراج کنید.
مرحله دوم: بررسی خرید
خریدها و اسناد مربوط را کنترل کنید.
مرحله سوم: بررسی حساب بانکی
تراکنشهای مرتبط با فعالیت اقتصادی را بررسی کنید.
مرحله چهارم: بررسی کارتخوان
اطلاعات کارتخوان با فروش ثبتشده تطبیق داده شود.
مرحله پنجم: بررسی هزینهها
هزینهها دستهبندی و مستندات آنها بررسی شود.
مرحله ششم: بررسی قراردادها
قراردادهای مهم بررسی شوند.
مرحله هفتم: بررسی معافیتها
شرایط استفاده از معافیتها و مشوقهای قانونی کنترل شود.
مرحله هشتم: محاسبه مالیات
محاسبات مالیاتی بررسی شود.
مرحله نهم: تطبیق نهایی
اطلاعات اظهارنامه با حسابداری و اسناد تطبیق داده شود.
مرحله دهم: ارسال
پس از کنترل نهایی، اظهارنامه ارسال و رسید آن ذخیره شود.
۴۱. چکلیست نهایی ارسال اظهارنامه مالیاتی
قبل از ارسال اظهارنامه این موارد را بررسی کنید:
- مشخصات مؤدی صحیح است.
- نوع فعالیت صحیح است.
- اطلاعات فروش کامل است.
- درآمدها بررسی شدهاند.
- هزینهها مستند هستند.
- حسابهای بانکی بررسی شدهاند.
- اطلاعات کارتخوان کنترل شده است.
- معافیتها بررسی شدهاند.
- اطلاعات شرکا صحیح است.
- صورتهای مالی کنترل شدهاند.
- محاسبات مالیاتی بررسی شدهاند.
- بدهیهای قبلی بررسی شدهاند.
- اطلاعات سامانه با حسابداری تطبیق داده شده است.
- نسخه نهایی اظهارنامه ذخیره شده است.
- رسید ارسال نگهداری شده است.
۴۲. تفاوت اظهارنامه مالیاتی با مالیات بر ارزش افزوده
اظهارنامه عملکرد و مالیات بر ارزش افزوده دو موضوع متفاوت هستند.
اظهارنامه عملکرد بیشتر به عملکرد مالی و درآمد مؤدی در دوره مالی مربوط میشود.
در مقابل، مالیات بر ارزش افزوده دارای مقررات و تکالیف خاص خود است.
بنابراین یک کسبوکار ممکن است همزمان با چند نوع تکلیف مالیاتی روبهرو باشد.
نباید تصور کرد با ارسال اظهارنامه عملکرد، تمام تکالیف مالیاتی کسبوکار پایان یافته است.
۴۳. اظهارنامه مالیاتی برای مشاغل اینترنتی
گسترش فروشگاههای اینترنتی و کسبوکارهای دیجیتال باعث شده موضوع مالیات مشاغل اینترنتی اهمیت بیشتری پیدا کند.
فروشگاه آنلاین، فریلنسر، مشاور اینترنتی، ارائهدهنده خدمات دیجیتال یا تولیدکننده محتوا بودن به خودی خود به معنی معافیت از مالیات نیست.
اگر فعالیت اقتصادی و درآمد مشمول مالیات وجود داشته باشد، وضعیت مالیاتی آن باید بررسی شود.
در کسبوکارهای آنلاین، موارد زیر اهمیت زیادی دارند:
- درگاه پرداخت
- حساب بانکی
- فروش اینترنتی
- قراردادها
- فاکتورها
- هزینه تبلیغات
- هزینه خدمات
- اطلاعات فروش
۴۴. اظهارنامه مالیاتی پزشکان
پزشکان نیز باید تکالیف مالیاتی مرتبط با فعالیت خود را رعایت کنند.
در پرونده مالیاتی پزشکان ممکن است مواردی مانند:
- درآمد مطب
- درآمد مراکز درمانی
- قراردادها
- کارتخوان
- اجاره
- حقوق کارکنان
- بیمه
- هزینههای شغلی
- مقررات خاص حرفه پزشکی
مورد توجه قرار گیرد.
به دلیل وجود مقررات خاص و حساسیت این نوع فعالیت، بهتر است اظهارنامه پزشکان با دقت بیشتری تهیه شود.
۴۵. اظهارنامه مالیاتی وکلا
وکلای دادگستری نیز باید درآمدهای حرفهای و هزینههای مرتبط با فعالیت خود را به شکل صحیح ثبت و اظهار کنند.
مواردی مانند:
- حقالوکاله
- قراردادها
- حسابهای بانکی
- هزینه دفتر
- حقوق کارکنان
- اجاره
- سایر هزینههای مرتبط
میتوانند در مدیریت مالیاتی فعالیت حرفهای اهمیت داشته باشند.
۴۶. اظهارنامه مالیاتی فریلنسرها
فریلنسرها گاهی تصور میکنند چون دفتر یا فروشگاه فیزیکی ندارند، مشمول مالیات نیستند.
این تصور صحیح نیست.
نوع محل فعالیت، به تنهایی تعیینکننده تکلیف مالیاتی نیست.
اگر فردی به صورت مستقل خدمات ارائه کند و درآمد اقتصادی داشته باشد، باید وضعیت مالیاتی فعالیت خود را بررسی کند.
بنابراین:
نداشتن مغازه به معنی نداشتن تکلیف مالیاتی نیست.
۴۷. نقش سامانه مؤدیان در نظام مالیاتی
حرکت نظام مالیاتی به سمت الکترونیکی شدن باعث شده اطلاعات مالی مؤدیان اهمیت بیشتری پیدا کند.
مواردی مانند:
- صورتحساب الکترونیکی
- اطلاعات فروش
- اطلاعات خرید
- حسابهای مرتبط با فعالیت
- کارتخوان
- اطلاعات معاملات
میتوانند در فرآیندهای مالیاتی اهمیت داشته باشند.
به همین دلیل، بهتر است اطلاعات اظهارنامه با سایر اطلاعات ثبتشده در نظام مالیاتی هماهنگ باشد.
۴۸. آیا میتوان اظهارنامه را بدون حسابدار ثبت کرد؟
از نظر فنی، برخی مؤدیان میتوانند شخصاً اظهارنامه خود را ثبت کنند.
اما توانایی ثبت فرم با توانایی تهیه یک اظهارنامه دقیق و قابل دفاع متفاوت است.
برای یک فعالیت کوچک و ساده، ممکن است تکمیل اظهارنامه شخصاً امکانپذیر باشد.
اما اگر فعالیت دارای:
- فروش بالا
- قراردادهای متعدد
- چند حساب
- چند شریک
- هزینههای متنوع
- معافیتها
- معاملات پیچیده
باشد، استفاده از حسابدار یا مشاور مالیاتی میتواند ریسک اشتباه را کاهش دهد.
۴۹. چه زمانی ارسال اظهارنامه میتواند پرریسک شود؟
در شرایط زیر، بهتر است اظهارنامه قبل از ارسال به شکل تخصصی بررسی شود:
- درآمدهای متعدد دارید.
- چند حساب بانکی دارید.
- فروش آنلاین دارید.
- قراردادهای متعدد دارید.
- چند شریک دارید.
- از معافیت استفاده میکنید.
- هزینههای زیادی ثبت کردهاید.
- سال قبل اختلاف مالیاتی داشتهاید.
- برگ تشخیص دریافت کردهاید.
- اطلاعات سامانه با حسابداری متفاوت است.
- درباره تبصره ۱۰۰ مطمئن نیستید.
هرچه پیچیدگی پرونده بیشتر باشد، احتمال خطای مالیاتی نیز افزایش پیدا میکند.
۵۰. اشتباه بزرگ: «هرچه مالیات کمتر، بهتر»
این تفکر میتواند برای کسبوکار خطرناک باشد.
هدف یک اظهارنامه حرفهای، ثبت کمترین عدد ممکن نیست.
هدف این است که:
کمترین مالیات قانونی و قابل دفاع پرداخت شود.
اگر مؤدی برای کاهش مالیات، اطلاعات غیرواقعی ارائه کند، ممکن است در آینده با:
- مطالبه مالیات
- جرائم
- رسیدگی مجدد
- اختلاف مالیاتی
- هزینه دفاع
مواجه شود.
بنابراین باید میان کاهش قانونی مالیات و فرار مالیاتی تفاوت قائل شد.
۵۱. اظهارنامه حرفهای چه ویژگیهایی دارد؟
یک اظهارنامه مالیاتی حرفهای باید چند ویژگی داشته باشد.
دقیق باشد
اعداد بر اساس اطلاعات واقعی ثبت شوند.
مستند باشد
برای اعداد مهم، اسناد مناسب وجود داشته باشد.
قانونی باشد
معافیتها و هزینهها طبق مقررات اعمال شوند.
قابل دفاع باشد
در صورت پرسش سازمان امور مالیاتی، امکان توضیح وجود داشته باشد.
بهموقع باشد
تکلیف در مهلت قانونی انجام شود.
هماهنگ باشد
اظهارنامه با حسابداری، قراردادها و سایر اطلاعات مالی هماهنگ باشد.
۵۲. آیا اظهارنامه مالیاتی روی اعتبار کسبوکار اثر دارد؟
اظهارنامه بخشی از سابقه مالیاتی کسبوکار است.
داشتن پرونده مالیاتی منظم میتواند در بسیاری از فعالیتهای رسمی اقتصادی اهمیت داشته باشد.
به همین دلیل، بهتر است مالیات را فقط یک هزینه سالانه در نظر نگیریم.
مدیریت مالیاتی، بخشی از مدیریت کسبوکار است.
کسبوکاری که اطلاعات مالی خود را منظم نگه میدارد، معمولاً در زمان رسیدگی یا ارائه اسناد نیز شرایط بهتری دارد.
۵۳. برنامهریزی مالیاتی چیست؟
یعنی کسبوکار قبل از رسیدن به موعد اظهارنامه، وضعیت مالی و مالیاتی خود را بررسی کند.
مدیریت درست برنامه میتواند از موارد زیر جلوگیری کند:
- غافلگیری مالیاتی
- ایجاد جریمه
- کمبود نقدینگی
- اشتباه در اظهارنامه
- از دست رفتن برخی مزایا
- انتخاب نادرست روش مالیاتی
- ضعف در دفاع مالیاتی
بهتر است برنامهریزی مالیاتی از آخرین روزهای سال شروع نشود.
بهترین زمان برای برنامهریزی مالیاتی، در طول سال و همزمان با شکلگیری درآمد و هزینه است.
۵۴. خدمات مشاور فهیم در زمینه اظهارنامه مالیاتی
اگر در زمینه اظهارنامه مالیاتی، تبصره ۱۰۰، جرائم مالیاتی یا اصلاح اظهارنامه نیاز به راهنمایی دارید، بررسی تخصصی پرونده میتواند از بسیاری از اشتباهات جلوگیری کند.
مشاور فهیم میتواند خدمات تخصصی مالی و مالیاتی را در زمینههایی مانند موارد زیر ارائه کند:
- مشاوره اظهارنامه مالیاتی
- بررسی وضعیت پرونده مالیاتی
- بررسی تبصره ماده ۱۰۰
- تهیه و تنظیم اظهارنامه
- بررسی اظهارنامه پیشفرض
- بررسی هزینههای قابل قبول
- بررسی معافیتهای مالیاتی
- بررسی اطلاعات مالی
- اصلاح اطلاعات مالیاتی
- بررسی جرائم مالیاتی
- مشاوره اعتراض مالیاتی
- بررسی برگ تشخیص
- مشاوره دفاع مالیاتی
- برنامهریزی مالیاتی کسبوکارها
هدف از مشاوره مالیاتی حرفهای این نیست که مؤدی از پرداخت مالیات فرار کند؛ بلکه هدف، پرداخت مالیات قانونی، کاهش ریسک و جلوگیری از هزینههای غیرضروری است.
55.جمعبندی؛ اظهارنامه مالیاتی را جدی بگیریم
اظهارنامه مالیاتی یکی از مهمترین تکالیف مالیاتی بسیاری از اشخاص، صاحبان مشاغل و شرکتهاست.
یک اظهارنامه صحیح باید بر اساس اطلاعات واقعی، اسناد معتبر و مقررات مالیاتی تهیه شود.
اشتباه در اظهارنامه میتواند باعث افزایش ریسک مالیاتی، ایجاد جریمه، از دست رفتن برخی مزایا و حتی شکلگیری اختلاف با سازمان امور مالیاتی شود.
در مقابل، اظهارنامهای که به شکل دقیق و مستند تهیه شده باشد، میتواند به شفافیت مالی و دفاع بهتر مؤدی کمک کند.
تبصره ماده ۱۰۰ نیز یکی از ابزارهای مهم مالیاتی برای برخی صاحبان مشاغل واجد شرایط است؛ اما نباید آن را با معافیت مالیاتی اشتباه گرفت و نباید تصور کرد که همیشه بهترین گزینه برای همه مؤدیان است.
پیش از انتخاب میان اظهارنامه عادی و تبصره ۱۰۰، بهتر است وضعیت واقعی فعالیت، میزان فروش، هزینهها، اسناد، معافیتها و مقررات همان سال بررسی شود.
همچنین اگر پس از ارسال اظهارنامه متوجه اشتباه شدید، موضوع را نادیده نگیرید. امکان اصلاح اظهارنامه در شرایط و مهلتهای قانونی باید بررسی شود.
در نهایت، بهترین رویکرد این است که مالیات را به یک موضوع اضطراری در روزهای پایانی سال تبدیل نکنیم.
مدیریت مالیاتی باید بخشی از مدیریت روزمره کسبوکار باشد.
فرمول ساده مدیریت بهتر مالیات
ثبت منظم اطلاعات + نگهداری اسناد + شناخت قوانین + برنامهریزی مالیاتی + ارسال بهموقع = کاهش ریسک مالیاتی
اگر درباره اظهارنامه مالیاتی، تبصره ۱۰۰، اصلاح اظهارنامه، جرائم مالیاتی یا دفاع مالیاتی نیاز به راهنمایی دارید، بررسی اختصاصی پرونده توسط متخصص میتواند از بسیاری از اشتباهات و هزینههای آینده جلوگیری کند.
مشاور فهیم؛ همراه شما در مدیریت حرفهای امور مالی و مالیاتی کسبوکار
56.خلاصه مقاله
اظهارنامه مالیاتی یکی از مهمترین تکالیف مالیاتی صاحبان مشاغل، اشخاص حقیقی و شرکتهاست. مؤدیان باید اطلاعاتی مانند درآمد، فروش، هزینهها و سایر اطلاعات مالی خود را مطابق قوانین و در مهلت مقرر به سازمان امور مالیاتی اعلام کنند. بیتوجهی به این تکلیف یا ثبت اطلاعات نادرست میتواند باعث ایجاد مالیات، جرائم مالیاتی و مشکلات در زمان رسیدگی شود.
در این مقاله از مشاور فهیم، بهصورت ساده و کاربردی توضیح میدهیم اظهارنامه مالیاتی چیست، چه کسانی باید آن را ارسال کنند، چه مدارکی برای تهیه آن لازم است و چگونه میتوان اظهارنامهای دقیق و قابل دفاع تنظیم کرد. همچنین تبصره ماده ۱۰۰، تفاوت آن با اظهارنامه مالیاتی، مالیات مقطوع و شرایط کلی استفاده از آن را بررسی میکنیم.
در ادامه، موضوع اصلاح اظهارنامه مالیاتی، جریمه عدم ارسال اظهارنامه، کتمان درآمد، تأخیر در پرداخت مالیات، گردش حساب بانکی، کارتخوان و اظهارنامه پیشفرض نیز بررسی میشود. هدف این راهنما کمک به مؤدیان برای انجام صحیح تکالیف مالیاتی، کاهش ریسک جرائم و استفاده قانونی از ظرفیتهای مالیاتی است.
۵۷. سؤالات متداول درباره اظهارنامه مالیاتی
اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی از اطلاعات مالی، درآمد و هزینههای مؤدی است که طبق مقررات به سازمان امور مالیاتی ارائه میشود. بنابراین، مؤدی باید اطلاعات مالی خود را به شکل صحیح و مطابق قوانین ثبت و ارسال کند.
آیا همه افراد باید اظهارنامه مالیاتی ارسال کنند؟
خیر. تکلیف مالیاتی هر شخص بر اساس نوع فعالیت، میزان درآمد، حقیقی یا حقوقی بودن و همچنین مقررات مربوط تعیین میشود. بنابراین، قبل از ارسال اظهارنامه بهتر است وضعیت مالیاتی خود را بررسی کنید.
تبصره ۱۰۰ چیست؟
تبصره ماده ۱۰۰ سازوکاری قانونی برای سادهسازی برخی تکالیف مالیاتی است. این تبصره برای برخی صاحبان مشاغل واجد شرایط امکان تعیین مالیات مقطوع را فراهم میکند. البته شرایط استفاده از آن بر اساس مقررات و دستورالعملهای هر سال تعیین میشود.
آیا تبصره ۱۰۰ همان معافیت مالیاتی است؟
خیر. تبصره ۱۰۰ به معنی معافیت عمومی از مالیات نیست. در واقع، این تبصره در شرایط مشخص، نحوه انجام برخی تکالیف و تعیین مالیات صاحبان مشاغل واجد شرایط را سادهتر میکند.
آیا تبصره ۱۰۰ همیشه مالیات کمتری دارد؟
خیر. نمیتوان گفت تبصره ۱۰۰ همیشه مالیات کمتری ایجاد میکند. میزان مالیات باید با توجه به شرایط پرونده، نوع فعالیت و دستورالعمل همان سال بررسی شود. بنابراین، مقایسه دقیق قبل از انتخاب روش مالیاتی اهمیت زیادی دارد.
آیا بعد از ارسال اظهارنامه میتوان آن را اصلاح کرد؟
در صورت وجود شرایط و رعایت مهلت قانونی، امکان اصلاح برخی اظهارنامهها وجود دارد. با این حال، شرایط اصلاح اظهارنامه به نوع اظهارنامه و مقررات مربوط بستگی دارد. به همین دلیل، بهتر است قبل از ارسال اظهارنامه اطلاعات آن با دقت بررسی شود.
اگر اظهارنامه را ارسال نکنیم چه میشود؟
اگر مؤدی بدون دلیل قانونی از انجام تکلیف خودداری کند، ممکن است علاوه بر ایجاد بدهی مالیاتی، مشمول جریمه و سایر آثار قانونی شود. بنابراین، ارسال بهموقع اظهارنامه یکی از مهمترین اقدامات برای کاهش ریسک مالیاتی است.
جریمه عدم ارسال اظهارنامه چقدر است؟
میزان جریمه به نوع مؤدی، نوع تکلیف و مقررات مربوط بستگی دارد. برای برخی اشخاص، قانون درصد مشخصی از مالیات متعلق را به عنوان جریمه عدم تسلیم اظهارنامه تعیین کرده است. بنابراین، نمیتوان یک مبلغ ثابت را برای همه مؤدیان در نظر گرفت.
آیا گردش حساب بانکی همان درآمد است؟
خیر. هر تراکنش بانکی لزوماً درآمد محسوب نمیشود. در واقع، ماهیت و دلیل انجام هر تراکنش اهمیت دارد. بنابراین، مؤدی باید بتواند در صورت نیاز، مستندات مربوط به تراکنشهای مالی خود را ارائه کند.
آیا هر هزینهای از مالیات کم میشود؟
خیر. هر هزینهای قابل قبول مالیاتی نیست. هزینه باید شرایط قانونی لازم را داشته باشد و همچنین، مستندات و مدارک کافی برای آن وجود داشته باشد. به همین دلیل، ثبت و نگهداری صحیح اسناد هزینهها اهمیت زیادی دارد.
آیا فریلنسرها هم ممکن است مشمول مالیات شوند؟
بله. نداشتن دفتر یا فروشگاه فیزیکی به معنی معافیت از مالیات نیست. در صورتی که فرد از فعالیت اقتصادی خود درآمد داشته باشد، وضعیت مالیاتی او باید بر اساس نوع فعالیت و مقررات مربوط بررسی شود.
آیا کسبوکار اینترنتی مشمول مالیات است؟
آنلاین بودن کسبوکار به معنی معافیت از مالیات نیست. اگر فعالیت اقتصادی و درآمد مشمول مالیات وجود داشته باشد، تکالیف مالیاتی نیز باید بررسی شود. بنابراین، صاحبان کسبوکارهای اینترنتی نیز باید وضعیت پرونده مالیاتی خود را بهدرستی مدیریت کنند.
آیا پزشکان و وکلا باید اظهارنامه مالیاتی ارائه کنند؟
تکالیف مالیاتی پزشکان، وکلا و سایر صاحبان مشاغل نیز بر اساس نوع فعالیت و وضعیت پرونده مالیاتی تعیین میشود. بنابراین، این افراد باید مقررات مربوط به فعالیت خود را بررسی کنند و در صورت نیاز، اظهارنامه مالیاتی را در مهلت مقرر ارسال کنند.
آیا میتوان اظهارنامه را بدون حسابدار ارسال کرد؟
برای پروندههای ساده ممکن است مؤدی بتواند شخصاً اظهارنامه را تکمیل و ارسال کند. با این حال، در پروندههای پیچیده، استفاده از خدمات حسابدار یا مشاور مالیاتی میتواند احتمال خطا را کاهش دهد. علاوه بر این، بررسی تخصصی اظهارنامه میتواند از ایجاد برخی مشکلات مالیاتی در آینده جلوگیری کند.
آیا صفر زدن اظهارنامه راهحل مناسبی است؟
خیر. اظهارنامه باید بر اساس واقعیت فعالیت اقتصادی تنظیم شود. بنابراین، ثبت اطلاعات غیرواقعی یا صفر نشان دادن درآمد و هزینهها بدون وجود مستندات میتواند پیامدهای مالیاتی داشته باشد.
آیا تعطیلی کسبوکار باعث بسته شدن خودکار پرونده مالیاتی میشود؟
لزوماً خیر. تعطیلی یا توقف فعالیت به این معنی نیست که پرونده مالیاتی به صورت خودکار بسته میشود. بنابراین، صاحب کسبوکار باید توقف فعالیت را مطابق مقررات پیگیری کند تا وضعیت پرونده مالیاتی نیز بهدرستی تعیین شود.