
سامانه مودیان چیست؟ راهنمای جامع سامانه مودیان، صورتحساب الکترونیکی، کارپوشه و تکالیف مالیاتی
فهرست مطالب
مقدمه
۱. سامانه مودیان چیست؟
۲. چرا سامانه مودیان ایجاد شد؟
۳. قانون سامانه مودیان چیست؟
۴. تفاوت سامانه مودیان و پایانه فروشگاهی چیست؟
۵. آیا کارتخوان همان سامانه مودیان است؟
۶. کارپوشه سامانه مودیان چیست؟
۷. صورتحساب الکترونیکی چیست؟
۸. آیا هر فاکتور کاغذی، صورتحساب الکترونیکی است؟
۹. انواع صورتحساب الکترونیکی
۱۰. فروشنده و خریدار در سامانه مودیان چه ارتباطی با هم دارند؟
۱۱. اعتبار مالیاتی چه ارتباطی با سامانه مودیان دارد؟
۱۲. مؤدی در سامانه مودیان چه وظایفی دارد؟
۱۳. چه کسانی مشمول سامانه مودیان هستند؟
۱۴. آیا اشخاص حقیقی هم باید سامانه مودیان داشته باشند؟
۱۵. آیا شرکتها مشمول سامانه مودیان هستند؟
۱۶. سامانه مودیان چه تفاوتی با اظهارنامه مالیاتی دارد؟
۱۷. سامانه مودیان چه تفاوتی با مالیات بر ارزش افزوده دارد؟
۱۸. ارتباط سامانه مودیان با حسابداری چیست؟
۱۹. آیا اطلاعات سامانه مودیان باید با حسابداری برابر باشد؟
۲۰. سامانه مودیان و بانک چه ارتباطی دارند؟
۲۱. آیا تمام واریزیهای بانکی فروش محسوب میشوند؟
۲۲. حافظه مالیاتی چیست؟
۲۳. شرکت معتمد سامانه مودیان چیست؟
۲۴. اگر صورتحساب الکترونیکی اشتباه صادر شود چه کنیم؟
۲۵. صورتحساب ابطالی چیست؟
۲۶. صورتحساب اصلاحی چیست؟
۲۷. صورتحساب برگشت از فروش چیست؟
۲۸. جرائم سامانه مودیان
۲۹. آیا عدم صدور صورتحساب الکترونیکی همیشه به یک شکل جریمه میشود؟
۳۰. اصل صحت اطلاعات در سامانه مودیان یعنی چه؟
۳۱. آیا سامانه مودیان باعث حذف رسیدگی مالیاتی میشود؟
۳۲. سامانه مودیان برای مدیران چه اهمیتی دارد؟
۳۳. اشتباهات رایج مؤدیان در سامانه مودیان
۳۴. چکلیست ماهانه سامانه مودیان برای مؤدیان
۳۵. سامانه مودیان برای یک فروشگاه چگونه عمل میکند؟
۳۶. مودیان برای شرکت تولیدی
۳۷. سامانه برای پیمانکاران
۳۸. سامانه مودیان برای پزشکان و مشاغل خدماتی
۳۹. برای فروش اینترنتی
۴۰. آیا استفاده از نرمافزار حسابداری برای سامانه مودیان کافی است؟
۴۱. چگونه سامانه مودیان را مدیریت کنیم؟
۴۲. آیا مدیر مالی باید سامانه مودیان را یاد بگیرد؟
۴۳. آیا حسابدار به تنهایی مسئول سامانه مودیان است؟
۴۴. سامانه مودیان؛ تهدید یا فرصت؟
۴۵. مهمترین نکته برای مؤدیان
۴۶. جمعبندی؛ سامانه مودیان چیست؟
۴۷. خلاصه مقاله
۴۸. سوالات متداول درباره سامانه مودیان
مقدمه
سامانه مودیان یکی از مهمترین بخشهای نظام جدید مالیاتی کشور است که هر صاحب شرکت، فروشگاه، کارگاه، مطب، دفتر خدماتی، کسبوکار اینترنتی یا هر نوع فعالیت اقتصادی باید با آن آشنا باشد. اگر صاحب کسبوکار هستید، احتمالاً نام سامانه مودیان را بارها شنیدهاید؛ اما شنیدن نام آن با شناخت دقیق تکالیف و الزاماتش تفاوت زیادی دارد.
امروزه موضوعاتی مانند صورتحساب الکترونیکی، کارپوشه، پایانه فروشگاهی، حافظه مالیاتی، کارتخوان، درگاه پرداخت، اعتبار مالیاتی و جرائم سامانه مودیان به بخش مهمی از دغدغههای مالی و مالیاتی صاحبان کسبوکار تبدیل شدهاند.
سامانه مودیان صرفاً یک سایت برای ارسال فاکتور نیست؛ بلکه بخشی از ساختار جدید اطلاعات مالیاتی کشور است که در چارچوب قانون پایانههای فروشگاهی و سامانه مؤدیان، برای ثبت و تبادل اطلاعات مالیاتی و صورتحسابهای الکترونیکی میان مؤدیان و سازمان امور مالیاتی مورد استفاده قرار میگیرد.
اما یک سؤال مهم وجود دارد:
اگر یک صاحب کسبوکار فقط بداند که باید صورتحساب الکترونیکی صادر کند، آیا واقعاً سامانه مودیان را شناخته است؟
خیر.
برای مدیریت صحیح سامانه مودیان، لازم است ارتباط میان پرونده مالیاتی، کارپوشه، پایانه فروشگاهی، حافظه مالیاتی، صورتحساب الکترونیکی، خرید، فروش، بانک، حسابداری، مالیات بر ارزش افزوده و اظهارنامه مالیاتی را بشناسیم.
در این مقاله از مشاور فهیم قصد داریم این سامانه را از پایه تا سطح کاربردی بررسی کنیم؛ با زبانی ساده و قابل فهم، اما با نگاهی حرفهای و مدیریتی، تا بدانید چه تکالیفی بر عهده شماست، چه مراحلی را باید طی کنید و چگونه از بروز خطا و جرائم مالیاتی جلوگیری کنید.
یک خلاصه کاربردی از این مقاله را در قالب PDF آماده کردهایم تا بتوانید نکات کلیدی و مهم آن را بهراحتی دانلود و مطالعه کنید.
۱. سامانه مودیان چیست؟
سامانهای تحت مدیریت سازمان امور مالیاتی کشور است که در چارچوب قانون برای تبادل اطلاعات میان مؤدیان و سازمان امور مالیاتی مورد استفاده قرار میگیرد.
در این سامانه، برای اشخاص حقیقی و حقوقی حسب مقررات، کارپوشههای مربوط ایجاد میشود و اطلاعات صورتحسابهای الکترونیکی و سایر اطلاعات مرتبط در ساختار قانونی آن تبادل میشود.
به زبان ساده میتوان گفت:
این سیستم یکی از مهمترین بسترهای دیجیتال نظام مالیاتی کشور برای مدیریت اطلاعات معاملات و صورتحسابهای الکترونیکی است.
البته سامانه مودیان را نباید با نرمافزار حسابداری اشتباه گرفت.
نرمافزار حسابداری، ابزار مدیریت داخلی اطلاعات مالی یک کسبوکار است؛ اما سامانه مودیان بستر رسمی تبادل اطلاعات مالیاتی با سازمان امور مالیاتی محسوب میشود.
بنابراین ممکن است یک شرکت از یک نرمافزار حسابداری حرفهای استفاده کند، اما همچنان برای اجرای صحیح تکالیف سامانه مودیان نیازمند فرآیند صحیح ارسال، کنترل و مغایرتگیری باشد.
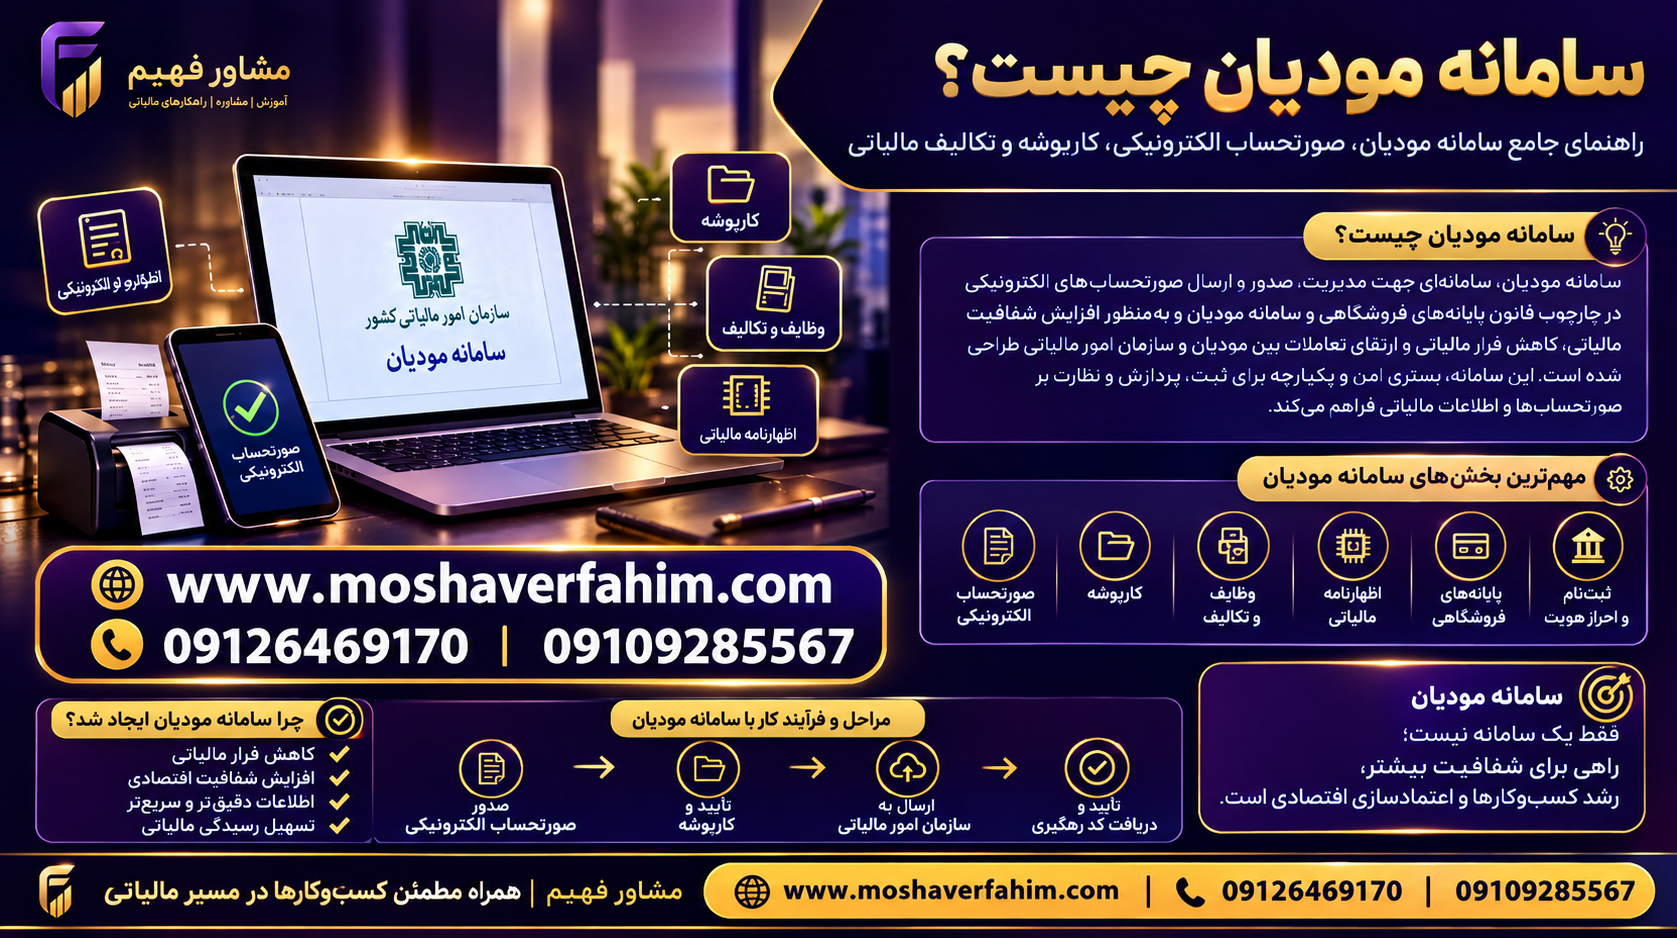
اینفوگرافیک سامانه مودیان؛ نگاهی سریع و کاربردی به مهمترین الزامات، مراحل و نکات قانونی مرتبط با سامانه مودیان. همین حالا ببینید و اطلاعاتتان را بهروز کنید.
۲. چرا سامانه مودیان ایجاد شد؟
برای درک سامانه ، ابتدا باید فلسفه ایجاد آن را بشناسیم.
در نظام سنتی مالیاتی، بخش زیادی از اطلاعات اقتصادی مؤدیان از طریق اظهارنامهها، دفاتر، اسناد و مدارکی که در زمان رسیدگی ارائه میشد، بررسی میشد.
این روش با چالشهایی مانند موارد زیر روبهرو بود:
- تأخیر در دسترسی به اطلاعات معاملات
- دشواری تطبیق خرید و فروش طرفین معامله
- وابستگی زیاد به اسناد کاغذی
- امکان بروز اختلاف میان اطلاعات فروشنده و خریدار
- دشواری کنترل حجم بالای معاملات
- افزایش هزینه رسیدگی
- امکان ثبت ناقص یا نادرست معاملات
سامانه در راستای حرکت به سمت یک نظام الکترونیکیتر و دادهمحورتر شکل گرفت.
در این ساختار، اطلاعات معاملات و صورتحسابها قابلیت ثبت، انتقال، بررسی و تطبیق بیشتری پیدا میکنند.
۳. قانون سامانه مودیان چیست؟
مبنای اصلی سامانه ، قانون پایانههای فروشگاهی و سامانه مؤدیان است.
این قانون در تاریخ ۲۱ مهر ۱۳۹۸ تصویب شد و در ادامه، اصلاحات و مقررات مختلفی درباره نحوه اجرای آن ایجاد شد.
موضوع قانون فقط خود سامانه نیست.
موضوعاتی مانند:
- پایانه فروشگاهی
- صورتحساب الکترونیکی
- حافظه مالیاتی
- کارپوشه
- تکالیف مؤدیان
- وظایف سازمان امور مالیاتی
- شرکتهای معتمد ارائهکننده خدمات مالیاتی
- جرائم
- نحوه ثبت معاملات
- اعتبار اطلاعات ثبتشده
نیز در این چارچوب قرار میگیرند.
بنابراین زمانی که درباره «سامانه مودیان» صحبت میکنیم، در واقع درباره مجموعهای از فرآیندهای بههمپیوسته صحبت میکنیم.
۴. تفاوت سامانه مودیان و پایانه فروشگاهی چیست؟
این دو اصطلاح بسیار اوقات به جای یکدیگر استفاده میشوند، اما یکسان نیستند.
سامانه مودیان
سامانهای تحت مدیریت سازمان امور مالیاتی است که اطلاعات مالیاتی و صورتحسابهای الکترونیکی در چارچوب مقررات مربوط به آن تبادل میشود.
پایانه فروشگاهی
پایانه فروشگاهی میتواند رایانه، دستگاه کارتخوان بانکی، درگاه پرداخت الکترونیکی یا ابزار دیگری باشد که طبق قانون قابلیتهای لازم برای صدور صورتحساب و ارتباط با سامانه را داشته باشد.
بنابراین به صورت ساده:
پایانه فروشگاهی = ابزار یا نقطه انجام فرآیند فروش
سامانه مودیان = بستر مرکزی تبادل و مدیریت اطلاعات مالیاتی
این تفاوت برای صاحبان کسبوکار بسیار مهم است.
۵. آیا کارتخوان همان سامانه مودیان است؟
خیر.
این یکی از رایجترین برداشتهای اشتباه در میان صاحبان کسبوکار است.
کارتخوان یا POS میتواند یکی از ابزارهای پایانه فروشگاهی باشد، اما خود کارتخوان با سامانه مودیان یکی نیست.
برای مثال ممکن است یک فروشگاه چند دستگاه کارتخوان داشته باشد.
این موضوع به خودی خود به معنی آن نیست که تمام تکالیف سامانه مودیان فروشگاه انجام شده است.
باید میان موارد زیر تفکیک قائل شد:
- پرونده مالیاتی
- شماره اقتصادی
- کارتخوان
- درگاه پرداخت
- پایانه فروشگاهی
- حافظه مالیاتی
- صورتحساب الکترونیکی
- کارپوشه سامانه مودیان
هرکدام مفهوم و کارکرد متفاوتی دارند.
۶. کارپوشه سامانه مودیان چیست؟
یکی از مهمترین مفاهیم سامانه مودیان، کارپوشه است.
کارپوشه را میتوان فضای اختصاصی مؤدی در سامانه دانست که ارتباطات و اطلاعات مربوط به فرآیندهای مالیاتی در آن مدیریت میشود.
در اصلاحات قانونی، برای اشخاص حقیقی و حقوقی حسب مقررات، کارپوشههای تجاری یا غیرتجاری پیشبینی شده است.
از نظر کاربردی میتوان کارپوشه را مانند یک میز کار مالیاتی دیجیتال تصور کرد.
در این فضا ممکن است اطلاعاتی مانند:
- صورتحسابهای صادرشده
- صورتحسابهای دریافتی
- وضعیت صورتحسابها
- اطلاعات مرتبط با معاملات
- پیامها و اطلاعیههای مالیاتی
- برخی وضعیتهای مرتبط با تکالیف
برای مؤدی قابل مشاهده یا مدیریت باشد.
اما یک نکته مهم:
داشتن کارپوشه به معنی انجام کامل تکالیف مالیاتی نیست.
۷. صورتحساب الکترونیکی چیست؟
یکی از اصلیترین ارکان سامانه مودیان، صورتحساب الکترونیکی است.
صورتحساب الکترونیکی صورتحسابی است که مطابق الزامات و مشخصات تعیینشده در مقررات مربوط، به صورت الکترونیکی صادر و در چارچوب مقرر به سامانه ارسال میشود.
در نظام جدید مالیاتی، فاکتور فقط یک برگه چاپی نیست.
اطلاعات معامله باید در قالب الکترونیکی مورد پذیرش قرار گیرد.
بنابراین صدور صورتحساب الکترونیکی باید با توجه به نوع معامله، نوع مؤدی و مقررات مربوط انجام شود.
۸. آیا هر فاکتور کاغذی، صورتحساب الکترونیکی است؟
خیر.
یک فاکتور کاغذی معمولی، صرفاً به دلیل اینکه اطلاعات فروش در آن نوشته شده است، لزوماً صورتحساب الکترونیکی محسوب نمیشود.
در صورتحساب الکترونیکی باید اطلاعات مورد نیاز مطابق نوع صورتحساب و مقررات مربوط، در ساختار تعیینشده ثبت و ارسال شود.
به همین دلیل کسبوکارها باید فرآیند فروش خود را از مرحله ثبت معامله تا صدور و ارسال صورتحساب بررسی کنند.
۹. انواع صورتحساب الکترونیکی
صورتحسابهای الکترونیکی بر اساس مقررات و دستورالعملهای سازمان امور مالیاتی دارای انواع و الگوهای مختلف هستند.
انتخاب نوع صورتحساب به عواملی مانند:
- ماهیت معامله
- نوع مؤدی
- نوع خریدار
- نوع کالا یا خدمت
- شرایط معامله
- مقررات لازمالاجرا
وابسته است.
بنابراین نمیتوان برای همه کسبوکارها یک نسخه یکسان ارائه کرد.
یک شرکت تولیدی، فروشگاه خردهفروشی، پزشک، پیمانکار ساختمانی و شرکت خدماتی الزاماً فرآیند صورتحساب یکسانی ندارند.
۱۰. فروشنده و خریدار در سامانه مودیان چه ارتباطی با هم دارند؟
یکی از ویژگیهای مهم سامانه مودیان، امکان تطبیق اطلاعات فروشنده و خریدار است.
فرض کنیم شرکت «الف» کالایی به ارزش یک میلیارد تومان به شرکت «ب» میفروشد.
شرکت «الف» اطلاعات فروش را در قالب صورتحساب الکترونیکی ثبت میکند.
در صورت فراهم بودن شرایط قانونی، صورتحساب به کارپوشه خریدار منتقل میشود و خریدار میتواند آن را بررسی کند.
در نتیجه اطلاعات دو طرف معامله قابلیت تطبیق پیدا میکند.
این ویژگی یکی از تفاوتهای مهم ساختار الکترونیکی با سیستم سنتی فاکتور کاغذی است.
۱۱. اعتبار مالیاتی چه ارتباطی با سامانه مودیان دارد؟
موضوع اعتبار مالیاتی بهخصوص برای مؤدیان مشمول مالیات بر ارزش افزوده اهمیت زیادی دارد.
صورتحسابهای خرید در چارچوب مقررات میتوانند در تعیین اعتبار مالیاتی مؤدی نقش داشته باشند.
بنابراین فاکتور خرید فقط یک سند حسابداری نیست.
در شرایط قانونی، اطلاعات صورتحساب خرید میتواند در وضعیت مالیات بر ارزش افزوده مؤدی نیز اثرگذار باشد.
به همین دلیل کنترل صورتحسابهای خرید اهمیت بسیار زیادی دارد.
۱۲. مؤدی در سامانه مودیان چه وظایفی دارد؟
تکالیف دقیق هر مؤدی به نوع فعالیت، وضعیت پرونده، نوع معاملات و مقررات لازمالاجرا بستگی دارد.
اما از منظر عملی، مؤدی باید حداقل موارد زیر را جدی بگیرد:
۱۲.۱. کنترل پرونده مالیاتی
اطلاعات پرونده باید صحیح و بهروز باشد.
۱۲.۲. کنترل کارپوشه
کارپوشه باید به شکل منظم بررسی شود.
۱۲.۳. مدیریت پایانههای فروشگاهی
کارتخوانها و درگاههای پرداخت باید در چارچوب فعالیت اقتصادی مؤدی مدیریت شوند.
۱۲.۴. صدور صورتحساب
صورتحسابهای مشمول تکلیف باید مطابق مقررات صادر و ارسال شوند.
۱۲.۵. کنترل خرید
صورتحسابهای خرید نیز باید بررسی شوند.
۱۲.۶. مغایرتگیری
اطلاعات حسابداری، فروش، خرید، بانک و سامانه مودیان باید با یکدیگر تطبیق داده شوند.
۱۲.۷. پیگیری خطاها
صرف ارسال صورتحساب کافی نیست؛ وضعیت آن نیز باید کنترل شود.
۱۳. چه کسانی مشمول سامانه مودیان هستند؟
پاسخ به این سؤال باید بر اساس قانون و مقررات لازمالاجرا در زمان موردنظر انجام شود.
نمیتوان بدون توجه به شرایط گفت تمام افراد جامعه دقیقاً یک تکلیف دارند.
میزان و نوع تکلیف مؤدی میتواند به عواملی مانند:
- نوع شخصیت
- حقیقی یا حقوقی بودن
- نوع فعالیت
- نوع معامله
- نوع مشتری
- وضعیت پرونده
- مشمولیت مالیاتی
- مقررات اجرایی
وابسته باشد.
یک نکته مهم:
معافیت از پرداخت یک نوع مالیات لزوماً به معنی معافیت از تمام تکالیف سامانه مودیان نیست.
۱۴. آیا اشخاص حقیقی هم باید سامانه مودیان داشته باشند؟
بله، موضوع سامانه مودیان فقط مخصوص شرکتها نیست.
اشخاص حقیقی نیز حسب نوع فعالیت و مقررات مربوط میتوانند مشمول تکالیف سامانه مودیان باشند.
برای مثال:
- فروشندگان
- پزشکان
- پیمانکاران
- ارائهدهندگان خدمات
- صاحبان کسبوکارهای اینترنتی
ممکن است با تکالیف مختلفی در این زمینه مواجه باشند.
اما تکلیف دقیق هر شخص باید با توجه به وضعیت فعالیت او بررسی شود.
۱۵. آیا شرکتها مشمول سامانه مودیان هستند؟
شرکتها نیز در چارچوب قانون پایانههای فروشگاهی و سامانه مودیان و مقررات اجرایی مربوط، تکالیف مشخصی دارند.
برای شرکتها موضوعاتی مانند:
- خرید
- فروش
- حسابداری
- ارزش افزوده
- قراردادها
- دریافت و پرداخت
- کنترل اسناد
- مغایرتگیری
باید به صورت یکپارچه دیده شود.
در یک شرکت حرفهای، سامانه مودیان نباید یک کار جداگانه و صرفاً اداری باشد.
بلکه باید بخشی از فرآیند مالی شرکت باشد.
۱۶.سامانه مودیان چه تفاوتی با اظهارنامه مالیاتی دارد؟
سامانه مودیان و اظهارنامه مال
یاتی یکی نیستند.
سامانه مودیان
بستر ثبت و تبادل اطلاعات مربوط به صورتحسابهای الکترونیکی و سایر اطلاعات مرتبط طبق قانون است.
اظهارنامه مالیاتی
گزارشی است که مؤدی در چارچوب قوانین مالیاتی درباره درآمد، هزینه، مالیات و سایر اطلاعات مورد نیاز ارائه میکند.
به زبان ساده:
سامانه مودیان = جریان اطلاعات معاملات و صورتحسابها
اظهارنامه = گزارش مالیاتی مؤدی طبق مقررات مربوط
البته این دو در نظام مالیاتی جدید ارتباط نزدیکی با یکدیگر دارند.
۱۷. سامانه مودیان چه تفاوتی با مالیات بر ارزش افزوده دارد؟
مالیات بر ارزش افزوده یک نوع مالیات است.
سامانه مودیان یک بستر اطلاعاتی و اجرایی برای ثبت و تبادل اطلاعات مالیاتی است.
بنابراین این دو یکی نیستند.
اما ارتباط نزدیکی دارند.
اطلاعات صورتحسابهای الکترونیکی میتواند در محاسبات و کنترل مالیات بر ارزش افزوده نقش داشته باشد.
به همین دلیل مؤدیان مشمول ارزش افزوده باید سامانه مودیان را با حساسیت بیشتری مدیریت کنند.
۱۸. ارتباط سامانه مودیان با حسابداری چیست؟
یکی از اشتباهات رایج این است که سامانه مودیان را فقط وظیفه حسابدار بدانیم.
در واقع سامانه مودیان یک فرآیند بینواحدی است.
برای مثال:
فروش → صدور فاکتور → حسابداری → ارسال صورتحساب → کارپوشه → کنترل → ارزش افزوده → گزارش مالی
اگر یکی از حلقهها اشتباه باشد، کل فرآیند ممکن است دچار مشکل شود.
بنابراین سیستم حسابداری شرکت باید بتواند اطلاعات مورد نیاز سامانه مودیان را به شکل صحیح تولید و کنترل کند.
۱۹. آیا اطلاعات سامانه مودیان باید با حسابداری برابر باشد؟
از منظر کنترل داخلی، اطلاعات باید قابل تطبیق باشند.
اطلاعات فروش ثبتشده در حسابداری باید با صورتحسابهای ارسالشده به سامانه مودیان قابل کنترل باشد.
برای مثال اگر حسابداری شرکت فروش ۲۰ میلیارد تومان را ثبت کرده اما صورتحسابهای سامانه فقط ۱۵ میلیارد تومان است، باید علت اختلاف مشخص شود.
این اختلاف ممکن است ناشی از:
- ثبت ناقص
- اشتباه حسابداری
- برگشت از فروش
- اصلاح صورتحساب
- اشتباه نرمافزاری
- اختلاف زمانی
- سایر عوامل
باشد.
اصل مهم این است:
هر مغایرت باید علت مشخص و قابل اثبات داشته باشد.
۲۰. سامانه مودیان و بانک چه ارتباطی دارند؟
گردش حساب بانکی یکی از اطلاعات مهم در تحلیل فعالیت اقتصادی است، اما نباید هر واریزی را به صورت خودکار فروش در نظر گرفت.
برای یک کسبوکار حرفهای، اطلاعات زیر باید با یکدیگر قابل تطبیق باشند:
فروش حسابداری
فروش سامانه مودیان
واریزی بانکی
فاکتورهای صادرشده
قراردادها
دریافتها
برگشت از فروش
این کنترل میتواند بسیاری از اختلافات مالیاتی را قبل از ایجاد مشکل جدی شناسایی کند.
۲۱. آیا تمام واریزیهای بانکی فروش محسوب میشوند؟
خیر.
واریزی بانکی میتواند ماهیتهای مختلفی داشته باشد.
برای مثال:
- انتقال بین حسابهای شخص
- دریافت وام
- برگشت وجه
- دریافت قرض
- دریافت ودیعه
- وصول مطالبات
- دریافت سرمایه
- دریافت وجه از مشتری
- فروش کالا
- ارائه خدمات
بنابراین تحلیل مالیاتی نباید صرفاً بر اساس یک تراکنش بانکی انجام شود.
ماهیت اقتصادی تراکنش باید مشخص شود.
حافظه مالیاتی چیست؟
حافظه مالیاتی یکی دیگر از مفاهیم مهم قانون پایانههای فروشگاهی و سامانه مودیان است.
این حافظه مالیاتی نوعی حافظه الکترونیکی برای ثبت و نگهداری اطلاعات صورتحسابهای الکترونیکی و انتقال آنها به سامانه مودیان است.
این حافظه میتواند سختافزاری یا نرمافزاری باشد.
بنابراین:
حافظه مالیاتی ≠ سامانه مودیان
حافظه مالیاتی ابزار یا بخشی از فرآیند ثبت و انتقال اطلاعات است، در حالی که سامانه مودیان بستر مرکزی تبادل اطلاعات است.
۲۳. شرکت معتمد سامانه مودیان چیست؟
قانون، مفهوم شرکت معتمد ارائهکننده خدمات مالیاتی را نیز پیشبینی کرده است.
این شرکتها میتوانند مطابق مجوزها و مقررات مربوط، خدمات مشخصی در حوزه سامانه مودیان ارائه کنند.
برخی مؤدیان ممکن است برای ارسال صورتحسابهای خود از خدمات این شرکتها استفاده کنند.
اما استفاده از نرمافزار یا شرکت خدماتدهنده به معنی از بین رفتن ضرورت کنترل اطلاعات توسط مؤدی نیست.
مؤدی باید مطمئن شود اطلاعات به شکل صحیح ارسال شده و وضعیت آن قابل پیگیری است.
جهت مطالعات بیشتر لطفا کیلیک بفرمایید.
۲۴. اگر صورتحساب الکترونیکی اشتباه صادر شود چه کنیم؟
اشتباه در صورتحساب میتواند شکلهای مختلفی داشته باشد:
- اشتباه در مبلغ
- اشتباه در تعداد
- اشتباه در شناسه کالا یا خدمت
- اشتباه در مشخصات خریدار
- اشتباه در مالیات و عوارض
- اشتباه در تاریخ
- ثبت معامله برای خریدار اشتباه
- ثبت معاملهای که واقعاً انجام نشده است
در چنین شرایطی نباید بدون بررسی، یک فاکتور جدید صادر کرد و قبلی را نادیده گرفت.
ابتدا باید نوع خطا مشخص شود.
سپس مطابق مقررات و فرآیند مربوط، نسبت به اصلاح، ابطال یا صدور صورتحساب مرتبط اقدام شود.
۲۵. صورتحساب ابطالی چیست؟
صورتحساب ابطالی صورتحسابی است که مطابق شرایط قانونی و فرآیندهای مربوط، اعتبار آن از بین میرود.
اما یک نکته مهم وجود دارد:
ابطال صورتحساب به معنی پاک شدن سابقه آن نیست.
در سیستم الکترونیکی باید ارتباط میان صورتحساب اصلی و رویداد ابطال قابل ردیابی باشد.
۲۶. صورتحساب اصلاحی چیست؟
گاهی اطلاعات اصلی معامله صحیح است، اما بخشی از اطلاعات صورتحساب نیاز به اصلاح دارد.
در این شرایط ممکن است مطابق مقررات، صورتحساب اصلاحی صادر شود.
نوع اصلاح و نحوه انجام آن به نوع خطا و مقررات مربوط بستگی دارد.
به همین دلیل بهتر است قبل از اصلاح صورتحساب، نوع خطا دقیقاً مشخص شود.
۲۷. صورتحساب برگشت از فروش چیست؟
اگر بخشی یا تمام کالای فروختهشده برگشت داده شود، این رویداد باید در سیستم مالی و صورتحسابهای مرتبط به شکل صحیح منعکس شود.
برای مثال:
شرکت «الف» ۱۰۰ واحد کالا به مشتری میفروشد.
مشتری ۱۰ واحد را برگشت میدهد.
این اتفاق باید در:
- حسابداری
- موجودی کالا
- فروش
- ارزش افزوده
- سامانه مودیان
به شکل هماهنگ منعکس شود.
۲۸. جرائم سامانه مودیان
یکی از مهمترین دغدغههای صاحبان کسبوکار، جرائم مرتبط با سامانه مودیان است.
قانون پایانههای فروشگاهی و سامانه برای برخی تخلفات، ضمانت اجرا و جریمه در نظر گرفته است.
از جمله موضوعاتی که باید جدی گرفته شوند:
- عدم انجام تکالیف قانونی مربوط به سامانه
- عدم صدور صورتحساب الکترونیکی در موارد مشمول
- عدم ارسال اطلاعات در مهلت مقرر
- تخلفات مرتبط با پایانه فروشگاهی
- تخلفات مرتبط با صورتحسابها
- سایر موارد مقرر در قانون
میزان و نحوه اعمال جرائم باید بر اساس متن قانون، اصلاحات و مقررات لازمالاجرا در زمان وقوع تخلف بررسی شود.
بنابراین توصیه نمیشود برای همه مؤدیان یک عدد ثابت به عنوان «جریمه سامانه مودیان» اعلام شود.
۲۹. آیا عدم صدور صورتحساب الکترونیکی همیشه به یک شکل جریمه میشود؟
خیر.
نوع تخلف، شرایط مؤدی، مقررات لازمالاجرا و نحوه وقوع تخلف اهمیت دارد.
همچنین مقررات سامانه در طول زمان تغییر کردهاند.
بنابراین برای بررسی یک پرونده واقعی باید مقررات مربوط به همان دوره زمانی بررسی شود.
۳۰. اصل صحت اطلاعات در سامانه مودیان یعنی چه؟
یکی از مفاهیم مهم قانون، اصل صحت اطلاعات ثبتشده در سامانه مودیان است.
مطابق ماده ۴ قانون، اصل بر صحت اطلاعات ثبتشده مؤدی در سامانه مودیان است، مگر خلاف آن اثبات شود.
این موضوع از نظر حقوق مالیاتی اهمیت زیادی دارد.
زیرا نشان میدهد اطلاعات ثبتشده در سامانه صرفاً اطلاعات بیاهمیت اداری نیستند.
به همین دلیل مؤدی باید قبل از ارسال اطلاعات، کنترل کافی داشته باشد.
برای تماس با مشاور فهیم و بهرهمندی از خدمات کارشناسان ما، اینجا کلیک کنید.
۳۱. آیا سامانه مودیان باعث حذف رسیدگی مالیاتی میشود؟
خیر.
نباید تصور کرد با راهاندازی سامانه مودیان، تمام رسیدگیهای مالیاتی حذف میشوند.
سامانه مودیان باعث افزایش اطلاعات و امکان کنترل الکترونیکی معاملات میشود.
اما همچنان موضوعاتی مانند:
- درآمدها
- هزینهها
- قراردادها
- داراییها
- گردش حسابها
- اسناد و مدارک
- اختلافات اطلاعاتی
- معاملات خاص
ممکن است نیازمند بررسی باشند.
این سیستم را باید بخشی از نظام جدید اطلاعات مالیاتی دانست، نه جایگزین تمام فرآیندهای حسابداری و رسیدگی.
۳۲. سامانه مودیان برای مدیران چه اهمیتی دارد؟
مدیرعامل نباید تصور کند سامانه مودیان فقط مسئله حسابدار است.
یک مدیر حرفهای باید بتواند حداقل این شاخصها را کنترل کند:
۳۲.۱. فروش حسابداری
چه مقدار فروش در سیستم مالی ثبت شده است؟
۳۲.۲. فروش
چه مقدار صورتحساب صادر شده است؟
۳۲.۳. دریافت بانکی
چه مقدار وجه از مشتریان دریافت شده است؟
۳۲.۴. مطالبات
چه مقدار از فروش هنوز وصول نشده است؟
۳۲.۵. ارزش افزوده
چه مقدار مالیات و عوارض ایجاد شده است؟
۳۲.۶. مغایرت
آیا بین اطلاعات مختلف اختلاف وجود دارد؟
این نگاه، سامانه مودیان را از یک تکلیف اداری به یک ابزار کنترل مدیریتی تبدیل میکند.
۳۳. اشتباهات رایج مؤدیان در سامانه مودیان
۳۳.۱. تصور اینکه داشتن کارتخوان یعنی انجام تکلیف سامانه مودیان
کارتخوان فقط یکی از ابزارهای مرتبط با پرداخت و پایانه فروشگاهی است.
۳۳.۲. صدور فاکتور بدون کنترل اطلاعات
اطلاعات خریدار، مبلغ، کالا یا خدمت و سایر اطلاعات باید قبل از ارسال بررسی شوند.
۳۳.۳. عدم بررسی کارپوشه
برخی مؤدیان صورتحساب ارسال میکنند اما وضعیت کارپوشه را بررسی نمیکنند.
۳۳.۴. عدم تطبیق حسابداری با سامانه
این موضوع میتواند یکی از ریسکهای جدی مؤدی باشد.
۳۳.۵. تصور اینکه معافیت مالیاتی یعنی معافیت از همه تکالیف
این برداشت صحیح نیست.
۳۳.۶. استفاده از نرمافزار بدون کنترل
نرمافزار ابزار است؛ کنترل نهایی اطلاعات همچنان ضروری است.
۳۳.۷. بیتوجهی به برگشت از فروش
برگشت کالا باید در سیستمهای مرتبط به شکل هماهنگ ثبت شود.
۳۳.۸. بیتوجهی به خطاهای ارسال
صرف ارسال صورتحساب کافی نیست؛ وضعیت آن نیز باید بررسی شود.
۳۴. چکلیست ماهانه سامانه مودیان برای مؤدیان
یک کسبوکار حرفهای میتواند در پایان هر ماه موارد زیر را کنترل کند.
کنترل
پرونده
اطلاعات پرونده مالیاتی بررسی شد.
وضعیت کارپوشه بررسی شد.
پیامها و اطلاعیههای مالیاتی کنترل شد.
کنترل فروش
فروش حسابداری با صورتحساب
ها تطبیق داده شد.
صورتحسابهای صادرشده بررسی شد.
برگشتی کنترل شد.
صورتحسابهای اصلاحی بررسی شود
<strong>کنترل خرید
صورتحسابهای خرید بررسی شد.
کنترل خریدها
□ خریدهای ثبتشده با دفاتر تطبیق داده شد.
□ موارد دارای مغایرت پیگیری شد.
کنترل بانک
□ واریزیهای بانکی با فروش تطبیق داده شد.
□ وصول مطالبات از فروش جاری تفکیک شد.
□ انتقالات داخلی شناسایی شد.
کنترل ارزش افزوده
□ فروش مشمول بررسی شد.
□ خریدهای مشمول بررسی شد.
□ اعتبار مالیاتی کنترل شد.
□ مغایرتهای احتمالی بررسی شد.
مشاور فهیم؛ همراه شما در تصمیمگیری مالی و مالیاتی حرفهای
۳۵. سامانه مودیان برای یک فروشگاه چگونه عمل میکند؟
فرض کنیم یک فروشگاه لوازم خانگی داریم.
فرآیند مالی فروشگاه باید به صورت یک زنجیره منظم دیده شود:
ثبت فروش → صدور صورتحساب → ارسال اطلاعات → کنترل وضعیت → ثبت حسابداری → دریافت وجه → مغایرتگیری
اگر فروشگاه ۵ میلیارد تومان فروش داشته باشد اما سیستم حسابداری، بانک و سامانه مودیان سه رقم متفاوت نشان دهند، باید علت اختلاف مشخص شود.
بنابراین در فروشگاههای بزرگ بهتر است کنترلها به شکل روزانه یا هفتگی انجام شوند.
۳۶. سامانه مودیان برای شرکت تولیدی
در شرکت تولیدی، پیچیدگی بیشتر است.
شرکت علاوه بر فروش، خرید مواد اولیه، هزینههای تولید، موجودی کالا و فروش محصولات را نیز دارد.
فرآیند میتواند چنین باشد:
خرید مواد اولیه
↓
ثبت صورتحساب خرید
↓
ثبت حسابداری
↓
ورود کالا به انبار
↓
تولید
↓
ثبت موجودی محصول
↓
فروش
↓
صدور صورتحساب الکترونیکی
↓
ثبت حسابداری فروش
↓
دریافت وجه
در چنین کسبوکاری سامانه مودیان باید با حسابداری، فروش و انبار هماهنگ باشد.
۳۷. سامانه مودیان برای پیمانکاران
پیمانکاران نیز باید سامانه مودیان را جدی بگیرند.
زیرا فعالیت پیمانکاری معمولاً با موارد زیر همراه است:
- قرارداد
- صورتوضعیت
- پیشپرداخت
- کسورات
- تعدیل
- دریافتها
- هزینه پروژه
- خرید
- حقوق
- بیمه
- مالیات
- ارزش افزوده
در نتیجه اشتباه در اطلاعات یک قرارداد میتواند در چند بخش مالیاتی اثرگذار باشد.
به پیمانکاران توصیه میشود اطلاعات هر پروژه را به صورت جداگانه کنترل کنند.
۳۸. سامانه مودیان برای پزشکان و مشاغل خدماتی
مشاغل خدماتی نیز نباید تصور کنند چون کالای فیزیکی نمیفروشند، سامانه مودیان برای آنها اهمیت ندارد.
در فعالیت خدماتی، فروش میتواند به شکل ارائه خدمت اتفاق بیفتد.
بنابراین باید مشخص شود:
- نوع فعالیت چیست؟
- شخص حقیقی است یا حقوقی؟
- مشمول چه مقرراتی است؟
- نوع صورتحساب مورد نیاز چیست؟
- خریدار چه کسی است؟
- خدمت مشمول چه مالیاتی است؟
- چه اطلاعاتی باید ثبت شود؟
این موارد باید متناسب با وضعیت هر فعالیت بررسی شوند.
۳۹. سامانه مودیان برای فروش اینترنتی
فروش اینترنتی نیز از نظر مالیاتی یک فعالیت اقتصادی محسوب میشود.
یک فروشگاه اینترنتی ممکن است از:
- درگاه پرداخت
- کارتبهکارت
- پرداخت آنلاین
- پرداخت در محل
- پلتفرمهای فروش
استفاده کند.
اما روش دریافت وجه به تنهایی تکلیف مالیاتی معامله را مشخص نمیکند.
در فروش اینترنتی باید ارتباط میان:
فروش سایت + درگاه + حساب بانکی + حسابداری + صورتحساب + سامانه مودیان
کنترل شود.
۴۰. آیا استفاده از نرمافزار حسابداری برای سامانه مودیان کافی است؟
خیر.
نرمافزار حسابداری میتواند فرآیند را ساده کند، اما داشتن نرمافزار به تنهایی تضمینکننده اجرای صحیح تکالیف نیست.
قبل از انتخاب نرمافزار بهتر است بررسی شود:
- آیا قابلیت اتصال به سامانه مودیان دارد؟
- آیا اطلاعات صورتحساب را مطابق ساختار مورد نیاز تولید میکند؟
- آیا امکان اصلاح و ابطال دارد؟
- آیا گزارش خطا ارائه میدهد؟
- آیا سوابق ارسال قابل پیگیری است؟
- آیا امکان مغایرتگیری وجود دارد؟
۴۱. چگونه سامانه مودیان را مدیریت کنیم؟
بهترین روش این است که سامانه مودیان را به عنوان یک فرآیند مالی مدیریت کنیم، نه یک کار اداری.
یک سیستم مناسب میتواند چهار مرحله داشته باشد:
مرحله اول: تولید اطلاعات
اطلاعات معامله در فروش یا حسابداری ثبت میشود.
مرحله دوم: کنترل
اطلاعات قبل از ارسال بررسی میشود.
مرحله سوم: ارسال
صورتحساب مطابق مقررات ارسال میشود.
مرحله چهارم: مغایرتگیری
اطلاعات سامانه با حسابداری و بانک تطبیق داده میشود.
این چهار مرحله باید به صورت مستمر انجام شود.
۴۲. آیا مدیر مالی باید سامانه مودیان را یاد بگیرد؟
قطعاً.
مدیر مالی حتی اگر شخصاً صورتحساب ارسال نکند، باید منطق سامانه مودیان را بشناسد.
مدیر مالی باید بتواند به سؤالاتی مانند این پاسخ دهد:
- فروش شرکت چقدر است؟
- چه مقدار فروش در سامانه ثبت شده؟
- چه مقدار فروش وصول شده؟
- چه مقدار مطالبات داریم؟
- چه مقدار صورتحساب برگشتی داریم؟
- چه مقدار ارزش افزوده ایجاد شده؟
- آیا اطلاعات حسابداری با سامانه تطبیق دارد؟
- آیا خریدها دارای صورتحساب معتبر هستند؟
- آیا ریسک مالیاتی خاصی وجود دارد؟
۴۳. آیا حسابدار به تنهایی مسئول سامانه مودیان است؟
خیر.
حسابدار ممکن است مجری بخشی از فرآیند باشد، اما مدیریت ریسک مالیاتی فقط به حسابدار محدود نمیشود.
در یک شرکت حرفهای:
مدیرعامل → مدیر مالی → حسابدار → فروش → انبار → خزانه
باید نقش مشخصی در فرآیند کنترل اطلاعات داشته باشند.
برای مثال:
واحد فروش اطلاعات صحیح مشتری را ثبت میکند.
حسابداری اسناد را کنترل میکند.
خزانه دریافتها را ثبت میکند.
مدیر مالی مغایرتگیری و کنترل نهایی را انجام میدهد.
۴۴. سامانه مودیان؛ تهدید یا فرصت؟
اگر سامانه مودیان فقط به عنوان یک «تکلیف جدید مالیاتی» دیده شود، ممکن است برای کسبوکارها تهدید به نظر برسد.
اما اگر از زاویه مدیریتی نگاه کنیم، میتواند یک فرصت باشد.
زیرا کسبوکاری که اطلاعات فروش، خرید، بانک و حسابداری خود را منظم میکند، در واقع سیستم مالی خود را حرفهایتر کرده است.
کسبوکاری که میداند:
چقدر فروخته
چه مقدار وصول کرده
چقدر مطالبات دارد
چه مقدار مالیات ایجاد کرده
چقدر اعتبار مالیاتی دارد
و
کدام اطلاعات با طرف معامله مغایرت دارد
در تصمیمگیری مدیریتی نیز عملکرد بهتری خواهد داشت.
۴۵. مهمترین نکته برای مؤدیان
سامانه مودیان را نباید فقط در پایان ماه و نزدیک مهلت ارسال به یاد آورد.
این سیستم باید بخشی از فرآیند روزانه کسبوکار باشد.
بهترین روش این است:
معامله صحیح → فاکتور صحیح → ثبت صحیح → ارسال صحیح → کنترل صحیح
اگر مرحله اول اشتباه باشد، مرحله چهارم نمیتواند معجزه کند.
۴۶. جمعبندی؛ سامانه مودیان چیست؟
سامانه مودیان یکی از مهمترین اجزای نظام جدید مالیاتی ایران است که برای تبادل و مدیریت اطلاعات مالیاتی و صورتحسابهای الکترونیکی میان مؤدیان و سازمان امور مالیاتی ایجاد شده است.
این سامانه با مفاهیمی مانند:
پایانه فروشگاهی، صورتحساب الکترونیکی، حافظه مالیاتی، کارپوشه، کارتخوان، درگاه پرداخت، حسابداری، مالیات بر ارزش افزوده، اظهارنامه مالیاتی و اطلاعات معاملات
ارتباط مستقیم یا غیرمستقیم دارد.
اما مهمترین نکته این است که سامانه مودیان را نباید فقط یک سامانه اینترنتی دانست.
سامانه مودیان بخشی از حرکت نظام مالیاتی کشور به سمت اطلاعات الکترونیکی، صورتحساب دیجیتال و تطبیق اطلاعات اقتصادی است.
برای همین موفقیت یک مؤدی در سامانه مودیان فقط به ارسال چند فاکتور وابسته نیست.
بلکه به این بستگی دارد که آیا:
فروش واقعی
با
حسابداری
با
بانک
با
صورتحسابهای الکترونیکی
و با
اطلاعات مالیاتی
هماهنگ است یا خیر.
هرچه کسبوکار بزرگتر و معاملات پیچیدهتر باشد، اهمیت این هماهنگی بیشتر میشود.
۴۷. خلاصه مقاله
اگر بخواهیم کل این مقاله را در چند جمله خلاصه کنیم، باید بگوییم:
سامانه مودیان یک بستر رسمی در نظام مالیاتی کشور برای تبادل اطلاعات مالیاتی و صورتحسابهای الکترونیکی است.
سامانه مودیان با کارپوشه، پایانه فروشگاهی، حافظه مالیاتی و صورتحساب الکترونیکی ارتباط دارد، اما هیچکدام از این مفاهیم با یکدیگر یکسان نیستند.
داشتن کارتخوان به تنهایی به معنی انجام تمام تکالیف سامانه مودیان نیست.
همچنین استفاده از نرمافزار حسابداری نیز به تنهایی کافی نیست.
یک کسبوکار حرفهای باید میان:
فروش، خرید، حسابداری، بانک، صورتحسابهای الکترونیکی، ارزش افزوده و اطلاعات سامانه مودیان
مغایرتگیری انجام دهد.
از طرف دیگر، معافیت از یک نوع مالیات الزاماً به معنی معافیت از تمام تکالیف سامانه مودیان نیست و وضعیت هر مؤدی باید بر اساس نوع فعالیت و مقررات لازمالاجرا بررسی شود.
در نهایت، مهمترین رویکرد این است که سامانه مودیان را نه فقط یک تکلیف اداری، بلکه بخشی از سیستم کنترل مالی و مدیریت ریسک مالیاتی کسبوکار بدانیم.
۴۸. سؤالات متداول
۴۸.۱. این سامانه چیست؟
این سامانه تحت مدیریت سازمان امور مالیاتی فعالیت میکند و برای تبادل اطلاعات میان مؤدیان و سازمان و مدیریت فرآیندهای مربوط به صورتحسابهای الکترونیکی ایجاد شده است.
۴۸.۲. آیا کارتخوان همان سامانه است؟
خیر. کارتخوان یکی از ابزارهای مرتبط با پایانه فروشگاهی است، اما با خود سامانه تفاوت دارد.
۴۸.۳. کارپوشه چیست؟
کارپوشه فضای اختصاصی هر مؤدی است که اطلاعات، پیامها و فرآیندهای مالیاتی در چارچوب مقررات در آن مدیریت میشود.
۴۸.۴. آیا اشخاص حقیقی هم مشمول هستند؟
بله، بسته به نوع فعالیت و مقررات مربوط، اشخاص حقیقی نیز ممکن است مشمول تکالیف قانونی باشند.
۴۸.۵. آیا شرکتها باید صورتحساب الکترونیکی صادر کنند؟
شرکتها با توجه به نوع فعالیت، وضعیت مؤدی و مقررات لازمالاجرا ممکن است موظف به صدور و ارسال صورتحساب الکترونیکی باشند.
۴۸.۶. آیا معافیت مالیاتی یعنی معافیت از این تکالیف؟
خیر. معافیت از پرداخت یک نوع مالیات لزوماً به معنای معافیت از سایر تکالیف قانونی نیست.
۴۸.۷. آیا این سامانه با اظهارنامه مالیاتی یکی است؟
خیر. اظهارنامه مالیاتی و این سامانه دو فرآیند جداگانه هستند، هرچند اطلاعات آنها میتواند با یکدیگر مرتبط باشد.
۴۸.۸. آیا اطلاعات ثبتشده اهمیت مالیاتی دارد؟
بله. اطلاعات ثبتشده در این سامانه در فرآیند رسیدگی مالیاتی جایگاه مهمی دارد.
۴۸.۹. اگر فاکتور اشتباه صادر شود چه باید کرد؟
ابتدا باید نوع خطا مشخص شود و سپس مطابق مقررات، نسبت به اصلاح، ابطال یا صدور صورتحساب مناسب اقدام شود.
۴۸.۱۰. آیا نرمافزار حسابداری بهتنهایی کافی است؟
خیر. نرمافزار تنها ابزار اجرای فرآیند است و کنترل اطلاعات، بررسی وضعیت ارسال و رفع مغایرتها همچنان ضروری است.
۴۸.۱۱. آیا تمام واریزیهای بانکی فروش محسوب میشوند؟
خیر. هر واریزی باید بر اساس ماهیت اقتصادی آن بررسی و مستندسازی شود.
۴۸.۱۲. آیا این سامانه جایگزین حسابداری است؟
خیر. سیستم حسابداری و این سامانه وظایف متفاوتی دارند و باید بهصورت هماهنگ استفاده شوند.
مشاور فهیم
اگر درباره صورتحساب الکترونیکی، کارپوشه، پایانههای فروشگاهی، جرائم مالیاتی، مالیات بر ارزش افزوده، اظهارنامه یا دفاع در پروندههای مالیاتی سؤال یا پروندهای دارید، پیش از هر اقدامی بهتر است نوع فعالیت، وضعیت پرونده و مدارک موجود بررسی شود؛ زیرا تکالیف مالیاتی یک فروشگاه، شرکت، پیمانکار، پزشک یا کسبوکار اینترنتی یکسان نیست.
.